开源证券股份有限公司刘逍遥,张越近期对深信服进行研究并发布了研究报告《公司信息更新报告:业绩延续高增长态势,夯实AI安全领导者地位》,给予深信服买入评级。
深信服(300454)
高度看好公司长期发展,维持“买入”评级
我们维持2026-2028年归母净利润预测为7.55、9.71、12.20亿元,EPS分别为1.75、2.25、2.83元/股,当前股价对应PE分别为81.7、63.6、50.6倍,考虑公司在云与网安领域的领军地位及长期成长性,维持“买入”评级。
业绩延续高增长态势,现金流创历史最佳水平
(1)2026年前三季度,公司实现营业收入67.79亿元,同比增长32.27%;Q3单季度公司实现营业收入27.82亿元,同比增长31.45%,延续了上半年良好的增长态势。主要得益于服务器硬件及配件市场价格上涨幅度较大,推动公司云计算业务收入同比增长较快,同时网络安全业务、基础网络业务收入也有一定幅度的增长。(2)前三季度公司实现归母净利润5.76亿元,同比增长814.77%;Q3单季度公司实现归母净利润3.45亿元同比增长134.31%。前三季度公司实现扣非净利润3.65亿元,同比增长368.88%;Q3单季度公司实现扣非净利润1.86亿元,同比增长50.81%;得益于公司间接投资的宇树科技成功上市、估值大幅提升,投资收益大幅增加。前三季度,公司经营性现金流净额为7.1亿元,同比大幅增长。(3)前三季度公司销售毛利率为60.06%,同比略下降0.88个百分点;销售费用率、管理费用率、研发费用率分别为31.13%、3.86%、24.81%,同比下降5.50、0.79、4.44个百分点。
以AI重构安全业务,持续夯实领先者地位
公司在网络安全领域不断落地AI技术,以AI重构安全业务,并积极探索以AI保护AI的解决方案,持续提升网络安全的AI核心能力,进一步夯实公司在网络安全垂直领域AI领先者的地位。公司持续深化AI安全平台的技术迭代与方案落地,打造覆盖“预防-检测研判-响应”全周期的AI原生安全运营体系,推动客户安全能力从单点AI增强向体系化AI赋能升级。
风险提示:政府财政支出紧张风险;市场竞争加剧风险;新业务进展不及预期。
最新盈利预测明细如下:
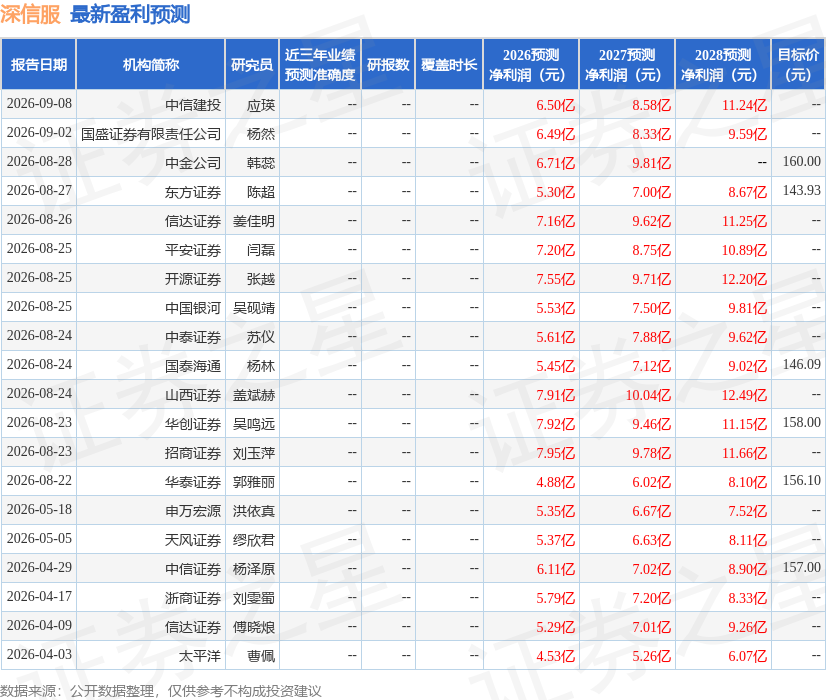
该股最近90天内共有14家机构给出评级,买入评级11家,增持评级3家;过去90天内机构目标均价为152.82。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



