太平洋证券股份有限公司孟昕,赵梦菲近期对九号公司进行研究并发布了研究报告《九号公司:2026Q3收入双位数增长,利润端受多重因素影响承压》,给予九号公司买入评级。
九号公司(689009)
事件:2026年10月26日,九号公司发布2026年三季报。2026年前三季度公司实现总营收219.43亿元(+19.32%),归母净利润13.51亿元(-24.40%),扣非归母净利润12.15亿元(-32.43%)。
2026Q3收入端双位数增长,业绩端受多重因素拖累短期承压。1)收入端:2026Q3公司营收达75.58亿元(+14.10%),收入端实现双位数增长。2)利润端:2026Q3公司归母净利润达3.43亿元(-37.18%),业绩端承压主系欧元、美元汇率下行形成汇兑损失、原材料涨价以及研发费用增加等多重因素共同挤压利润所致。
2026Q3盈利能力承压,销售和管理费用率同比改善。1)毛利率:2026Q3公司毛利率为23.46%(-5.53pct)。毛利率下滑主系海内外终端市场价格竞争激烈,公司阶段性承担部分成本压力所致。2)净利率:2026Q3净利率为3.91%(-3.58pct),降幅略小于毛利率。3)费用端:2026Q3公司销售/管理/研发/财务费用率分别为7.29/4.97/6.31/0.96%,分别同比-1.01/-0.55/+1.06/+0.43pct,其中销售费用率下降或系行业竞争影响投放节奏,研发费用率提升系公司加大智能化软硬件相关研发投入的同时不断扩充研发团队所致;财务费用率小幅上涨主因汇率波动。
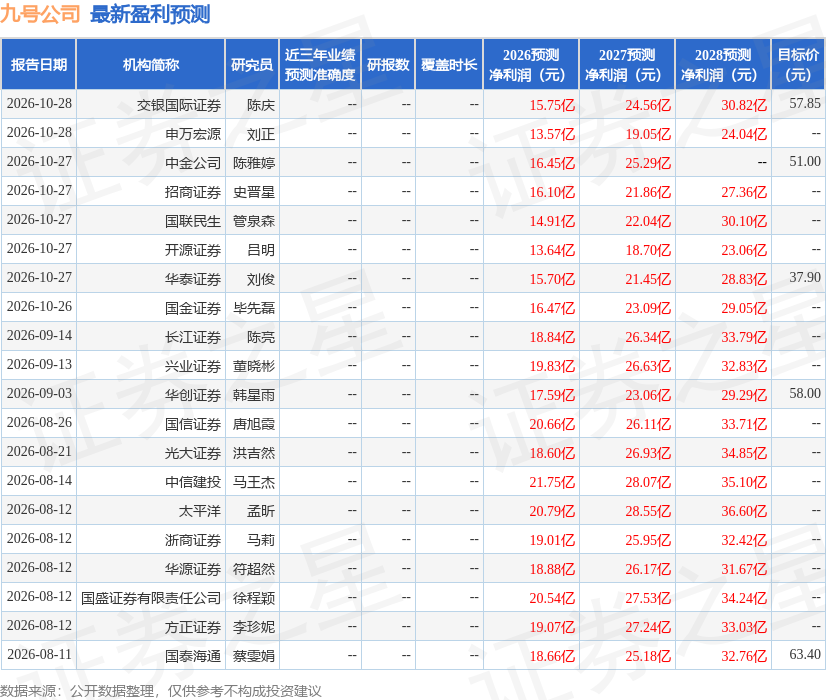
投资建议:公司研发实力强劲,两轮车主业优秀成长,智能化优势明显产品附加值较高,定位中高端持续拓宽产品矩阵盈利能力成长性较强,布局服务机器人赛道前景广阔,割草机器人等新品值得期待,公司成长动力充足,未来收入业绩有望保持较快增长趋势。我们预计,2026-2028年公司归母净利润分别为16.94/24.21/31.16亿元,对应EPS分别为23.02/32.90/42.35元,当前股价对应PE分别为14.36/10.04/7.80倍。维持“买入”评级。
风险提示:行业政策趋严、国际贸易形势风险、关税加征、汇率波动、电动两轮车市场竞争加剧、技术研发不及预期等。
最新盈利预测明细如下:
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



