国金证券股份有限公司满在朋,房灵聪近期对松发股份进行研究并发布了研究报告《业绩延续高增长,盈利能力再提升》,给予松发股份买入评级。
松发股份(603268)
2026年10月28日,松发股份发布2026年三季报,2026年前三季度实现营收377.74亿元,同比+221.25%;归母净利润66.73亿元,同比+424.87%。其中,单三季度实现营收142.70亿元,同比+180.97%;归母净利润30.64亿元,同比+390.87%。
经营分析
船舶交付持续放量,生产效率稳步提升。根据克拉克森数据,2026年前三季度公司交付船舶61艘、440.5万GT,为2025年全年的3.6倍、4.5倍。公司通过节拍化生产、多船并行建造及供应链协同,持续提升生产效率。公司现有4座主力船坞,5号、6号船坞正在建设,2026年7月完成约70.0亿元定向增发,募集资金主要投向船舶制造一体化、曲组配套升级及码头建设等项目。随着新增产能释放,公司大型船舶批量建造及交付能力有望进一步提升。盈利能力持续改善,高附加值船型占比提升。2026年前三季度公司综合毛利率为25.4%,同比提升3.6个百分点;归母净利率为17.7%,同比提升6.9个百分点。单三季度毛利率达28.4%,环比提升3.4个百分点;归母净利率达21.5%,环比提升4.3个百分点。根据克拉克森数据,2026年1-9月公司新接订单905.5万CGT,较2025年全年增长147.0%;其中VLCC订单62艘,占全球新接订单艘数的36.0%。截至9月末,公司手持订单1531.7万CGT,较2025年末增长75.6%,集装箱船与油轮合计占在手订单CGT的77.5%,产品结构优化有望持续支撑盈利能力。
员工持股计划持续推进,长期激励机制进一步完善。2026年10月公司披露员工持股计划草案,拟筹资不超过8.52亿元,涉及股票不超过453.34万股,占总股本的0.45%,覆盖员工不超过5370人。公司设置2027年业绩考核目标,归母净利润达到150.0/110.0亿元分别对应100%/80%的董事、高管公司层面归属比例。员工持股计划有助于绑定核心人员利益,完善长期激励机制。
盈利预测、估值与评级
我们预计2026-2028年公司营业收入为510/862/1150亿元,归母净利润为90/159/220亿元,对应PE为20/11/8X,维持“买入”评级。
风险提示
新船需求不及预期;产能建设及船舶交付不及预期;原材料价格上涨;汇率波动;员工持股计划实施不及预期。
最新盈利预测明细如下:
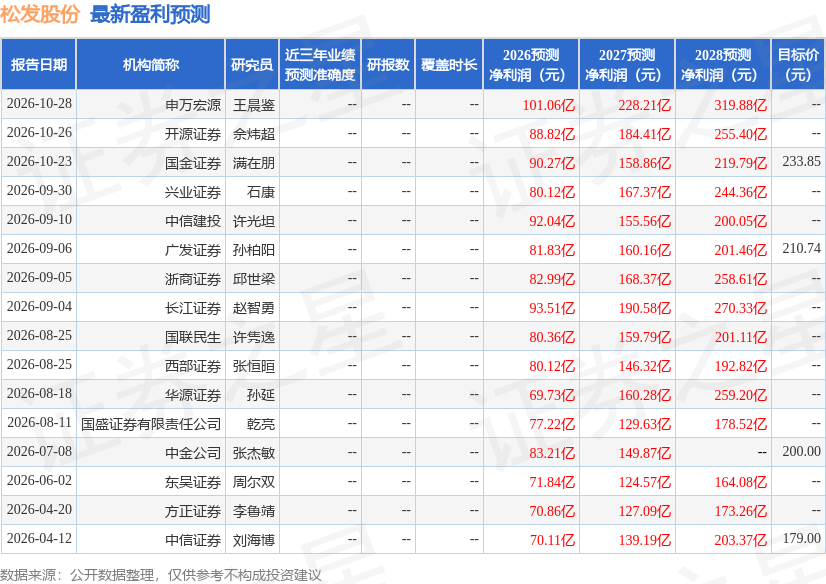
该股最近90天内共有10家机构给出评级,买入评级10家;过去90天内机构目标均价为222.3。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



