据证券之星公开数据整理,近期珂玛科技(301611)发布2026年三季报。截至本报告期末,公司营业总收入9.39亿元,同比上升18.27%,归母净利润1.51亿元,同比下降38.07%。按单季度数据看,第三季度营业总收入3.47亿元,同比上升26.78%,第三季度归母净利润5317.68万元,同比下降26.81%。本报告期珂玛科技三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达55.11%。
本次财报公布的各项数据指标表现一般。其中,毛利率42.94%,同比减20.39%,净利率14.57%,同比减52.33%,销售费用、管理费用、财务费用总计1.21亿元,三费占营收比12.83%,同比增55.11%,每股净资产4.38元,同比增10.71%,每股经营性现金流0.41元,同比减1.21%,每股收益0.35元,同比减37.5%
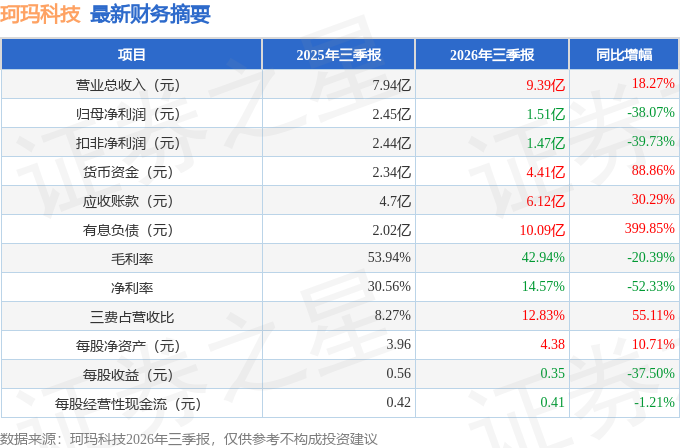
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.62亿元,每股收益均值在0.83元。
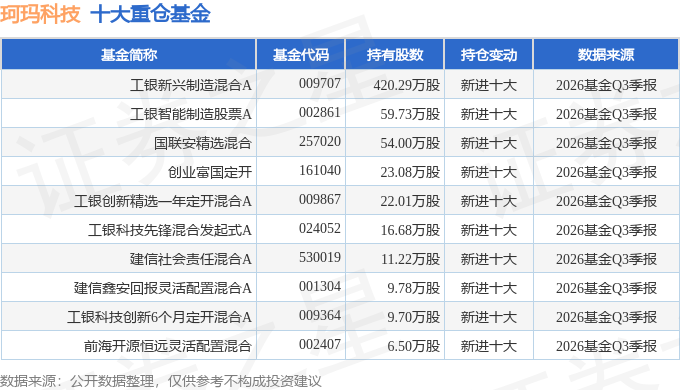
持有珂玛科技最多的基金为工银新兴制造混合A,目前规模为63.41亿元,最新净值3.3748(10月27日),较上一交易日下跌4.71%,近一年上涨12.79%。该基金现任基金经理为马丽娜。
最近有知名机构关注了公司以下问题:
问:2026 年上半年公司的经营业绩表现如何?净利润同比出现波动的主要原因是什么?
答:2026 年上半年,公司实现营业收入 59,221.36 万元,较上年同期增长 13.80%;净利润为 9,824.70万元,同比下降 42.83%。营业收入的稳步增长主要受益于国内半导体产能持续扩张以及设备国产替代进程的稳步深化,下游设备客户采购需求稳健释放。净利润同比下降主要系以下几方面因素综合影响
(a)2026 年上半年公司整体产品结构有所变动,先进陶瓷材料零部件的销售中,高附加值的“功能-结构”一体模块化产品的收入增速不及结构件产品,结构件产品收入占比进一步增加,使得整体毛利率水平有所下降;
(b)2026年上半年研发费用较去年同期增长 54.70%,主要系公司持续围绕陶瓷加热器、静电卡盘等关键核心部件加大研发攻关,研发耗用物料、人员薪酬及研发人员股份支付费用增加所致;
(c)2026年上半年管理费用较去年同期增长 89.13%,主要系管理人员薪酬、固定资产与使用权资产折旧增加,以及收购苏州铠欣并表所致。
2、公司在“功能-结构”一体模块化产品方面的研发进展与产业化出货情况如何?
“功能-结构”一体模块化产品是公司推进半导体前道核心零部件自主可控的重要战略方向。2026年上半年,半导体领域“功能-结构”一体模块化产品实现销售收入 17,222.06 万元,同比增长 8.98%。主要产品进展如下
(a)陶瓷加热器公司突破了薄膜沉积及激光退火等设备的核心部件技术。截至 2026年 6月末,公司已开发 12英寸产品 43款、6 英寸和 8 英寸各 2 款,累计生产交付超过 2,000 支。公司产品已稳定供应多家国产半导体设备厂,并在国产半导体晶圆厂的大规模制造中实现成熟应用;
(b)静电卡盘8英寸刻蚀机Monopolar静电卡盘已通过客户验证并小规模量产;12英寸 ICP/CCP刻蚀机Monopolar静电卡盘已通过验证并小规模量产,多区加热静电卡盘已初步通过验证,截至 2026年 6月末保持持续小批量出货;
(c)超高纯碳化硅套件6英寸重结晶套件通过验证并小批量供应;8英寸套件通过设备厂验证并在 Fab端推广;12英寸渗硅套件部分部件已通过备厂验证并实现小批量供应。
3、请介绍公司收购苏州铠欣后的业务协同进展,以及在碳化硅陶瓷部件领域的战略布局?
公司于 2025 年 7月完成对苏州铠欣 73%股权的收购。苏州铠欣专注于化学气相沉积(CVD)碳化硅涂层和 CVD 碳化硅块体陶瓷零部件的研发与生产,其苏州一期工厂项目已于2025年末建成投产。本次并购补齐了公司在 CVD碳化硅涂层、石墨基座涂层及碳化硅块体结构件方面的能力。截至 2026年 6月末,苏州铠欣 12英寸 ICP/CCP刻蚀机 CVD碳化硅部件多款产品已通过设备厂商验证并实现小批量出货。苏州铠欣依托2026年启动建设的“半导体设备用碳化硅材料及部件项目”,在子公司安徽珂玛现有厂房基础上组建碳化硅陶瓷结构件产品全流程生产工厂,新增碳化硅结构件及超高纯碳化硅套件产能。
4、公司产能建设规划如何?面对新增产能,公司有哪些具体的消化举措?
公司于 2026 年 4 月完成向不特定对象发行可转换公司债券,募集资金总额 7.50亿元。募投项目具体规划如下
(a)结构功能模块化陶瓷部件产品扩建项目达产后预计将新增静电卡盘产能 2,500只/年、陶瓷加热器产能 600只/年;
(b)半导体设备用碳化硅材料及部件项目聚焦碳化硅陶瓷材料及部件的自主化加工与量产;
(c)补充流动资金。
同时,公司依托苏州高新区产业园区新租赁约 3.4 万平方米定制厂房,对分散的先进陶瓷结构件和表面处理场地进行整合集中管理,以减少周转损耗、提升交付效率,并为后续产能扩充储备充足空间。
针对产能消化,公司将结合在手订单及重点客户的机台出货排产计划,合理安排设备投入和产能释放节奏;加速高门槛产品导入,重点加快高难度产品在国内主流半导体设备厂及晶圆厂的验证与转量产速度,持续提高订单覆盖率;持续夯实核心客户份额,依托与下游行业龙头的战略合作关系,持续承接成熟制程扩产及先进制程设备研发的新增零部件需求。
本文数据来源于珂玛科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




