据证券之星公开数据整理,近期移为通信(300590)发布2026年三季报。截至本报告期末,公司营业总收入8.62亿元,同比上升47.97%,归母净利润9916.2万元,同比上升60.91%。按单季度数据看,第三季度营业总收入2.58亿元,同比上升16.01%,第三季度归母净利润1092.81万元,同比下降64.29%。本报告期移为通信应收账款上升,应收账款同比增幅达77.48%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率39.16%,同比减3.67%,净利率11.46%,同比增8.52%,销售费用、管理费用、财务费用总计1.2亿元,三费占营收比13.91%,同比增1.22%,每股净资产4.12元,同比增4.0%,每股经营性现金流0.07元,同比减79.43%,每股收益0.22元,同比增69.23%
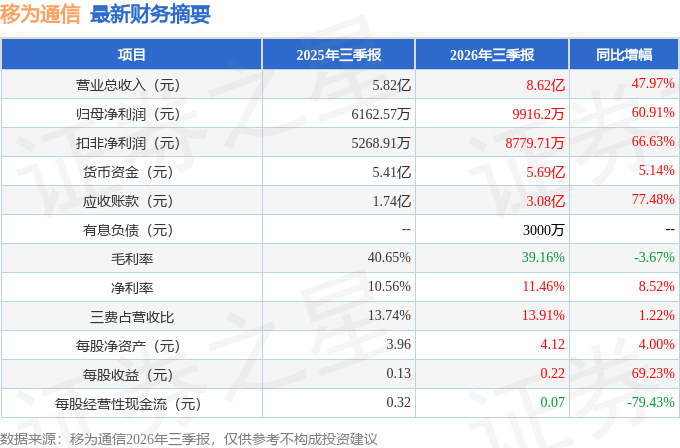
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.34亿元,每股收益均值在0.3元。
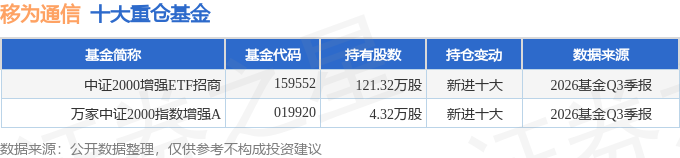
持有移为通信最多的基金为中证2000增强ETF招商,目前规模为15.96亿元,最新净值1.9126(10月27日),较上一交易日下跌3.71%,近一年下跌5.98%。该基金现任基金经理为邓童。
最近有知名机构关注了公司以下问题:
问:6G这两年就要到来了,公司在G级上面有什么取得突破?哪些设备可以用于6G,公司的定位系统有在滴滴上装备吗?
答:您好,目前6G网络尚未商用,公司会顺应市场的需求,积极做好相关技术的储备。公司产品全面兼容NB-IoT、Cat-M、4GLTE Cat.1/Cat.4、Wi-Fi、BLE、5G、卫星通信等多模通信,搭载双频GNSS+RTK+惯性导航融合定位方案,具有全天候、广覆盖、抗遮挡的全域感知能力,目前已服务全球150多个国家和地区的客户,客户类型包含服务运营商、系统集成商、两轮车厂商、物流公司、大型牧场等对物联网终端有智能化需求的企业,现阶段公司业务未涉及与滴滴合作,谢谢。2、廖总您好! 请问公司的I玩具产品什么时候开始销售?会在什么渠道可以购买体验到公司这项新产品? 还有,公司在不久前披露的中期报告当中表述称公司现有面向家电行业的4G及WIFI模组的技术与量产基础、公司将紧抓家电智能化市场机遇、开拓全新业务赛道,请问公司目前在这项业务有何具体进展?是否已有订单到手?谢谢!
您好,公司投资企业布谷原创自研I产品正处于首批交付阶段,当前I文创终端采用ODM项目制模式,暂未直接面向终端消费者开放。公司已拥有面向家电领域的4G模块、WiFi模组产品具备成熟稳定的技术能力与量产基础。后续公司将积极把握国内市场机遇,拓展新兴业务,谢谢。
3、对公司前途,管理层信心如何?三季度预估经营如何?
您好,公司2026年上半年,实现营业收入6.04亿元,同比增长67.70%,实现归属于上市公司股东的净利润8,823.39万元同比上升184.44%。其中,境内实现营业收入0.39亿元,同比增长81.04%,境外实现营业收入5.65亿元,同比增长66.87%。随着海外代工厂产能持续释放、核心销售区域不断拓展、新产品陆续推向市场、下游客户需求的持续扩张,多重有利因素驱动公司经营业绩稳步增长。三季度的经营情况,请关注公司后续的定期报告公司股价受宏观经济环境、国家政策、行业竞争、市场偏好等多方面因素的影响,具有不确定性。公司会坚持努力做好主营业务提升公司核心竞争力,以更好的业绩报广大投资者,谢谢。4、公司近几年一直减持,股价低迷。公司是否对市值管理有所规划?
您好,2026年上半年,公司坚持以夯实内在价值为核心开展市值管理工作1)全力提升经营业绩,夯实价值根基2026年上半年,公司实现营业收入60,368.42万元,同比上升67.70%实现归属于上市公司股东的净利润8,823.39万元,同比上升
184.44%,以经营增长支撑公司内在价值;2)持续稳定的股东现金分红坚持常态化现金分红,2026年推出中期分红方案,占2026年半年度归属于上市公司股东净利润的比例为52.39%,持续馈广大投资者;3)长效激励绑定核心团队2026年上半年,落地限制性股票激励计划及员工持股计划,将核心骨干利益与公司经营股东长期利益绑定,助力中长期业务目标落地;4)做好信息披露与投资者沟通保持高质量信息披露,并通过业绩说明会、现场调研、互动易等渠道,客观传递业务进展与战略规划,帮助投资者全面理解公司发展逻辑与长期价值。
估值是市场对公司基本面、行业空间及盈利预期综合判断的结果。后续,公司会持续提升经营质量、完善公司治理、提高信息披露质量、增强股东报、提升资本运作能力、积极开拓新业务和新应用领域等创造公司价值,持续为全体股东带来长期稳定的报。谢谢。
5、公司除了通信行业,有没有开发其他新的技术产品,比如光模,半导体,封测等?
您好,公司是智能物联网设备和整体解决方案的提供商主要集成了卫星定位系统、智能传感器系统、电源管理系统、控制系统、通信系统、处理系统和I处理单元(NPU)等硬件,部分产品结合I智能分析、边缘计算引擎及两轮车智能化标准架构等与适用场景适配的技术,将采集的信息进行高效的信息处理、并将处理后的信息利用通信网络传输到后台服务器,最终实现对设备和车辆等的智能管理与控制。公司坚持创新驱动发展战略,持续围绕核心物联网应用场景进行产品升级与拓展,2026年上半年推出覆盖车辆追踪、重型设备管理、工业网络连接及资产安全管理等领域的7款新品。暂不涉及光模、半导体、封测领域,谢谢6、公司业务大部分在国外?外围加息利好公司业绩吗?为什么不扩大国内市场?
您好,公司坚持全球化发展战略,2026年上半年境外收入占比超93%。美联储加息或推动美元走强,但汇率波动存在不确定性,公司将继续聚焦业务发展,深耕核心领域、开拓新兴市场以良好业绩,切实报广大投资者的信任与支持。国内市场是公司重点战略布局领域之一,2025年底电动两轮车“新国标”政策正式落地,公司已实现与国内多家两轮车头部厂商合作。与此同时,国内智能家居产业持续获得各级政府重视与国家产业政策扶持,公司已有面向家电行业的4G模块、WiFi模组产品,公司将紧抓国内市场机遇,提升国内市场份额,谢谢。
7、你好,贵公司理财的现金可否购股份?增强投资者信心
您好,感谢您的建议。2023年8月,公司发布购方案已于2024年2月实施完毕,累计支付金额30,433,375.86元(不含交易费用)。股份购是维护公司价值的可选工具,实施前需要结合公司经营发展等综合判断。当前公司持续推进技术创新,并以分红方式积极馈广大投资者,自上市以来,公司已连续10年实施现金分红,累计分红总额超5亿元,2026年推出中期分红方案占2026年半年度归母净利润的比例为52.39%。公司管理层将持续聚焦主业、提质增效,不断夯实经营基本面,推动公司内在价值在资本市场得到合理体现。若后续有购相关计划,公司会根据相关法律法规的要求及时履行信息披露义务,谢谢。
本文数据来源于移为通信2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




