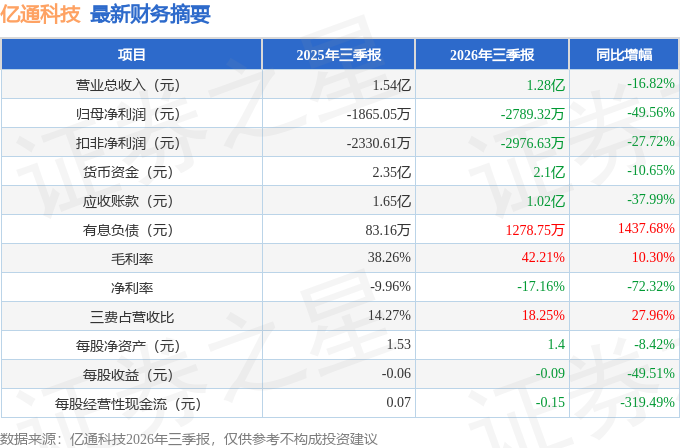
据证券之星公开数据整理,近期亿通科技(300211)发布2026年三季报。截至本报告期末,公司营业总收入1.28亿元,同比下降16.82%,归母净利润-2789.32万元,同比下降49.56%。按单季度数据看,第三季度营业总收入4613.18万元,同比下降30.27%,第三季度归母净利润-1016.2万元,同比下降78.4%。本报告期亿通科技公司应收账款体量较大,当期应收账款占最新年报营业总收入比达53.74%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率42.21%,同比增10.3%,净利率-17.16%,同比减72.32%,销售费用、管理费用、财务费用总计2338.41万元,三费占营收比18.25%,同比增27.96%,每股净资产1.4元,同比减8.42%,每股经营性现金流-0.15元,同比减319.49%,每股收益-0.09元,同比减49.51%
财务报表中对有大幅变动的财务项目的原因说明如下:- 应收票据变动幅度为1075.31%,原因:报告期末持有未到期的银行承兑汇票增加。
- 应收款项融资变动幅度为169.16%,原因:报告期末持有未到期,但预计会贴现或转让的银行承兑汇票增加。
- 预付款项变动幅度为1342.17%,原因:报告期末预付供应商货款余额增加,为晶圆备货款。
- 存货变动幅度为40.06%,原因:报告期末CM设备相关库存及工程施工成本较期初增加。
- 合同资产变动幅度为43.40%,原因:报告期末智能化工程按项目执行进度计量的应收权利比年初增加。
- 其他流动资产变动幅度为177.40%,原因:报告期末待抵扣增值税金额增加。
- 在建工程的变动原因:智能化工程项目投入。
- 使用权资产变动幅度为135.03%,原因:报告期内工程项目新增长期租赁房产,按新租赁准则确认使用权资产。
- 其他非流动资产变动幅度为53.44%,原因:报告期末一年以上到期的产品质保金增加。
- 应付票据变动幅度为274.20%,原因:报告期末应付未到期的银行承兑汇票金额增加。
- 应付账款变动幅度为42.76%,原因:报告期末未到期的供应商货款余额增加。
- 预收款项变动幅度为-30.56%,原因:报告期内期初预收房屋租赁款结转收入,同时,本期新增预收房屋租赁款。
- 合同负债变动幅度为-62.42%,原因:报告期内期初预收产品款结转营业收入。
- 应付职工薪酬变动幅度为-33.00%,原因:本期发放上年度奖金导致期末留存应付未付职工薪酬减少。
- 一年内到期的非流动负债变动幅度为780.72%,原因:报告期内工程项目新增长期租赁房产,其中一年内到期部分由“租赁负债”重分类转入。另外,银行借款一年以内转入。
- 其他流动负债变动幅度为148.26%,原因:本期背书转让尚未到期的非重点银行承兑汇票(不满足终止确认条件)金额增加,以及待转销项税额增加。
- 租赁负债变动幅度为115.48%,原因:报告期内工程项目新增长期租赁房产,确认一年以上到期部分的租赁负债。
- 预计负债变动幅度为33.60%,原因:本期计提产品质量保证(保修)费用增加。
- 递延收益变动幅度为-68.82%,原因:与资产相关的政府补助逐步摊销完毕。同时,报告期内无大额政府补助金额确认。
- 递延所得税负债变动幅度为80.23%,原因:本期新增长期租赁形成的使用权资产与租赁负债账面价值产生应纳税暂时性差异,相应确认递延所得税负债增加。
- 短期借款的变动原因:报告期内新增银行流动资金借款。
- 长期应付款的变动原因:报告期末工程类项目对应的待支付供应商款项。
- 经营活动产生的现金流量净额变动幅度为-319.49%,原因:报告期内销售商品、提供劳务收到的现金大幅减少;同时,支付其他与经营活动有关的现金增加。
- 投资活动产生的现金流量净额变动幅度为-364.00%,原因:报告期内购建固定资产、无形资产和其他长期资产支付的现金增加。
- 筹资活动产生的现金流量净额变动幅度为173.39%,原因:报告期内新增银行借款,同时上年同期偿还了大额债务及支付了利息。
- 汇率变动对现金及现金等价物的影响额变动幅度为-22.91%,原因:报告期内外币汇率变动对现金流的影响。
- 税金及附加变动幅度为-31.31%,原因:报告期内应交增值税减少,相应城市维护建设税及教育费附加随之减少。
- 财务费用变动幅度为67.35%,原因:报告期内利息收入减少,同时,汇兑净损失增加。
- 其他收益变动幅度为-69.89%,原因:报告期内政府补助确认金额减少。
- 信用减值损失变动幅度为-354.44%,原因:报告期内根据会计政策计提的应收账款、其他应收款坏账准备增加。
- 资产减值损失变动幅度为84.55%,原因:报告期内根据会计政策计提的存货跌价损失减少。
- 营业外收入变动幅度为58.59%,原因:报告期内报废物料销售收入。
- 营业外支出变动幅度为-90.42%,原因:捐赠支出。
- 所得税费用变动幅度为89.15%,原因:报告期内子公司云曦利润总额增加。
- 归属于少数股东的综合收益总额变动幅度为78.33%,原因:报告期内子公司云曦净利润增加。
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-14.12%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为0.13%,中位投资回报较弱,其中最惨年份2024年的ROIC为-8.94%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报15份,亏损年份3次,显示生意模式比较脆弱。
- 融资分红:公司上市15年以来,累计融资总额3.22亿元,累计分红总额9818.64万元,分红融资比为0.31。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/--,净经营利润分别为-55.6万/-3886.36万/-2691.45万元,净经营资产分别为1.18亿/1.81亿/1.53亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.15/1.22/0.67,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2783.54万/1.23亿/1.28亿元,营收分别为1.82亿/1.01亿/1.91亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为3.74%)
最近有知名机构关注了公司以下问题:
问:投资者主要及回复:
答:您好,关于公司申请撤销退市风险警示的事项,目前正处于交易所审核阶段,公司积极配合交易所审核;后续如有进展,公司将会严格按照监管规定及时履行信息披露义务。具体审核时限及进展安排,以交易所审核规定及公司公告为准。公司股票申请撤销股票退市风险警示能否获得深圳证券交易所批准尚存在不确定性。还请理性投资,注意风险。2、未来是否有 R眼镜方面业务?
您好,公司业务不涉及智能眼镜相关业务。目前芯片及传感器模组主要用途是智能手表、手环及其它健康设备。具体生产经营、技术研发、业务发展等相关信息,公司在定期报告进行了详细披露。
3、鲸鱼子公司芯片业务是否考虑拓展第三方业务?
芯片及传感器模组业务,当前的主要客户是安徽华米,公司会继续开拓市场,寻求更多客户和合作伙伴,但芯片产品进入市场都需要经过研发、验证、客户导入等多个阶段,新客户导入需要一定周期。4、公司未来发展有何规划?
公司将持续围绕原有广电产品及相关业务、芯片及传感器业务、医疗器械销售三大业务板块稳步经营。芯片业务重点推动超低功耗人工智能处理器芯片及健康监测类生物传感器的技术深耕与市场布局;广电设备在稳定国内市场的同时拓展国外市场;医疗器械巩固代理渠道优势,拓展代理品类和区域市场。
5、中报显示,合肥云曦主要业务分布在合肥,是否拓展到其他省份?
当前合肥云曦主要业务以发展安徽省内客户为主,巩固代理渠道优势、拓展代理品类和区域市场。
本文数据来源于亿通科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




