首页 - 股票 - 财报季 - 正文

汇川技术(300124)2026年三季报简析:营收净利润同比双双增长,应收账款上升

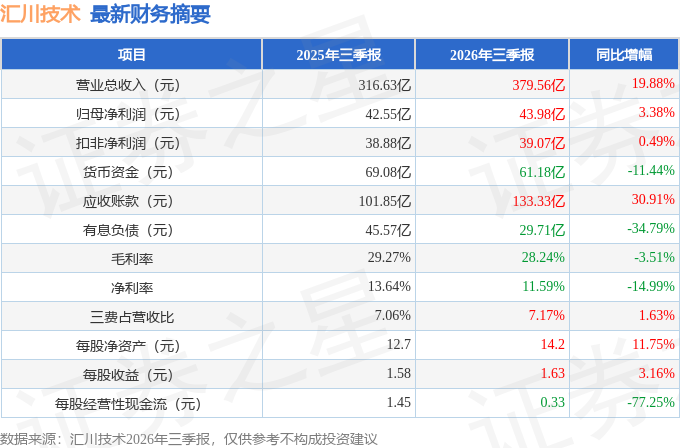
据证券之星公开数据整理,近期汇川技术(300124)发布2026年三季报。截至本报告期末,公司营业总收入379.56亿元,同比上升19.88%,归母净利润43.98亿元,同比上升3.38%。按单季度数据看,第三季度营业总收入132.81亿元,同比上升19.08%,第三季度归母净利润15.89亿元,同比上升23.55%。本报告期汇川技术应收账款上升,应收账款同比增幅达30.91%。

本次财报公布的各项数据指标表现一般。其中,毛利率28.24%,同比减3.51%,净利率11.59%,同比减14.99%,销售费用、管理费用、财务费用总计27.23亿元,三费占营收比7.17%,同比增1.63%,每股净资产14.2元,同比增11.75%,每股经营性现金流0.33元,同比减77.25%,每股收益1.63元,同比增3.16%
财务报表中对有大幅变动的财务项目的原因说明如下:

  1. 交易性金融资产变动幅度为-43.67%,原因:赎回封闭式结构性存款及开放式理财产品。
  2. 存货变动幅度为54.2%,原因:受销售增长带动生产安排和公司战略备货的共同影响,原材料、库存商品、发出商品及在产品较期初增加。
  3. 一年内到期的非流动资产变动幅度为86.85%,原因:一年内到期的长期定期存款和利息增加。
  4. 其他流动资产变动幅度为81.58%,原因:①留抵进项税额和待认证进项税额增加;②增加上市发行费用。
  5. 在建工程变动幅度为73.61%,原因:苏州吴中区新能源汽车核心零部件生产基地项目(三基地)、联合动力研发中心建设及平台类研发项目(苏州)、西安研发中心项目以及大连研发制造基地项目持续投入及配套的在安装设备增加。
  6. 递延所得税资产变动幅度为31.89%,原因:①子公司联合动力可抵扣亏损增加,确认递延所得税资产增加;②内部交易未实现利润增加,确认递延所得税资产增加;③计提资产减值准备,确认递延所得税资产增加。
  7. 其他非流动资产变动幅度为-39.86%,原因:①将一年内到期的长期定期存款重分类至“一年内到期的非流动资产”;②赎回定期存款。
  8. 短期借款变动幅度为-59.12%,原因:偿还短期借款。
  9. 交易性金融负债变动幅度为61.99%,原因:收到卖出期权合同期权费增加。
  10. 预收款项变动幅度为321.36%,原因:预收租金。
  11. 应交税费变动幅度为44.95%,原因:应交企业所得税增加。
  12. 合同负债变动幅度为35.81%,原因:预收一年以内到期的项目款和货款增加。
  13. 一年内到期的非流动负债变动幅度为71.05%,原因:将一年内到期的长期借款重分类至“一年内到期的非流动负债”。
  14. 长期借款变动幅度为-31.47%,原因:将一年内到期的长期借款重分类至“一年内到期的非流动负债”。
  15. 库存股变动幅度为90.21%,原因:回购股票。
  16. 其他综合收益变动幅度为-2312.68%,原因:外币汇率波动导致报表折算差额的变化。
  17. 财务费用变动幅度为139.2%,原因:受汇率波动影响,汇兑损失同比增加。
  18. 投资收益变动幅度为-87.72%,原因:受汇率波动影响,前海晶瑞持有的海外基金公允价值变动损失同比增加。
  19. 公允价值变动收益变动幅度为2110.43%,原因:股权投资项目公允价值变动收益同比增加。
  20. 信用减值损失变动幅度为-283.02%,原因:应收账款余额增加的影响。
  21. 资产减值损失变动幅度为-133.12%,原因:计提存货跌价准备增加。
  22. 资产处置收益变动幅度为318.4%,原因:固定资产处置收益增加。
  23. 营业外收入变动幅度为64.16%,原因:收到与日常经营活动无关的政府补助款增加。
  24. 所得税费用变动幅度为81.02%,原因:公司利润分布结构变化的影响。
  25. 少数股东损益变动幅度为-97.19%,原因:非全资子公司净利润同比减少的影响。
  26. 其他综合收益变动幅度为-209.62%,原因:外币汇率波动导致报表折算差额的变化。
  27. 经营活动产生的现金流量净额变动幅度为-77.22%,原因:①销售增长带动生产安排和公司战略备货的共同影响,支付生产采购款增加;②应收账款增加,资金占用增加。
  28. 投资活动产生的现金流量净额变动幅度为119.23%,原因:公司结构性存款和定期存款净赎回额同比增加。
  29. 筹资活动产生的现金流量净额变动幅度为-188.92%,原因:①上年同期子公司联合动力收到首次公开发行的募集资金;②借款净还款额同比增加。
  30. 现金及现金等价物净增加额变动幅度为-132.56%,原因:①上年同期子公司联合动力收到首次公开发行的募集资金,同时借款净还款额同比增加,使得筹资净现金流同比减少;②销售增长带动生产安排和公司战略备货的共同影响,支付生产采购款增加,同时应收账款增加,资金占用增加,使得经营净现金流同比减少。

证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为13.86%,资本回报率强。去年的净利率为11.47%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为17%,中位投资回报好,其中最惨年份2019年的ROIC为10.56%,投资回报也较好。公司历史上的财报较为好看。
  • 融资分红:公司上市16年以来,累计融资总额56.10亿元,累计分红总额93.01亿元,分红融资比为1.66。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为36.1%/32.1%/24.9%,净经营利润分别为47.76亿/43.46亿/51.73亿元,净经营资产分别为132.27亿/135.2亿/207.38亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.2/0.1/0.14,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为61.54亿/38.32亿/62.56亿元,营收分别为304.2亿/370.41亿/451.05亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为50.98%)
  2. 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达264.03%)

分析师工具显示:证券研究员普遍预期2026年业绩在58.25亿元,每股收益均值在2.15元。
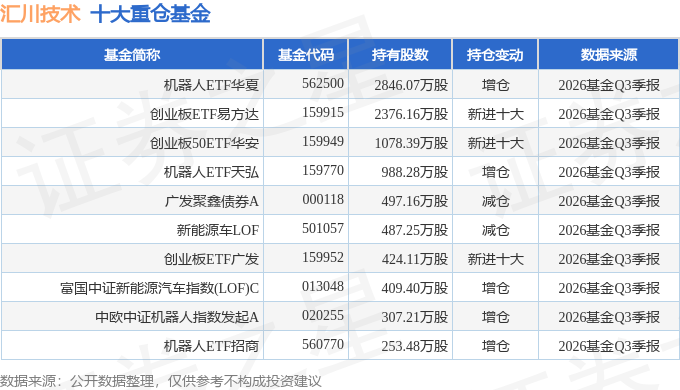
持有汇川技术最多的基金为机器人ETF华夏,目前规模为163.98亿元,最新净值0.854(10月27日),较上一交易日下跌2.78%,近一年下跌17.6%。该基金现任基金经理为华龙。

最近有知名机构关注了公司以下问题:
问:未来驱动公司通用自动化业务增长的驱动力有哪些?
答:今年以来,公司自动化业务呈现较快增长,主要得益于①I 产业链拉动I 算力基础设施投资、人形机器人、储能等新兴产业快速发展,带动了光模块、PCB、液冷机床、半导体设备等多个相关行业的需求;②行业复苏锂电、汽车装备、机床、手机、物流、工程机械电动化、半导体等多个行业“多点开花”,普遍实现较高增速;③中国设备出口带动中国设备制造业在全球市场的竞争力有所提升,公司通过“借船出海”的方式跟着客户出海;④国产替代深化在国产自主可控的趋势推动下,公司持续替代外资品牌份额。
从驱动因素来看,I 投资的拉动、中国设备出口及国产化等因素仍将持续为公司通用自动化业务的拓展提供支撑。此外,公司将持续紧抓景气度行业的需求复苏以及传统行业的结构性增长,实现通用自动化业务的持续增长。
2、公司 PLC 产品的拓展情况以及未来份额目标?大型 PLC 的进展如何?
公司 PLC 产品包括小型 PLC、中型 PLC、中大型 PLC,均实现了大批量销售。近年来,伴随着公司持续加大在控制类产品的投入力度,公司 PLC 产品能力不断提升,也在持续拓宽下游领域的切入,目前在锂电、3C、光伏、印包等众多行业得到较好的应用。今年以来,得益于 I 相关投资、锂电池、3C 等需求拉动,叠加国产化驱动,公司的 PLC 产品实现快速增长。2026 年上半年,公司中大型 PLC 产品份额约 6.7%,位居第三名;小型 PLC 产品份额约 14.6%,位居第二名,公司中大型 PLC 和小型 PLC 产品的市场份额均为国产品牌第一名。
PLC 属于公司的战略产品,是自动化设备的大脑,公司会持续加大PLC产品的研发投入。公司去年推出了面向连续性生产应用场景的、带功能安全的大型 PLC 产品,正在积极地在客户端进行产品试机和验证工作,目前已在矿山、港口、市政等行业应用场景有所落地。当前,公司中大型 PLC 产品在中国市场仍有足够的成长空间。随着公司产品能力及耦合多产品解决方案的能力的不断提升,预计未来中大型 PLC产品能够实现较好的成长。
3、公司在精密机械类产品的拓展情况如何?
公司在 2018 年收购上海莱恩以来,积极布局精密械产品,目前已具备成熟的高精度滚珠丝杠设计和工艺能力。当前,公司的花键丝杆及重载丝杆产品在下游领域均实现较好的批量应用和销售。公司于 2023 年收购韩国 SBC 公司,在精密机械方面补充了精密直线导轨产品线。凭借与工业行业客户的高度协同,公司通过多产品解决方案的市场策略持续导入精密机械类产品。今年以来,得益于公司在机床、汽车装备、3C 等下游行业的持续拓展,公司的精密机械类产品实现快速增长。
4、公司基于什么方面的考虑决策切入数字能源业务?
公司过去就判断能源系统将发生重大变革,即“源、网、荷、储、碳”等环节将重构,未来公司会坚定投入数字能源业务,主要基于①全球能源安全重要性提升,能源基础设施建设已成为多国国家战略;②国内新型电力系统建设、台区改造、虚拟电厂、智慧工业园区等场景将带来长期机会;③海外新型电力系统建设中,交流侧及构网型控制技术是核心能力,公司已围绕 PCS、构网型技术和系统级方案进行布局;④数字能源与工业自动化围绕的是同一个客户群体的场景,公司将凭借场景优势拓展业务。
5、国际化作为市场选择的一个战略变化,公司是否有设定具体的目标以及在哪些方面要做提升以推进国际化业务?
目前,公司海外业务占比还比较小。公司未来希望海外业务占比持续提升。基于国际化目标的设定,公司现阶段在海外市场要着力推动以下几个方面①基于过去 20 多年在中国市场的耕耘,公司规模快速增长,已经在中国市场建立起比较好的龙头品牌形象。基于国际化的战略,公司需要加大力度推动汇川在国际市场的品牌建设工作。②快速搭建包括销售、研发、供应链在内的国际化平台。③借助行业定制化解决方案以及与跨国企业在中国市场深度合作的积累,坚定走解决方案出海的策略,把各个细分领域中具有优势的解决方案向跨国企业客户的海外分支输出。
6、公司未来研发投入的重点方向有哪些?
公司仍将营业收入的 8%至 10%投入到研发,以保持公司的技术领先性并支撑公司战略业务的储备和落地。公司研发投入的重点方向主要包括①I、人形机器人、能源管理等新的战略业务;②针对海外市场产品的开发;③软件领域,包括 F 平台、PLC、CNC、数字化平台等,旨在弥补国内相关领域短板。
接待过程中,与投资者进行了充分的交流与沟通,严格按照《信息披露事务管理制度》等规定,保证信息披露的真实、准确、完整、及时、公平。没有出现未公开重大信息泄露等情况。

本文数据来源于汇川技术2026年三季报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示汇川技术行业内竞争力的护城河优秀,盈利能力优秀,营收成长性良好,综合基本面各维度看,估值合理。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

