据证券之星公开数据整理,近期东方锆业(002167)发布2026年三季报。截至本报告期末,公司营业总收入11.25亿元,同比上升21.4%,归母净利润1.67亿元,同比上升330.64%。按单季度数据看,第三季度营业总收入4.49亿元,同比上升49.45%,第三季度归母净利润8630.7万元,同比上升798.6%。本报告期东方锆业应收账款上升,应收账款同比增幅达45.52%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率29.37%,同比增78.16%,净利率14.8%,同比增254.72%,销售费用、管理费用、财务费用总计8125.56万元,三费占营收比7.22%,同比增21.48%,每股净资产2.48元,同比增9.59%,每股经营性现金流0.33元,同比减24.94%,每股收益0.21元,同比增330.86%
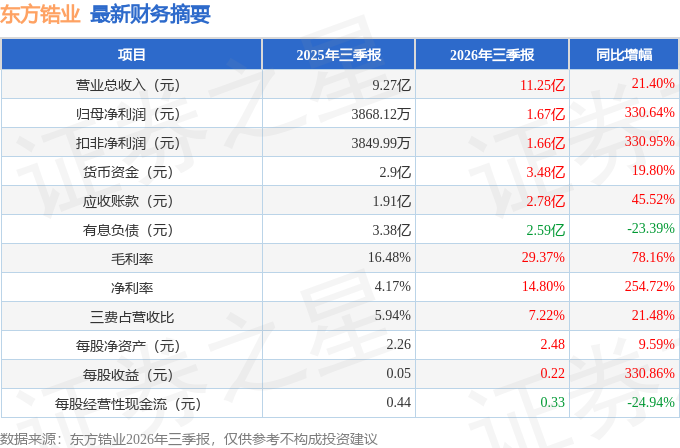
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.2亿元,每股收益均值在0.28元。
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:
尊敬的投资者,您好!
公司始终秉持“做精做细、做强做大”的核心发展战略,聚焦锆系制品研发、生产与销售,坚持走专业化发展道路,致力于持续提升经营质量、盈利能力与股东价值。具体规划如下
一是夯实内生增长,提升核心竞争力。公司以“做优存量、提质增效”为主线,持续加大研发投入,优化投入产出效率,从生产端、产品端、产能端协同发力。生产端,围绕现有生产线推进智能化、绿色化技术改造,降本增效,稳定提升产品良率与品质稳定性;产品端,紧贴新能源、航空航天、生物医疗、电子信息等下游新兴领域客户需求,定向开展新品研发攻关,持续推出适配新场景的高附加值产品,扩大市场份额与盈利空间;产能端,稳步推进年产 6万吨新能源电池级氯氧化锆及 1.2 万吨锆铪分离高纯氧化物项目(一期)、年产 1万吨新能源电池级高纯复合氧化锆项目、年产 3万吨电熔氧化锆陶瓷产业基地建设项目(二期)等募投项目建设。上述项目均围绕公司现有主营品种扩产,是公司立足主业、强化核心产品规模优势的重要举措。项目建成后,将进一步扩大主营产品产能规模,优化产品结构,巩固市场地位,为内生增长和盈利能力提升提供有力支撑。同时,公司将持续优化内部管理,提升生产运营效率,确保内生增长质量与效益同步提升。
二是推进外延拓展,完善产业链布局。围绕锆产业链上下游及新兴应用领域,择机推进补链、延链类新项目投资建设,完善产品与业务结构,满足下游客户日益增长的需求。
三是发挥上市平台优势,推动产业整合。充分发挥上市公司融资与并购整合平台优势,围绕主业寻找优质并购标的,推动产业链上下游及相关产业整合,发挥技术研发与产业协同效应,增强战略支撑能力与价值创造能力。
四是增强抗风险能力,夯实可持续发展基础。坚持稳中求进,统筹发展与安全,优化资源配置和投资节奏,强化投资报与风险管控,密切关注锆行业前沿技术及产业政策变化,提升应对市场波动和政策变化的能力,增强长期发展后劲,推动公司高质量、可持续发展。
请注意投资风险,感谢您的关注与支持!
2、请问贵公司的产品在燃气轮机方面能不能得到应用,都有哪些方面,谢谢
尊敬的投资者,您好!
公司产品钇稳定氧化锆已用于航天航空、工业燃气轮机的热喷涂工艺。钇稳定氧化锆粉末经加热至熔融或半熔融状态后,可喷射到基材表面形成保护涂层。此类涂层具有优异的热障性能、耐磨性和氧离子传导性,在航空航天、工业燃气轮机等领域具有重要应用价值。
请注意投资风险,感谢您的关注与支持!
3、公司在固态电池氧化物领域卤化物路线领域研发也有几年时间了,一直得不到客户认证通过。是研发投入资金不够,还是别的问题?毕竟路线不是全固态,半固态领域也这么难,有没有想过放弃。
尊敬的投资者,您好!感谢您的关注。公司的锆产品可作为固态电池电解质的原材料、前驱体或相关添加组分,在氧化物路线和卤化物路线中均具备应用可能;由于公司属于固态电池电解质的材料厂家,不直接生产电芯,也不直接面向终端车企做整包认证,而是配合下游电解质厂、电芯厂和车企进行材料验证与迭代,因此客户认证周期较长,并非单纯靠增加研发资金能够解决。目前全球固态电池尚未实现大规模量产,全固态电池仍处于早期研发和中试阶段,行业整体产业化节奏存在不确定性;公司主抓固态电池发展方向,前瞻性投入研发,坚持多路线布局,争取技术先发优势,不会轻易放弃固态电池材料方向,但也会根据技术进展、市场需求和投入产出情况动态评估、稳健推进,并继续积极配合下游客户送样、测试和迭代,后续如有达到信披要求,公司将按规定及时公告。固态电池产业化进度、客户认证进度、技术路线变化等均存在不确定性,敬请投资者注意投资风险。
本文数据来源于东方锆业2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




