据证券之星公开数据整理,近期晶合集成(688249)发布2026年三季报。截至本报告期末,公司营业总收入93.1亿元,同比上升14.52%,归母净利润4.75亿元,同比下降13.7%。按单季度数据看,第三季度营业总收入33.54亿元,同比上升14.42%,第三季度归母净利润2.29亿元,同比上升5.23%。本报告期晶合集成公司应收账款体量较大,当期应收账款占最新年报归母净利润比达174.05%。
本次财报公布的各项数据指标表现一般。其中,毛利率23.38%,同比减9.73%,净利率4.74%,同比减2.55%,销售费用、管理费用、财务费用总计9.07亿元,三费占营收比9.74%,同比增21.33%,每股净资产12.92元,同比增21.16%,每股经营性现金流2.11元,同比增58.47%,每股收益0.24元,同比减14.29%
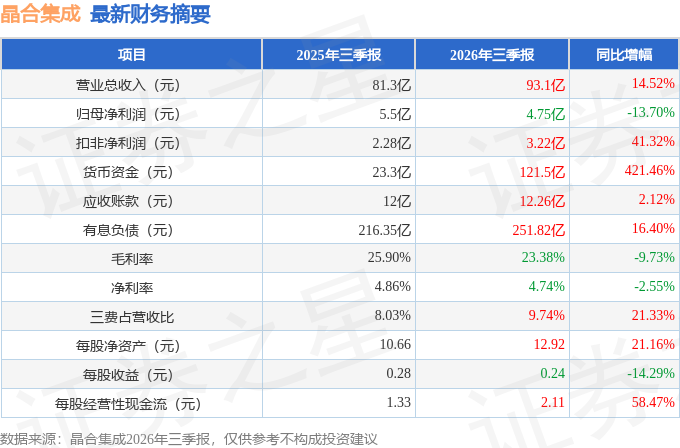
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在7.28亿元,每股收益均值在0.33元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是兴证全球基金的谢治宇,在2025年的证星公募基金经理顶投榜中排名第一,其现任基金总规模为302.67亿元,已累计从业13年275天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
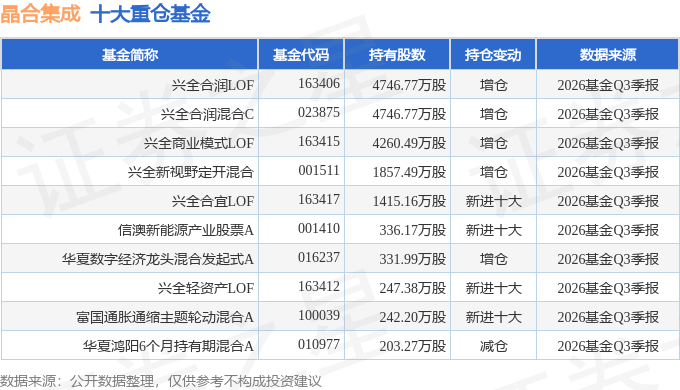
持有晶合集成最多的基金为兴全合润LOF,目前规模为177.43亿元,最新净值1.8953(10月27日),较上一交易日下跌3.55%,近一年下跌11.44%。该基金现任基金经理为谢治宇。
最近有知名机构关注了公司以下问题:
问:介绍公司 2026年上半年业绩情况:
答:复截至 6 月底,公司总产能约 16 万片/月,产能利用率维持在高位。
问题 2终端消费电子市场景气度一般,为什么公司还可以保持高稼动率?
复I 产业发展为国内集成电路制造行业带来新的机遇一方面 I 技术的发展催生了新的应用领域,市场规模扩张,另一方面,海外供给端产能被 I 产品挤压,其他品类制造订单外溢。同时公司也在积极拓展新产品方向,提升公司的竞争力,为客户提供稳定且高效的代工服务。
问题 3公司目前的研发进展如何?
复28nm OLED 及 110nm 高像素密度高阶硅基 OLED显示驱动芯片产品验证中;55nm 高效能高动态范围成像技术图像传感器工艺平台开发完成,90nm 高阶近红外感光图像传感器已实现小批量生产;28nm 逻辑工艺平台已导入客户样品流片验证中,22nm 逻辑芯片工艺开发中。
问题 4请问公司四期项目扩产的制程和终端应用产品?目前扩产进度如何?
复公司四期项目将建设一条产能为 5.5 万片/月的 12英寸晶圆代工生产线,布局 40nm 及 28nm 的 CIS、OLED、逻辑等工艺,产品可广泛应用于 OLED 显示面板、I 手机、I 电脑、智能汽车、人工智能及存储等领域。目前四期项目正在进行无尘室的装修,扩产工作稳步推进中。
问题 5请问公司扩产需要的设备是否可以正常采购?
复公司设备的采购和交付正常,同时公司也在满足使用需求的前提下积极采用国产化设备,保障公司的供应链稳定。
本文数据来源于晶合集成2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




