据证券之星公开数据整理,近期森林包装(605500)发布2026年三季报。截至本报告期末,公司营业总收入30.73亿元,同比上升55.13%,归母净利润2550.82万元,同比下降15.59%。按单季度数据看,第三季度营业总收入10.48亿元,同比上升27.73%,第三季度归母净利润1731.51万元,同比上升1990.83%。本报告期森林包装应收账款上升,应收账款同比增幅达43.99%。
本次财报公布的各项数据指标表现一般。其中,毛利率6.0%,同比增18.26%,净利率0.46%,同比增215.31%,销售费用、管理费用、财务费用总计1.09亿元,三费占营收比3.54%,同比减28.29%,每股净资产6.23元,同比增1.08%,每股经营性现金流0.33元,同比增544.09%,每股收益0.06元,同比减14.29%
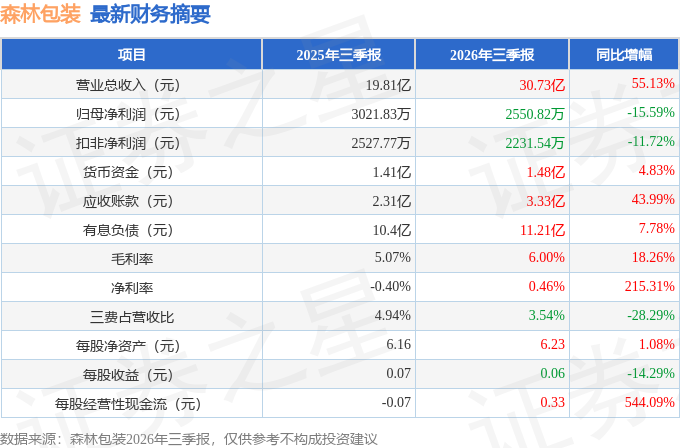
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:在本次说明会上,公司就投资者关系的给予了答复,并对相关进行了梳理,主要及答复如下:
答:在本次说明会上,公司就投资者关系的问题给予了复,并对相关问题进行了梳理,主要问题及复如下
问题1、 2026年1至6月份营业收入有20多亿元,应该是半年度的历史新高。当前新项目产能达产进展?对于下半年及中长期经营态势有何展望?
公司由于造纸产能的增加,营业收入同比增长74.51%。至目前公司计划投资的主要项目“年产60万吨数码喷墨纸产业升级项目”和“年产50万吨包装纸设备更新技改项目”均已达产,形成集造纸至纸包装全产业链的经营体系,经营上增强了抗风险能力。上述两项目的达产后预计产出产品营业收入较公司投资前的资产、营业收入规模具有成倍的增长,成为公司长远重大发展规划和产业布局。后续公司管理层将通过加大市场布局,工艺技术改良等多方面举措提高项目绩效。实现项目投资的预期。
问题2上半年的净利润大减,下半年有没有具体的办法扭转这种局面。
主要为公司造纸产业由于投资项目的实施,固定资产投资增加增值税抵扣,增值税即征即退减少所致。公司“年产60万吨数码喷墨纸产业升级项目”自2025年投产以来尚未盈利,但是报告期亏损额较2025年大幅度收窄。根据历史年份的情况,下半年的经营业绩较上半年均有一定的升。
问题3公司“年产60万吨数码喷墨纸产业升级项目”自2025年投产以来尚未盈利,这个项目的盈利预计会在哪个时间段。
公司“年产60万吨数码喷墨纸产业升级项目”自2025年投产以来尚未盈利,但是报告期亏损额较2025年大幅度收窄。第4季度公司可能会增加资源综合利用的增值税即征即退等收益,有助于有效改善公司盈利状况。
问题4消费市场复苏缓慢,这种趋势是否会影响公司的业绩,公司怎么应对。
消费市场复苏程度,可能会影响公司业绩。公司将充分发挥自身产业链齐全优势,并加大营销力度、增加研发投入等应对这种局面。
问题5未来研发的重点会在哪里?
公司未来的研发重点 1、纸包装方面,通过技术的研发主要扩大其应用领域。2、原纸方面,将投入增强其物理性能,提升其产品的附加值研发。同时将投入新工艺、新技术的研发,降低能耗、环保成本等方面。
本文数据来源于森林包装2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




