据证券之星公开数据整理,近期联德股份(605060)发布2026年三季报。截至本报告期末,公司营业总收入11.34亿元,同比上升21.87%,归母净利润2.2亿元,同比上升23.54%。按单季度数据看,第三季度营业总收入4.03亿元,同比上升17.25%,第三季度归母净利润8042.34万元,同比上升17.08%。本报告期联德股份盈利能力上升,毛利率同比增幅2.54%,净利率同比增幅1.86%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率38.13%,同比增2.54%,净利率19.56%,同比增1.86%,销售费用、管理费用、财务费用总计9359.42万元,三费占营收比8.26%,同比增11.29%,每股净资产10.77元,同比增7.1%,每股经营性现金流1.32元,同比增44.39%,每股收益0.92元,同比增24.32%
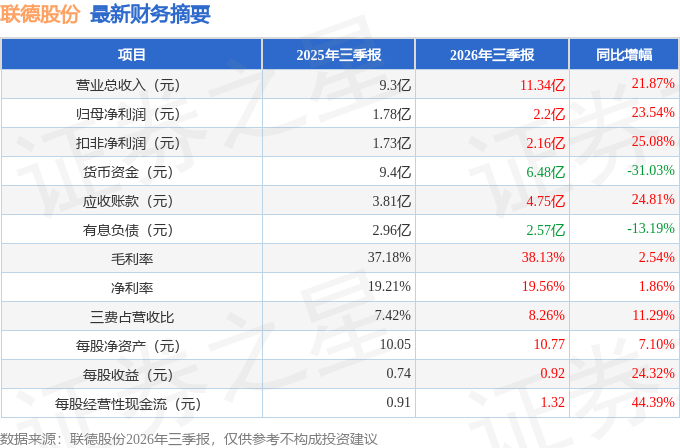
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.25亿元,每股收益均值在1.35元。
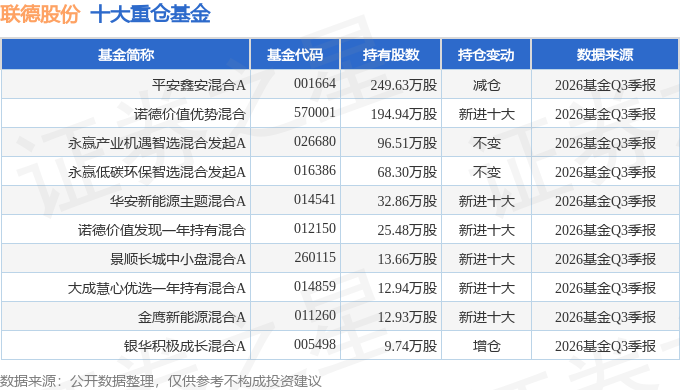
持有联德股份最多的基金为平安鑫安混合A,目前规模为1.82亿元,最新净值2.1834(10月27日),较上一交易日下跌2.18%,近一年上涨7.97%。该基金现任基金经理为林清源。
最近有知名机构关注了公司以下问题:
问:【Q&A】
答:上半年公司重点推进大马力发动机业务拓展,内燃机、燃气轮机两类产品均实现较快增长,客户开拓取得积极进展,已进入多家全球头部客户供应链体系。依托 “铸造 + 机械加工” 全工序一体化优势,公司在大马力发动机核心结构件领域的技术能力与批量交付能力逐步获得客户认可,产品可配套数据中心电源、燃气电站、分布式发电等下游高景气场景。后续公司将持续深化该赛道布局,依托现有客户资源稳步扩大业务规模,打造新的业绩增长极。
问公司毛利率处于什么水平?未来趋势如何?
上半年公司综合毛利率约 38.06%,同比提升约 1.22 个百分点;其中压缩机部件毛利率 41.04%,同比提升 1.21 个百分点。毛利率提升主要来自产品结构优化、高附加值业务占比提升以及降本增效措施落地。未来公司将通过持续的产品结构升级、工艺改善和精细化管理,力争将毛利率维持在较好水平,但具体变动受原材料价格、汇率、产品结构等因素影响,存在一定波动。
问公司境外收入占比较高,上半年汇率波动对财务费用产生了多大影响?公司有何应对措施?
公司境外主营业务收入占比超五成,汇率波动对经营成果存在一定影响。上半年受人民币汇率波动影响,公司确认汇兑损失约 1,003.68 万元,上年同期为汇兑收益 86.77 万元,叠加银行理财产品到期导致利息收入减少,公司财务费用相应有所增加。公司将持续关注汇率市场变化,通过加强外币资金管理、优化结算安排等方式,尽可能降低汇率波动对经营业绩的影响。
问公司核心竞争壁垒体现在哪些方面?
公司壁垒主要体现在四方面一是全工序一体化能力,公司具备 "铸造 + 机械加工" 全流程工艺,能深度参与客户前端设计环节,通过工艺优化和定制化解决方案形成技术壁垒;二是客户壁垒,公司与卡特彼勒、江森自控、开利、英格索兰、INNIO等全球头部客户合作年限长、粘性强,高端客户认证周期长、替换成本高;三是技术储备,截至2026年6月30日,公司及境内子公司累计持有授权专利 120 项,其中发明专利 44 项,技术积累持续加厚;四是全球化布局,公司外销收入占比超五成,北美、欧洲等核心市场客户合作深入,多极市场布局有效分散单一市场风险。
问墨西哥基地建设进展如何?如何看待美国关税政策对公司的影响?
墨西哥蒙特雷工厂一期项目正按计划推进,截至2026年6月30日,累计投入约 2.17 亿元,预计投产后将有效贴近北美市场、提升区域化供应能力。公司在北美建有仓储及组装配套,具备一定本地化交付基础。目前公司产品以零部件形式出口,客户承担主要关税义务,关税政策变化对公司直接影响相对有限;公司将持续跟踪相关政策动态,通过墨西哥基地建设进一步优化全球产能布局,增强抗风险能力。
本文数据来源于联德股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




