据证券之星公开数据整理,近期维力医疗(603309)发布2026年三季报。截至本报告期末,公司营业总收入12.18亿元,同比上升2.22%,归母净利润1.48亿元,同比下降22.61%。按单季度数据看,第三季度营业总收入4.49亿元,同比上升0.62%,第三季度归母净利润4631.89万元,同比下降34.36%。本报告期维力医疗公司应收账款体量较大,当期应收账款占最新年报归母净利润比达265.46%。
本次财报公布的各项数据指标表现一般。其中,毛利率42.06%,同比减4.79%,净利率13.0%,同比减22.51%,销售费用、管理费用、财务费用总计2.36亿元,三费占营收比19.36%,同比增7.23%,每股净资产6.26元,同比减5.32%,每股经营性现金流0.8元,同比增45.72%,每股收益0.51元,同比减21.54%
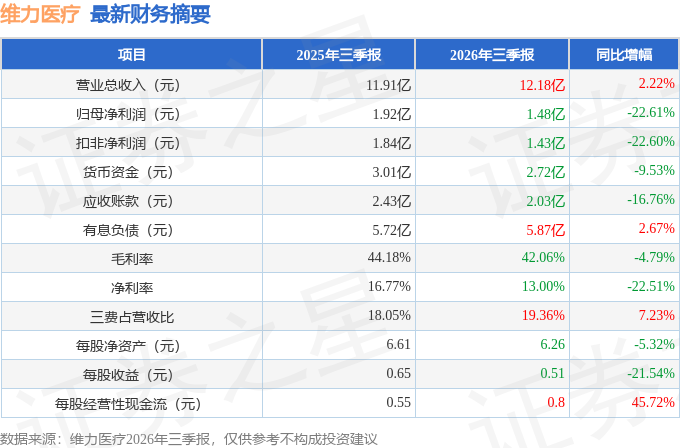
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.53亿元,每股收益均值在0.87元。
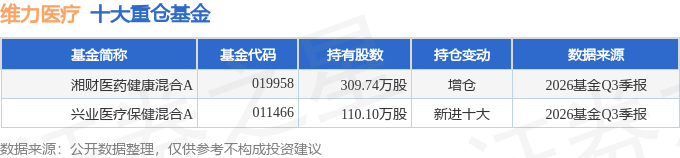
持有维力医疗最多的基金为湘财医药健康混合A,目前规模为0.76亿元,最新净值1.6617(10月27日),较上一交易日下跌2.92%,近一年下跌0.43%。该基金现任基金经理为张泉。
最近有知名机构关注了公司以下问题:
问:介绍公司2026年前三季度主要经营情况
答:2026年前三季度外销收入下滑主要受产能、物流、海外工厂投产节奏及大客户项目进度等多重因素影响
(1)国内集采集中供货挤占产能国内泌尿外科产品集采进入集中供货阶段,公司生产资源优先保障集采订单,导致部分外销订单排产和交付节奏有所延后,影响当期收入确认。
(2)海外物流及地缘因素制约出货受海外地缘冲突影响,部分航线运力紧张、物流成本上升,部分产品虽已完成生产,但尚未及时发运,因而未能确认收入。
(3)印尼工厂出货节奏延后印尼工厂原计划于2026年4-5月投产并出货,实际出货时间延后约三个月,目前仍处于产能爬坡阶段,对前三季度外销收入贡献有限。
(4)部分大客户项目进度不及预期部分大客户定制化项目落地速度慢于预期,导致订单释放和收入确认相应延后。
2、国内泌尿外科集采供应导致的产能挤兑情况何时缓解?
目前受国内泌尿外科集采保供影响,产能紧张情况仍在持续,四季度部分产品供应压力预计仍将延续。公司预计整体产能在2026年年底前有望恢复至相对正常水平。
3、肇庆工厂目前的建设情况和设备导入是否符合预期?
肇庆工厂建设进度较此前预期有所延后。公司原计划于2027年下半年逐步释放肇庆工厂产能,但因资源优先保障印尼工厂建设,肇庆项目自2026年9月后才逐步加大建设力度。
目前预计肇庆工厂将于2028年一季度正式投产。2027年将主要推进基建落地、装修、验证及设备导入等工作,整体项目进度较原计划延后约一年。后续公司将结合产能需求、项目进展及业务规划,统筹推进肇庆工厂建设。
4、2026年以来海外收入中自主品牌和OEM业务的结构有无变化?未来海外发展重点是扩大OEM份额还是推动自主品牌渗透?
2026年以来,公司海外收入中自主品牌与OEM业务的整体结构保持相对稳定,未发生重大变化。
从区域市场看,海外不同国家和地区通常已有较为成熟的本地品牌,公司在这些市场更多结合当地客户需求开展OEM/ODM代工合作,优先通过进入国际大客户供应链,夯实海外市场基础。
未来,海外发展将坚持“先供应链、后品牌”的路径现阶段继续以服务全球大客户、提升供应链合作深度为重点;中长期则依托创新产品和高附加值产品,在重点市场逐步提升自主品牌渗透率,增强“维力”品牌的海外影响力。
本文数据来源于维力医疗2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




