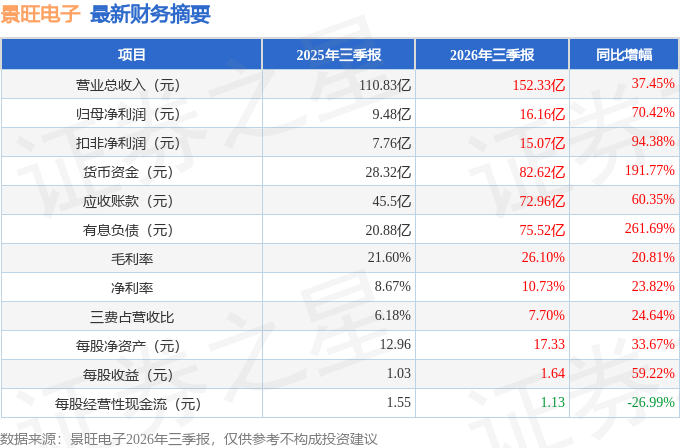
据证券之星公开数据整理,近期景旺电子(603228)发布2026年三季报。截至本报告期末,公司营业总收入152.33亿元,同比上升37.45%,归母净利润16.16亿元,同比上升70.42%。按单季度数据看,第三季度营业总收入66.21亿元,同比上升66.06%,第三季度归母净利润10.14亿元,同比上升239.67%。本报告期景旺电子应收账款上升,应收账款同比增幅达60.35%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率26.1%,同比增20.81%,净利率10.73%,同比增23.82%,销售费用、管理费用、财务费用总计11.73亿元,三费占营收比7.7%,同比增24.64%,每股净资产17.33元,同比增33.67%,每股经营性现金流1.13元,同比减26.99%,每股收益1.64元,同比增59.22%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在23.18亿元,每股收益均值在2.31元。
该公司被2位明星基金经理持有,这些明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是国投瑞银基金的施成,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为62.72亿元,已累计从业7年215天,擅长挖掘成长股。
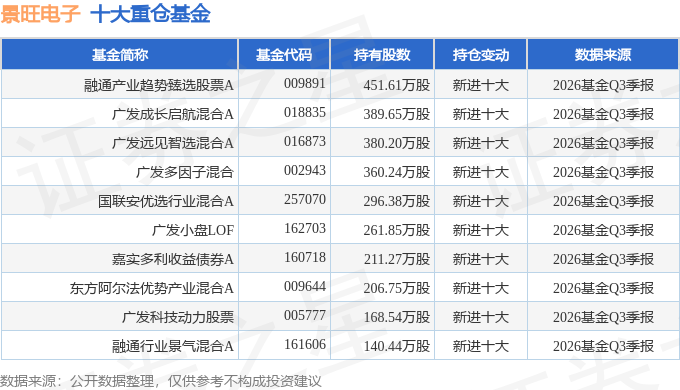
持有景旺电子最多的基金为融通产业趋势臻选股票A,目前规模为30.71亿元,最新净值1.8099(10月27日),较上一交易日下跌2.21%,近一年下跌12.98%。该基金现任基金经理为李进。
最近有知名机构关注了公司以下问题:
问:上半年营收增长超过 20%,表现相当亮眼。请公司认为驱动这一增长的主要动力来自哪些业务板块?AI 算力相关的 PCB 产品在其中扮演了怎样的角色?
答:尊敬的投资者,您好!报告期内,公司以 I 算力需求为核心驱动力,加速高端 PCB 产品的技术迭代与市场拓展,战略卡位成效正在逐渐显现,业绩增长动能勃发。公司为全球 I 计算基础设施领先企业客户批量供应高性能 PCB,应用场景与产品覆盖面持续拓宽,随着客户当代产品陆续进入量产交付阶段,相关产品订单快速增长。结合客户交付计划,预计上述订单将使公司现有的 I 产品工厂满产,对公司未来数个季度的经营业绩形成明确的增量贡献。感谢您的关注!
问辛董,您在电子行业多年,想请教您如何看待本轮覆铜板供应紧张的?预计什么时候可以缓解?
尊敬的投资者,您好!本轮 PCB上游核心原材料市场供应趋紧,主要原因是 I 算力基础设施建设投资加速推进,带动了需求集中释放,短期内这一格局预计尚难根本改善。感谢您的关注!
问董事长好,针对于扩产投资变更,43.88 亿元超高多层 PCB 扩产究竟对应多大的客户需求,是已有订单进来导致扩产需求,还是预期订单会增加导致的呢
尊敬的投资者,您好!基于对行业技术发展趋势、市场需求增长、客户的产品交付计划的综合考量,公司拟投资建设超高多层 PCB智能制造项目。该项目面向 I 算力基础设施领域,建成投产后主要生产超高多层N+N\N+M\M+N+M结构 PCB产品,产能规划与市场需求高度匹配。公司正抓紧推进项目建设,争取早日投产创效。感谢您的关注!
问刘总裁您好,公司高速光模块 PCB 的在手订单中,1.6T 光模块 PCB的占比大约有多少?
尊敬的投资者,您好!目前高速光模块 PCB订单主要以 800G为主,1.6T光模块 PCB订单呈现高速增长的态势。感谢您的关注!
问公司
Q2 光模块 PCB 收入环比增长近 1500%,但整体利润却下滑。请问1)I服务器 PCB、高速交换机 PCB、800G/1T 光模块 PCB 这三大品类各自的毛利率水平大约是多少?是否显著高于公司整体 20.22%的毛利率?2)随着珠海金湾高阶 HDI 产线年中试产、I产品工厂满产,高毛利产品占比提升能否带动公司整体毛利率在 2026 年下半年迎来明确拐点?
尊敬的投资者,您好! 1)题述产品的毛利率高于公司整体毛利率,公司未单独披露题述产品的毛利率,为保证所有投资者平等获悉公司信息,具体经营数据请以公司公告为准。 2)公司管理层坚定看好公司发展前景和长期投资价值,2026年下半年,汽车电子业务经营情况持续修复,产品结构同步优化,I 算力领域客户订单持续放量,将切实提升盈利能力和内在价值。 感谢您的关注!
问中报同时披露 GPU 高阶 HDI、新一代 I 高速 PCB 等产品已经实现量产,并持续推进下一代 I 服务器相关产品。在不涉及具体客户名称的前提下,公司能否从产品维度说明,目前快速增长的 I服务器订单主要集中于哪些板型
尊敬的投资者,您好!珠海金湾基地是公司提升高端产品占比、聚焦 I+打造新增长曲线的关键支撑,主要产品类型包含 HLC、HDI、SLP。感谢您的关注!
问公司上半年营收增长 21.37%但归母净利润下滑 7.38%,毛利率从2023 年的 23.17%降至 20.22%,主要受汇兑损失 1.23 亿元和覆铜板涨价拖累。请问 1)剔除汇兑影响后,上半年归母净利润同比实际是增长还是下滑? 2)针对原材料涨价,对主要客户的价格传导比例大概多少?预计在哪个季度能完全消化成本压力? 3)公司是否有信心在 2026 年全年将销售毛利率修复至 22%以上?
尊敬的投资者,您好! 1)报告期内汇兑损失 1.23亿元,上年同期实现汇兑收益 0.38亿元,汇兑对公司净利润影响超 1.5 亿元。 2)2025年下半年以来,基于上游原材料价格变化,公司以合作共赢为原则,与客户充分沟通协商产品提价事宜,并在新业务定价时充分考虑材料涨价情况。公司客户多为行业内领先客户,非常重视产品技术、品质和供货稳定,调价沟通整体有序推进,调价幅度因材料种类、工艺类型、产品成本结构、材料价格、原材料可获得性等情况而存在差异。 3)公司管理层坚定看好公司发展前景和长期投资价值,2026年下半年,汽车电子业务经营情况持续修复,产品结构同步优化,I 算力领域客户订单持续放量,将切实提升盈利能力和内在价值。 感谢您的关注!
问注意到上半年归母净利润有所下滑,公司提到主要受汇兑损失和原材料涨价影响。请问公司如何看待这些外部因素的影响?是否有相应的应对措施?
尊敬的投资者,您好!面对上述外部因素,公司保持战略定力,专注于自身发展。在成本端,公司以合作共赢为原则,与客户及时沟通成本价格合理传导,并在新业务定价时充分考虑材料涨价情况,叠加订单结构优化、研发技术创新、供应链协同、内部降本增效等多措并举,最大程度降低原材料价格波动造成的影响。在经营端,公司以 I 算力需求为核心驱动力,加速高端 PCB 产品的技术迭代与市场拓展,在 I 服务器、高速光模块等高确定性高景气度细分赛道多点突破。公司将持续关注外部环境变化,积极采取应对措施,努力以良好的经营业绩报投资者。感谢您的关注!
问刘董事长,您好,非常感谢您及管理团队对公司发展所付出,公司选择在第二季度末进行股权激励,是不是意味着公司管理层有信心完成近三年的经营指标,2026 年的经营指标更是可预测的?
尊敬的投资者,您好!管理层对行业及公司的未来发展充满信心,正持续做好生产经营,以良好业绩馈广大投资者。感谢您的关注!
问公司近期宣布追加约 44 亿元扩产投资,同时二季度单季利润已呈现明显升。请问公司对下半年的业绩趋势有何展望?
尊敬的投资者,您好!公司管理层坚定看好公司发展前景和长期投资价值,2026年下半年,汽车电子业务经营情况持续修复,产品结构同步优化,I算力领域客户订单持续放量,将切实提升盈利能力和内在价值。感谢您的关注!
问公司的 midplane 什么时间量产,网络预测 228 年营收达到 400 亿,他的可行性多大,谢谢
尊敬的投资者,您好!公司已批量生产并交付客户当代产品,具体订单情况涉及商业敏感信息,不便披露。感谢您的关注!
注调研过程中,公司严格遵照《信息披露管理制度》等规定,未出现未公开重大信息泄露等情况。
本文数据来源于景旺电子2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP