东海证券股份有限公司谢建斌,吴骏燕近期对荣盛石化进行研究并发布了研究报告《公司简评报告:业绩符合预期,利润弹性显著释放》,给予荣盛石化买入评级。
荣盛石化(002493)
投资要点
事件:公司2026年前三季度实现营业收入1935.99亿元,同比下降15.02%;归母净利润80.15亿元,同比增长802.12%;扣非归母净利润79.22亿元,同比增长640.93%。其中,三季度单季实现营业收入641.92亿元,同比下降18.93%;归母净利润29.04亿元,同比增长914.18%、环比增长26.54%。前三季度归母净利润处于此前78亿元-82亿元预告区间中枢,业绩符合预期。
盈利驱动已由规模转向价差:公司2026Q3收入环比下降6.67%,毛利润却环比增长33.10%,毛利率由Q2的11.33%提升至16.16%。2026年前三季度在收入下降15.02%的情73.62%况下,毛利润仍同比增长2.40%,说明主要产品加工价差修复及装置运行效率改善,是本1.0416.93轮盈利回升的核心。2026Q3成品油内外价差打开套利空间,公司成品油出口在三季度迎来放量,一改二季度出口受限的局面,成为本季度海外盈利的核心增量。
税金及附加下降明显放大利润增幅:公司前三季度税金及附加由上年同期的180.77亿元降至47.54亿元,同比下降73.70%;占收入比重由7.93%降至2.46%,是营业利润大幅增长的重要贡献项。主要系消费税应税产品销售下降,相应消费税减少。
经营现金流改善,高资本开支下自由现金流仍接近盈亏平衡:公司前三季度经营现金流净额270.76亿元,同比增长14.50%;购建固定资产等支付现金271.12亿元,同比增长12.09%。以“经营现金流-资本开支”简单测算,自由现金流约为-0.36亿元,较上年同期约-5.41亿元有所改善。
2026Q4油价中枢提升、全球炼能供应收缩背景下,炼化景气度有望维持,公司作为炼化龙头代表有望充分受益。公司依托全球特大型炼化一体化装置,持续开展技术改造与工艺优化,充分挖掘现有产能潜力,不断提升装置运行效率和弹性生产能力。在原油价格中枢上移的背景下,公司全产业链优势进一步凸显,各板块运行平稳,产销顺畅。
盈利预测及投资建议:根据当前炼化修复及公司最新业绩情况,我们维持原预测,预计公司2026-2028年归母净利润分别为93.41、105.34、124.07亿元,EPS分别为0.94、1.05、1.24元,以2026年10月27日收盘价为基准,对应PE为12.47X、11.06X、9.39X。地缘扰动》加速全球炼化产能重构,我国石化产业链优势突出;公司作为民营大炼化领军企业,资产具有标杆和稀缺性,维持“买入”评级。
风险提示:原油价格等剧烈波动;消费税及成品油出口政策变化;新项目投产进度或回报率不及预期。
最新盈利预测明细如下:
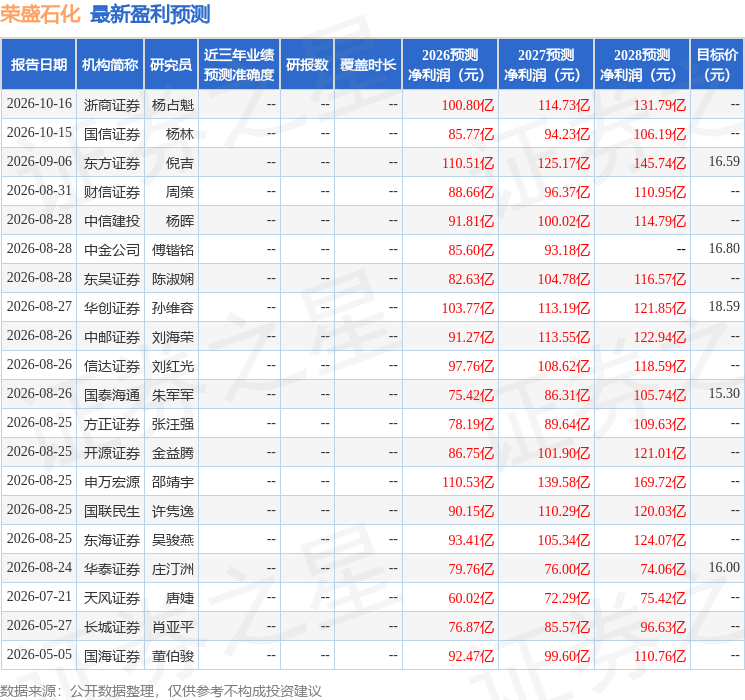
该股最近90天内共有18家机构给出评级,买入评级16家,增持评级2家;过去90天内机构目标均价为17.0。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



