大同证券有限责任公司景剑文,温慧近期对兰花科创进行研究并发布了研究报告《公司2026年三季报点评:煤价上行驱动业绩修复,前三季度扣非归母净利润转正》,给予兰花科创增持评级。
兰花科创(600123)
2026年10月26日,公司发布2026年三季度报告
2026年前三季度业绩显著修复,扣非归母净利润实现由负转正,核心驱动力为煤炭售价大幅上行与尿素毛利改善。公司2026年前三季度实现营业总收入73.80亿元,同比+25.39%;营业成本48.97亿元,同比+4.41%;归母净利润1.44亿元,同比+1268.84%;扣非归母净利润1.97亿元,上年同期为-2.18亿元,实现扭亏为盈。前三季度经营活动现金流量净额16.15亿元,上年同期为-2.51亿元,同比大幅转正,主要系本期主产品煤炭、尿素售价上升,煤炭销量增加推动收入规模上升。
单季度看,2026Q3实现营业收入25.88亿元,环比+8.66%;营业成本14.49亿元,环比-10.15%;归母净利润0.61亿元,环比-45.01%;扣非归母净利润1.02亿元,环比-16.44%。Q3归母净利润环比回落主要系投资收益亏损扩大及资产减值损失计提增加,但扣非口径仍保持在亿元以上水平,主业盈利韧性延续。
煤炭量价齐升贡献主要增量,尿素价升本降毛利改善
煤炭业务方面,2026年前三季度实现产量1001.07万吨,同比-12.30%,主要受主产地安全监管趋严及部分矿井地质条件制约影响;销量956.38万吨,同比+5.88%,库存持续去化;销售均价650.44元/吨,同比+33.90%,充分受益于无烟煤价格中枢上移;销售收入62.21亿元,同比+41.77%;销售成本37.48亿元,同比+23.46%;毛利24.73亿元,同比+82.91%,毛利率39.75%,同比提升8.94个百分点,成为公司利润的核心支撑。
尿素业务方面,产量49.50万吨,同比-4.66%;销量48.95万吨,同比-8.08%;销售收入8.52亿元,同比-1.76%;销售成本7.36亿元,同比-7.24%;销售均价1739.80元/吨,同比+6.87%;毛利1.16亿元
同比+57.22%,毛利率13.60%,同比提升5.10个百分点。己内酰胺产品本期无产销,上年同期贡献毛利-0.87亿元,停产消除该板块亏损拖累。
煤炭项目梯次推进,煤化工技改项目进入收官阶段
煤炭项目方面,芦河煤业90万吨/年矿井井巷三期在建,预计2027年3月联合试运转,投产后控股生产矿井产能将增至1590万吨/年;永胜煤业下组煤延深项目已于2026年2月进入联合试运转、8月通过综合竣工验收;寺头煤业完成工商注册及探转采核查,正推进勘探与储量备案,为远期资源接续提供保障。
煤化工方面,公司投资39.62亿元的兰花煤化工节能环保升级改造项目采用赛鼎碎煤/块煤加压连续气化技术,锅炉装置即将安装完成、LNG罐完成、主装置主体施工与安装完成,预计2026年8月31日机械竣工、10月31日中交、12月31日前完工转入试生产,建成后将形成合成氨49万吨、尿素56万吨、LNG9.44万吨、98%浓硫酸5.6万吨的年产能。为保障项目施工,兰花煤化工现有装置自8月中旬停产,化工分公司、兰花清洁能源因产能指标整合同步停产,短期对化工板块产出形成阶段性影响,但老旧的固定床间歇气化工艺将彻底退出。
投资建议
公司作为优质无烟煤龙头,依托煤化一体化产业链协同优势,在煤价中枢上移与化工技改降本双轮驱动下,盈利修复概率较大,叠加2026-2028年分红比例不低于30%的股东回报规划,中长期配置价值逐步显现。预计2026-2028年公司归母净利润为2.47/4.05/6.34亿元,EPS为0.17/0.27/0.43元/股,对应的PE为37.53/22.88/14.61倍,维持“谨慎推荐”评级。
风险提示
煤炭价格大幅下跌;资产注入不及预期;安全生产风险。
最新盈利预测明细如下:
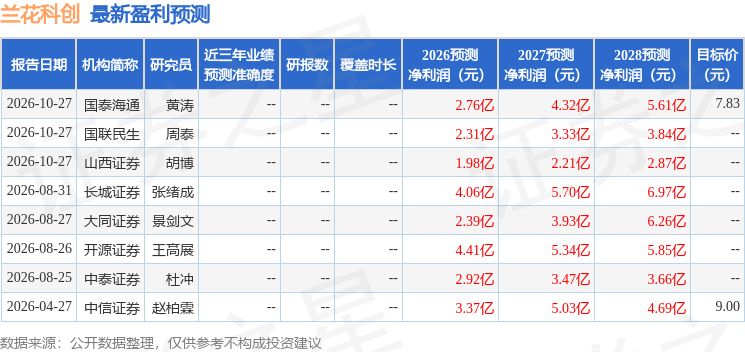
该股最近90天内共有7家机构给出评级,买入评级3家,增持评级3家,中性评级1家;过去90天内机构目标均价为7.83。
本文数据来源于大同证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



