西南证券股份有限公司郑连声近期对骆驼股份进行研究并发布了研究报告《2026年三季报点评:毛利率驱动Q3扣非降幅收窄,现金流表现亮眼》,下调骆驼股份目标价至9.2元,给予买入评级。
骆驼股份(601311)
投资要点
事件:公司发布2026年三季报。前三季度实现营业收入114.31亿元,同比-5.86%;归母净利润3.54亿元,同比-42.81%;扣非归母净利润3.45亿元,同比-27.89%。分季度看,Q3实现营业收入37.89亿元,同比-8.64%/环比-0.04%;归母净利润0.74亿元,同比-14.61%/环比-38.05%;扣非归母净利润0.70亿元,同比-5.96%/环比-35.81%。
汇兑与投资损失拖累前三季度利润下滑。前三季度公司归母净利润3.54亿元,同比-42.81%;扣非归母净利润3.45亿元,同比-27.89%。利润下降主要因为汇兑损失与创新基金投资损失,同时去年确认债务重组收益,形成较高利润基数。2026年前三季度,公司期间费用率为9.65%,同比+1.11pp。其中,财务费用率为0.91%,同比+0.84pp,是费用端最主要的拖累。同期投资收益为-0.53亿元,去年同期为1.41亿元,同比-137.38%,由去年同期盈利转为亏损,进一步放大利润降幅。后续若汇兑损失及投资损失减弱,利润有望得到一定修复。
Q3毛利率同比改善,是扣非归母降幅收窄的核心支撑。Q3营业收入为37.89亿元,同比-8.64%;扣非归母净利润为0.70亿元,同比-5.96%,降幅较上半年的同比-31.93%收窄25.97pp。Q3营业成本为32.16亿元,同比-11.41%,成本降幅高于收入降幅,使综合毛利率达到15.13%,同比+2.66pp。总体来看,Q3扣非归母净利润同比趋稳和毛利率改善,表明利润继续大幅下滑的压力有所缓和,若后续收入降幅收窄、毛利率保持稳定,公司利润有望逐步修复弹性。
经营现金流显著修复,资本开支抬升投资现金流出。前三季度经营现金流净额为6.36亿元,同比+139.23%;其中,Q3单季度经营现金流净额为7.19亿元,同比+400.47%。改善主要来自采购支出收缩:前三季度销售商品、提供劳务收到的现金为111.20亿元,同比-5.44%;购买商品、接受劳务支付的现金为86.67亿元,同比-10.01%。与此同时,前三季度购建固定资产、无形资产和其他长期资产支付的现金为2.65亿元,同比+45.97%。当前传统铅酸产能已近饱和,资本开支重点布局低压锂电新赛道与产线智能化升级,随着项目逐步投产,将推动产品结构优化与生产效率提升,夯实中长期盈利韧性。
盈利预测与投资建议。预计2026-2028年公司归母净利润分别为5.34/7.36/8.43亿元,对应EPS分别为0.46/0.63/0.72元。我们选取电池行业天能股份、珠海冠宇、欣旺达为可比公司。考虑到公司作为国内汽车低压电池龙头,铅酸主业提供稳定现金流,低压锂电进入快速放量期,钠电与数据能源新赛道布局打开长期成长空间,给予公司2026年20倍PE,目标价9.20元,维持“买入”评级。
风险提示:低压电池需求不及预期风险,原材料价格波动风险,汇率波动风险。
最新盈利预测明细如下:
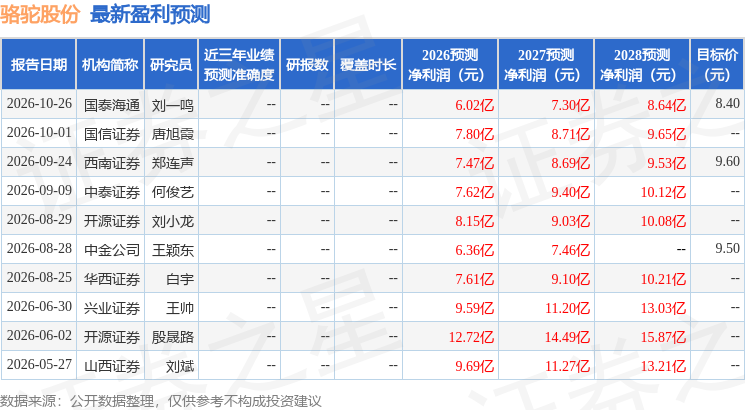
该股最近90天内共有7家机构给出评级,买入评级6家,增持评级1家;过去90天内机构目标均价为9.17。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



