国金证券股份有限公司赵中平近期对通达创智进行研究并发布了研究报告《传统主业稳健经营,AI布局空间广阔》,给予通达创智买入评级。
通达创智(001368)
2026年10月27日公司发布2026年三季报,26Q3单季实现营收3.21亿元,同比+15.18%;归母净利0.21亿元,同比-16.64%;扣非净利0.19亿元,同比-18.62%。前三季度实现营收9.28亿元,同比+12.85%;归母净利0.79亿元,同比-2.12%;扣非净利0.73亿元,同比-0.47%。其中,26年前三季度计提及转回各项减值损失金额合计1400.01万元。
经营分析
体育户外增长靓丽,家居生活稳健。分产品看,26H1体育户外/家居生活/健康护理/模具收入分别为2.64/3.03/0.14/0.13亿元,同比+24.16%/+2.71%/-38.53%/+573.97%,体育户外成为增长主引擎,模具收入低基数下快速放量。盈利能力方面,体育户外毛利率33.26%(+2.85pct),家居生活毛利率19.34%(-0.97pct)。公司深化“塑料+五金”双制程联合发展,新制程增加进一步扩大产品覆盖领域。
客户资源雄厚,积极布局前沿技术应用。公司与迪卡侬、宜家、Wagner、YETI、HELE等全球领先跨国企业建立长期稳定战略合作关系,客户资源优势显著。此外,公司结合人工智能、AI大数据等前沿技术对消费市场发展带来的新变化,发掘前沿尖端技术在产品业务中的应用潜力。公司目前已自主研发出多模态AI玩具;与客户共同研发的基于射频识别技术、支持角色无感切换的AI智能玩具,已于2026年1月实现小批量出货。未来,公司将持续深化与现有客户的合作,积极拓展各细分领域全球领先品牌客户。海外收入延续双位数增长,全球产能与交付体系持续完善。公司境内/境外收入分别为1.10/4.97亿元,同比+5.77%/+13.04%;毛利率分别为27.92%/25.10%,同比+1.51/+0.93pct。马来西亚基地自2023年底投产以来运行平稳,该基地不仅有助于降低美国对华关税政策的影响、支撑美国市场销售增长,也将成为公司服务全球客户的重要支点,持续提升海外交付能力及全球市场覆盖广度。
盈利预测、估值与评级
我们预计公司26-28年归母净利为1.16、1.41、1.64亿元,同比+17.80%/+21.72%/+16.34%,考虑到公司凭借产品稳定性和个性化服务能力助力客户成长,下游大客户持续放量,当前股价对应26-28年PE分别为26、21、18X,维持“买入”评级。
风险提示
订单波动风险;加征关税风险;汇率波动的风险;限售股解禁。
最新盈利预测明细如下:
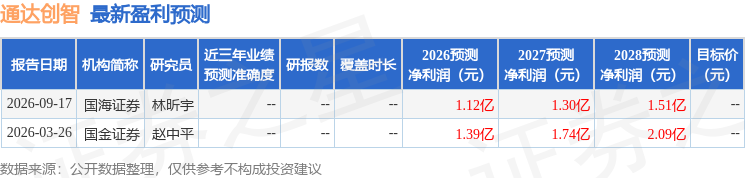
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



