开源证券股份有限公司余汝意近期对药明康德进行研究并发布了研究报告《公司信息更新报告:订单快速增长,小分子持续高增,再次上调全年指引》,给予药明康德买入评级。
药明康德(603259)
前三季度业绩高增,Q3单季度在手订单净增超百亿,盈利能力持续提升2026年前三季度,公司实现营收455.37亿元,同比增长38.59%,持续经营业务收入同比增长46.3%;归母净利润193.98亿元,同比增长60.64%;经调整Non-IFRS归母净利润183.80亿元,同比增长74.4%,经调整Non-IFRS归母净利率40.4%。单看Q3,公司实现营收166.40亿元,同比增长38.01%;经调整Non-IFRS归母净利润68.1亿元,同比增长61.3%。截至三季度末,公司持续经营业务在手订单达767.4亿元,同比增长36.4%,其中Q3单季度在手订单净增超百亿。考虑下游需求持续回暖以及公司核心业务强劲增长,并结合前三季度投资收益兑现情况,我们上调盈利预测,预计2026-2028年公司归母净利润为253.96/300.79/381.04亿元(原预计183.24/226.74/278.86亿元),EPS为8.37/9.91/12.56元,当前股价对应PE为16.9/14.3/11.3倍,维持“买入”评级。
小分子D&M业务强劲增长,加速前瞻性产能布局,TIDES业务高速增长2026年前三季度,随着管线向后期推进及新增产能逐季释放,公司化学业务收入393.6亿元,同比增长51.5%。公司加速前瞻性产能布局,提前启动常州新基地建设。小分子D&M收入235.8亿元,同比增长65.6%,其中单Q3收入约85.90亿元,已连续第6个季度环比增长;管线新增分子1089个,管线总数达3863个,其中商业化103个、临床III期94个,商业化及III期项目合计增加23个。TIDES业务收入115.2亿元,同比增长46.9%;TIDES D&M服务客户数同比提升37%,服务分子数同比提升86%,公司预计TIDES业务全年收入同比增长约47%。
安评增长提速,生物学持续引流,推进AI能力建设,再次上调全年业绩指引2026年前三季度,公司测试业务实现营收39.1亿元,同比增长32.0%;其中安评业务收入同比增长40.6%,保持亚太领先;药物代谢与动力学业务加快“HI+AI”一体化、自动化建设,高效满足全球AIDD/AI4S客户快速增长的干湿闭环研发需求。生物学业务实现营收21.9亿元,同比增长12.4%,持续为公司带来超20%的新客户,AI已赋能药理学、病理学等多个业务场景。公司将全年收入指引由585-605亿元上调至610-619亿元,持续经营业务收入同比增速上调至40%-42%。
风险提示:中美贸易摩擦,市场竞争加剧,环保和安全生产风险等。
最新盈利预测明细如下:
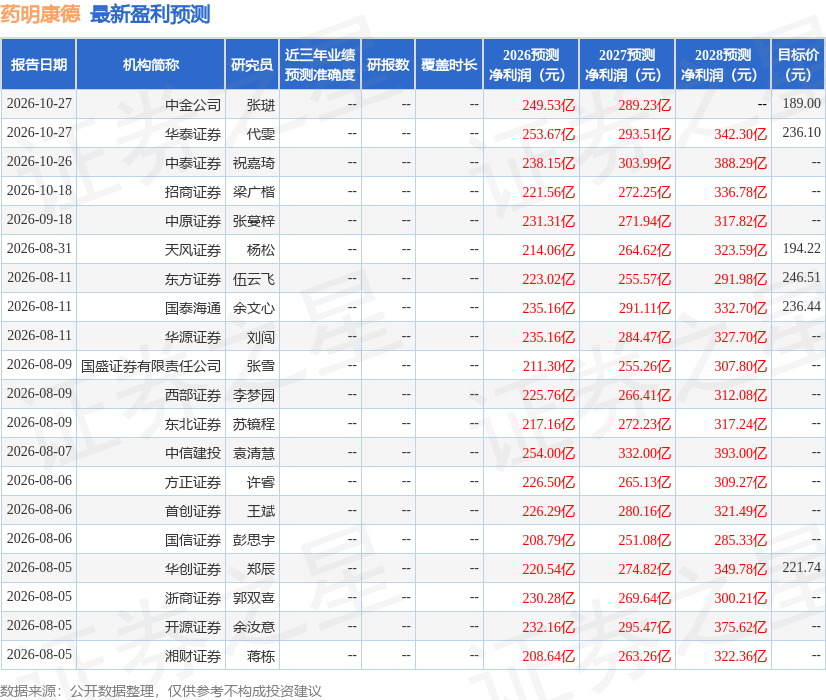
该股最近90天内共有30家机构给出评级,买入评级27家,增持评级3家;过去90天内机构目标均价为197.88。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



