群益证券(香港)有限公司赵旭东近期对鸣志电器进行研究并发布了研究报告《收入及利润好于预期,人形机器人业务进度领先》,下调鸣志电器目标价至68.0元,给予增持评级。
鸣志电器(603728)
业绩概要:
公司公告2026年前三季度实现营收24.8亿元,YOY+21.4%;录得归母净利润1.0亿元,YOY+101.0%;扣非后归母净利润0.9亿元,YOY+110.3%。
其中,3Q单季度实现营收9.1亿元,YOY+25.3%;录得归母净利润0.6亿元,YOY+175.3%;扣非后归母净利润0.6亿元,YOY+204.3%,公司业绩好于预期。
点评:
控制电机及驱动系统业务收入保持较快增长:2026年3Q公司实现营业收入9.1亿元,YOY+25.3%(增速较2Q提高约4.8pcts),环比增长5.4%,主因公司控制电机及驱动系统需求持续向好,公司境内外收入均维持较快增长,越南等工厂产能利用率也得到提升。
毛利率连续三季度回升:3Q单季度公司毛利率为38.9%,同比提高1.1pcts,连续三季度回升,主要受产品结构升级与产能利用率提高推动;3Q单季度期间费用率为30.6%,同比下降3.8pcts,其中,销售、管理、研发、财务费用率同比分别变动-0.3、-3.1、-0.7、+0.4pcts,控费效果显著。整体看,3Q单季度公司归母净利率为6.9%,同比上升3.8pcts,盈利能力持续修复。
液冷业务加快商业化,人形机器人客户拓展持续推进:数据中心液冷方面,公司冷却系统用电机已实现规模化量产交付,多款用于机柜内CDU的智能屏蔽泵完成设计定型幷获得客户认证,第一代产品取得北美UL认证,目前已与多家海外头部算力基础设施厂商及CSP建立合作。2026H1液冷业务收入约500万美元,后续规模有望进一步放量。人形机器人方面,公司已与国内外百余家灵巧手及机器人整机企业建立合作,业务正由小批量向规模化交付过渡,H1机器人应用业务收入同比增长58%,尽管营收占比约9%,但随着下游机器人放量,公司业务将持续受益。
盈利预测及投资建议:预计2026、2027、2028年公司分别实现净利润1.4、2.2、2.8亿元,yoy分别为+136%、+54%、+28%,EPS分别为0.3、0.5、0.7元,当前A股价对应PE分别为160、104、81倍,公司利润好于预期,给予“买进”的投资建议。
风险提示:行业竞争加剧、海外业务拓展不及预期、灵巧手进度不及预期、股价大幅波动风险
证券之星数据中心根据近三年发布的研报数据计算,东北证券李恒光研究员团队对该股研究较为深入,近三年预测准确度均值为19.21%,其预测2026年度归属净利润为盈利2.27亿,根据现价换算的预测PE为101.93。
最新盈利预测明细如下:
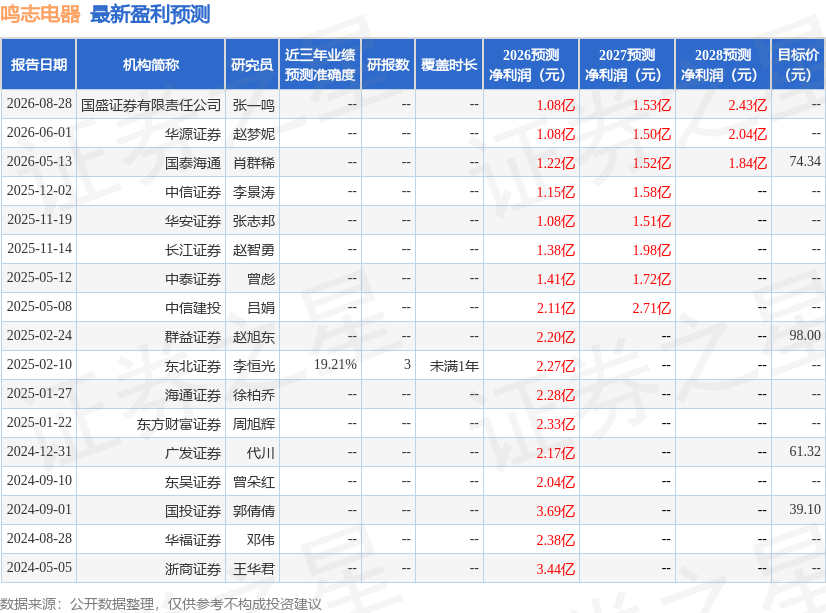
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于群益证券(香港)有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



