国元证券股份有限公司近期对万丰奥威进行研究并发布了研究报告《2026年三季报点评:公司经营稳健,利润短期承压》,给予万丰奥威增持评级。
万丰奥威(002085)
报告要点:
营收整体稳健,利润有所承压
2026Q1-Q3,公司实现营收114.56亿元,同比+0.36%;归母净利5.41亿元,同比-25.81%;扣非归母净利4.15亿元,同比-31.20%。Q3单季度营收39.76亿元,同比+1.38%;归母净利润1.23亿元,同比-46.28%;扣非归母净利润0.93亿元,同比-56.72%。2026Q1-Q3公司毛利率为15.46%,同比-1.98pct,2026Q3毛利率13.78%,同比-1.49pct,环比-2.80pct,Q3单季度期间费用率为9.62%,同比+1.33pct,其中销售/管理/研发/财务费用率分别为1.25%/4.06%/3.31%/1.00%,同比-0.14/+0.60/+0.46/+0.41pct。
汽车轻量化业务稳健发展,飞机制造业务短期承压
分业务来看,2026Q1-Q3公司汽车金属轻量化零部件实现营收98.54亿元,同比增长5.00%,公司持续优化客户结构,增加高附加值客户轻量化产品配套供应量;通航飞机制造实现营收16.02亿元,同比下降21.11%,主要受国际贸易政策反复以及地缘政治影响,通航飞机部分订单交付周期延长,整体销量下降。
双项业务稳健发展,公司经营井然有序
1)汽车轻量化业务:公司加强同核心新能源客户的合作,优化产品结构,增加大尺寸轮毂的配套,持续推广镁合金仪表盘支架、电机壳体等镁合金大型压铸件在国内中高端车和新能源车的应用,推进镁合金大型压铸件国产化应用,拓展镁合金新材料的应用场景,持续为客户提供创新性的轻量化解决方案。2)通航飞机制造业务:开拓全球私人飞机市场,加大新兴市场开拓力度,不断投资开发新供应链配套维护飞机生产供应链安全,推进eVTOL、eDA40、DART系列新机型研发及适航取证工作。2026年6月以公开摘牌方式收购控股子公司飞机工业28.05%股权,助力公司主业长期可持续发展。
投资建议与盈利预测
我们预计公司2026-2028年营收分别为161.00/166.45/174.26亿元,归母净利润分别为8.97/9.65/10.33亿元,对应EPS为0.42/0.45/0.49元/股,对应PE估值分别为23/21/20倍,维持“增持”的评级。
风险提示
宏观经济及行业波动风险、国际贸易壁垒风险、原材料及能源价格波动风险、汇率波动风险、国内通航空域开放程度不及预期风险,订单交付延期风险。
最新盈利预测明细如下:
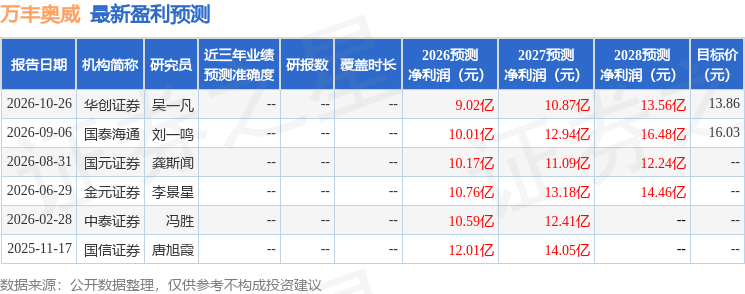
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家;过去90天内机构目标均价为14.82。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



