国元证券股份有限公司李典近期对行动教育进行研究并发布了研究报告《2026年三季报点评:Q3高基数下收入小幅增长,利润率持续提升》,给予行动教育买入评级。
行动教育(605098)
事件:
公司发布2026年三季报。
点评:
Q3高基数下收入小幅增长,利润增速更优
2026年前三季度,公司实现营业收入6.57亿元,同比增长16.14%;归母净利润2.71亿元,同比增长26.14%;扣非归母净利润2.43亿元,同比增长20.93%。盈利能力方面,公司前三季度毛利率79.80%,同比提升1.27个百分点;销售/管理/研发费用率分别为23.33%/11.17%/3.38%,同比分别-1.22/-0.63/+0.14个百分点;归母净利润率41.24%,同比提升3.27个百分点。单季度来看,26Q3公司实现营业收入2.29亿元,同比增长3.26%;归母净利润9926万元,同比增长19.01%;扣非归母净利润9210万元,同比增长14.92%。单Q3毛利率81.56%,同比提升1.40个百分点;销售/管理/研发费用率分别为21.40%/9.41%/3.81%,同比分别-3.22/-1.49/+0.61个百分点;归母净利润率43.32%,同比提升约5.75个百分点。截至2026年9月末,公司合同负债达到12.70亿元,同比增长约21.2%,较年初增长7.61%。
延续高比例现金分红,重视股东回报
公司发布2026年第三季度利润分配预案,拟向全体股东每股派发现金红利0.80元(含税),合计拟派发现金红利约9504万元,占Q3归母净利润的95.75%。公司2026年前三季度拟累计派发现金红利2.38亿元,占前三季度归母净利润的87.68%。公司持续维持高比例现金分红政策,积极回馈股东。
“百校计划”与AI战略双轮驱动内生增长
公司有效执行“五星校长”的战略升级,提升了产品研发质量、服务交付质量,加强了客户粘性。另外,持续推进“百校计划”,加速全国化布局,并深化“AI赋能”战略,以科技驱动产品与服务升级。
投资建议与盈利预测
公司深耕企业管理培训和管理咨询业务,在品牌、师资、营销等方面积累核心竞争优势,“百校计划”以及AI战略升级支撑业绩成长。我们预计公司2026-2028年实现归母净利润为4.09/4.82/5.63亿元,对应EPS为3.43/4.04/4.72元/股,对应PE为16/13/11x,维持“买入”评级。
风险提示
招生不及预期的风险、核心讲师流失风险、行业竞争加剧风险等。
最新盈利预测明细如下:
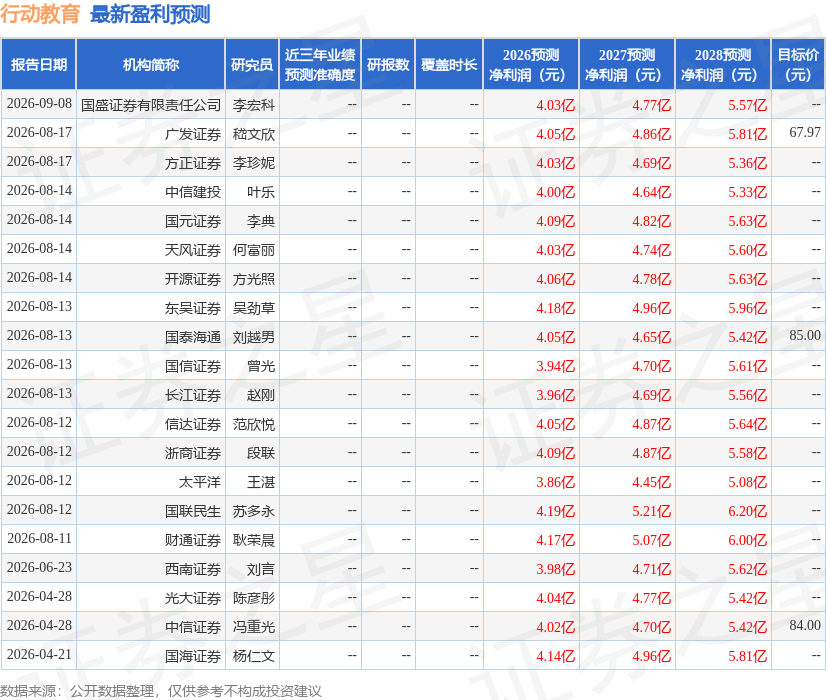
该股最近90天内共有18家机构给出评级,买入评级15家,增持评级3家;过去90天内机构目标均价为67.97。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



