开源证券股份有限公司吕明,林文隆,骆扬近期对爱玛科技进行研究并发布了研究报告《公司信息更新报告:2026Q3收入和利润阶段受需求等影响,ASP保持提升趋势》,给予爱玛科技买入评级。
爱玛科技(603529)
2026Q3业绩阶段承压,看好2027年业绩修复弹性,维持“买入”评级公司2026Q3营收69.5亿元(同比-13.8%),归母净利润4.4亿元(-37%),扣非归母净利润3.7亿元(-43%),单季度营收受行业需求等影响下滑。考虑到行业需求阶段承压叠加四季度行业监管阶段扰动,我们下调盈利预测,预计公司2026-2028年归母净利润为13.19/17.46/20.36亿元(原值为14.88/20.16/23.36亿元),对应EPS1.53/2.02/2.36元,当前股价对应PE为12.3/9.3/8.0倍,伴随2027年行业需求改善叠加低基数,以及行业出清和强监管下竞争格局改善+公司产品结构升级,关注2027年收入以及盈利逐步改善,维持“买入”评级。
单车拆分:2026Q3销量承压系雨水天气+新标切换,单车ASP保持提升趋势2026Q3量价拆分:(1)量:预计2026Q3总销量315万台(-18%),其中我们预计电三轮17万台(-15%)电动两轮298万台(-18%)。整体销量表现在预期之内,整体销量仍有压力系新标下电自仍较高双位数下滑+7月份以来雨水天气增加影响行业动销所致。(2)单车ASP:预计2026Q3公司单车ASP为2206元(+5%),系更高客单价电摩占比提升影响。展望后续,四季度进入淡季虽有3C认证暂停事件但预计影响有限。伴随2027年行业恢复性增加叠加公司低基数,持续加码男性产品与商用配送系列,公司整体出货量有望恢复正增长。
2026Q3毛利率阶段性承压,收入下滑致费用率摊薄效应仍存拖累利润率2026Q1/Q2/Q3公司毛利率分别15.8%/18.7%/16.8%(-3.8/-0.2/-1.2pct),单季度毛利率下滑幅度扩大或系原材料价格上涨和销售结构等扰动所致。费用端,2026Q1/Q2/Q3期间费用率分别11.1%/11.1%/9.6%(+2.8/+2.7/+1.4pct),其中Q3销售/管理/研发/财务费用率分别3.7%/2.9%/2.95%/-0.03%(-0.1/+0.3/+0.5/+0.5pct),销售费用率维持平稳,管理/研发费用率同比提升系收入摊薄效应减弱,财务费用率提升系利息费用增加但利息收入减少。综合影响下2026Q1/Q2/Q3归母净利率3.9%/7.4%/6.3%(-5.8/-1.6/-2.3pct),扣非净利率同比分别-5.9/-2.15/-2.7pct。展望后续,伴随行业出清+强监管+同行价格竞争力度降低,行业竞争或将在2027年得到改善,叠加公司产品结构升级盈利有望修复。
风险提示:行业销量不及预期,行业竞争恶化,公司产品调整不及预期。
最新盈利预测明细如下:
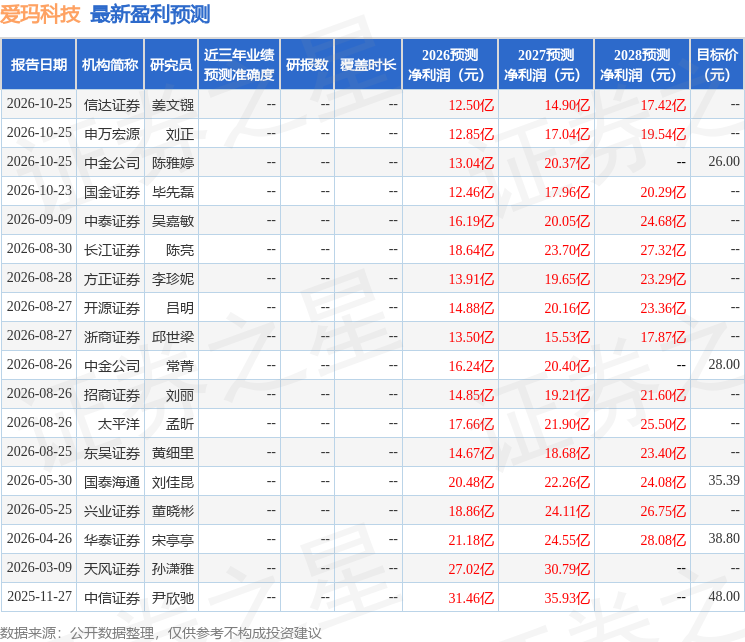
该股最近90天内共有13家机构给出评级,买入评级12家,增持评级1家;过去90天内机构目标均价为26.0。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



