开源证券股份有限公司吕明,马宇轩近期对兆驰股份进行研究并发布了研究报告《公司信息更新报告:2026Q3主业盈利能力回升,高速光模块放量在即》,给予兆驰股份买入评级。
兆驰股份(002429)
2026Q3主业盈利能力回升,高速光模块放量在即,维持“买入”评级
2026Q1-3公司实现营收147.6亿元(同比+6.2%,下同),归母净利润7.6亿元(-23.6%),扣非归母净利润7.0亿元(-20.6%)。单季度看,2026Q3公司实现营收55.8亿元(+3.1%),归母净利润3.7亿元(+10.1%)。由于2026Q3公司利润端企稳回升,LED业务经营持续向好,海外电视代工产能利用率与运营效率显著提升,我们上调盈利预测,预计2026-2028年公司归母净利润为11.1/16.5/21.5亿元(前值为10.5/16.1/21.4亿元),对应EPS为0.25/0.36/0.47元,当前股价对应PE分别为27.2/18.4/14.1倍。考虑到公司高速光模块客户验证和产能爬坡后有望迎来迅速放量,同时高速光芯片研发测试顺利推进,看好公司主业盈利能力继续修复、光通信业务打开成长空间,维持"买入"评级。
智能终端盈利能力底部修复,高速光模块客户验证和产能爬坡同步推进分业务来看,(1)智能终端:公司2026年上半年受海外新设工厂产能爬坡及运营磨合等阶段性因素影响,盈利能力阶段性承压(2026H1智能终端业务毛利率6.9%,yoy-4.5pct);三季度以来公司海外墨西哥、越南等生产基地产效稳步提升,盈利同环比明显改善。展望后续,随着海外产能建设日趋完善,接单能力逐步提高,生产成本随着产线提效继续下降,公司智能终端业务的收入和利润有望迎来修复和加速增长。(2)LED产业链:公司LED芯片月产能由年初的110万片提升至120万片,产品结构中高端占比逐步提升;Mini COB直显三季度平均单月出货量达3万平方米、同比增长50%,营业收入同比、环比均实现提升。预计LED产业链仍将作为公司重要利基业务,通过产品结构高端化升级提升盈利能力,支撑整体业绩增长。(3)光通信产业链:光器件业务运营保持平稳,高速光线已进入进场调试阶段、产能正逐步爬坡释放,25G以下DFB光芯片已
实现量产能力并完成批量出货,应用于数据中心高速光模块的70/100/200mWCW DFB芯片已进入测试验证阶段。看好公司后续高速光模块产能爬坡、大客户导入后收入放量带动业绩弹性释放,数据中心高速光芯片继续取得突破。
毛利率显著改善,管理费率和研发费率同比有所增加
公司2026Q3毛利率为17.4%(同比+3.1pct、环比+3.6pct),同环比显著改善主要系公司LED产业链业务中高毛利的中高端产品(如LED芯片、COB直显产品等)的占比提高所致,同时受益于海外智能终端工厂的产效提升。费用端,2026Q3期间费用率为8.5%(同比+1.7pct),其中销售/管理/研发/财务费用率分别为1.08%/1.46%/5.07%/0.90%,同比+0.02/+0.89/+0.85/-0.02pct,管理费率和研发费率提升预计因公司海外产能基地运营投入增加和光通信等新兴业务研发力度加大。综合影响下,2026Q3公司归母净利率为6.7%(+0.4pct)。
风险提示:光通信业务落地不及预期;关税政策变动风险;行业竞争加剧等。
最新盈利预测明细如下:
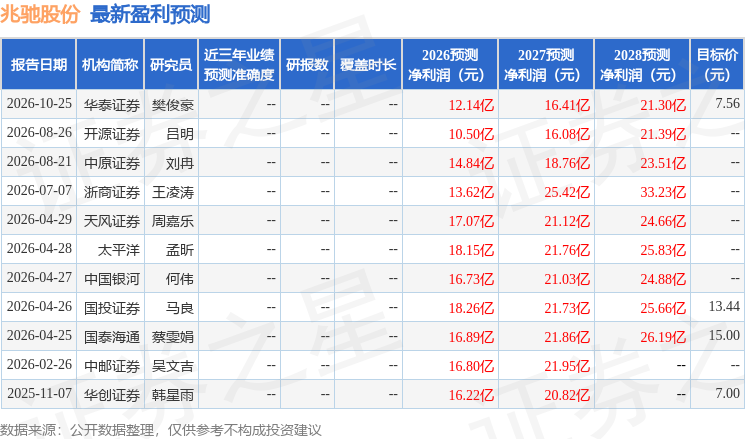
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家;过去90天内机构目标均价为7.56。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



