开源证券股份有限公司吕明,邓健全,骆扬近期对隆鑫通用进行研究并发布了研究报告《公司信息更新报告:2026Q3摩托车自主品牌业务维持高增长,毛利率稳中有升拉动利润率提升》,给予隆鑫通用买入评级。
隆鑫通用(603766)
2026Q3营收稳增/利润率提升,长期看好自主品牌发展,维持“买入”评级公司2026Q3营收50.9亿元(+5.85%),归母净利润5.5亿元(+9.8%),扣非归母净利润5.4亿元(+9.2%),营收维持稳定增长,利润率在毛利率拉动下小幅提升。我们维持公司盈利预测,预计2026-2028年归母净利润为20.34/24.41/29.89亿元,对应EPS为0.99/1.19/1.46元,当前股价对应PE为14.9/12.4/10.2倍,公司产品、品牌及技术壁垒仍在,看好公司自主品牌发展,维持“买入”评级。
盈利能力:毛利率稳中上行,费用率维持稳定驱动Q3利润率提升
2026Q1/Q2/Q3毛利率分别19.5%/19.5%/20.0%(+1.4/-0.2/+1.2pct),毛利率整体呈上升趋势,高毛利自主品牌业务占比提升带动毛利率提升。费用端,2026Q3公司期间费用率5.1%(+0.2pct)其中2026Q3销售/管理/研发/财务费用率分别1.5%/2.1%/2.0%/-0.5%(+0.3/-0.35/-0.05/+0.3pct),费用率整体维持相对平稳,系公司仍有较大体量代工等业务摊薄成本。综合影响下2026Q1/Q2/Q3净利率分别10.4%/9.9%/10.85%(+0.4pct)。展望后续,伴随更高毛利的自主品牌全地形车以及摩托车业务占比提升,公司长期盈利能力仍有较大提升空间。
收入拆分:无极业务摩托车&全地形车&三轮车外销延续高增长趋势
摩托车业务:2026Q1-Q3公司摩托车业务121亿元(+12.9%),H1摩托车业务77.6亿(+6.7%),Q3摩托车业务增速环比H1提升。其中:(1)无极:2026Q1-Q3/H1营收分别37.4/23.7亿元(+23%/+19.7%),外销同比分别+25%/+19%,外销Q3增速较H1环比提升,欧洲及中南美洲市场持续增长。(2)全地形车:2026Q1-Q3/H1营收分别8.6/5.7亿元(+85%/+109%),Q3在高基数背景下仍延续较高双位数增长趋势。(3)三轮车:2026Q1-Q3营收分别15.6/10.2亿元(+17%/+16%),其中外销同比分别+34%/+36%,海外保持高增长。(4)摩托车:2026Q1-Q3/H1自主摩托车发动机营收分别24.2/16.0亿元(+32%/+31%)。
通用机械业务:2026Q1-Q3/H1营收分别25.2/18.5亿元(-26%/-15%)。
风险提示:市场竞争激烈;技术研发不及预期;海外需求回落等。
最新盈利预测明细如下:
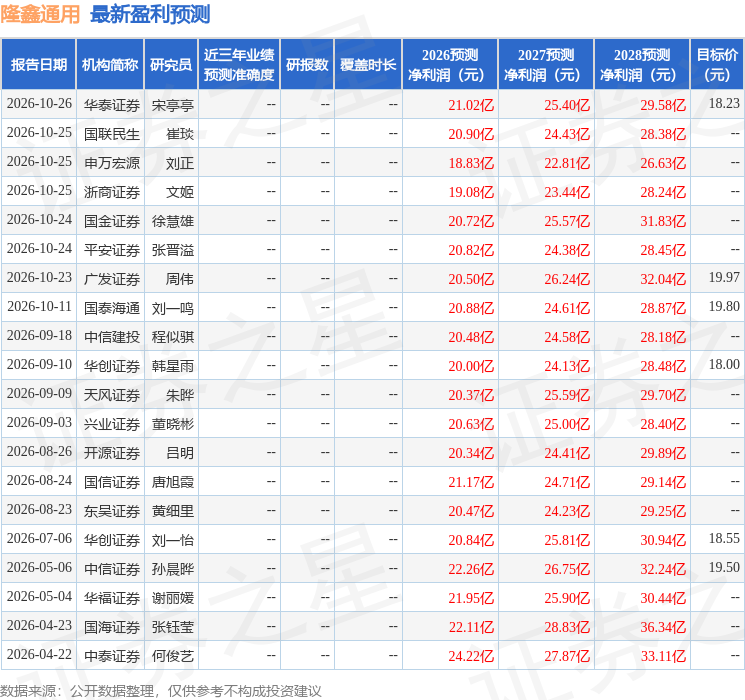
该股最近90天内共有15家机构给出评级,买入评级13家,增持评级2家;过去90天内机构目标均价为19.0。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



