太平洋证券股份有限公司孟昕,赵梦菲近期对爱玛科技进行研究并发布了研究报告《爱玛科技:2026Q3新国标期收入端承压,利润端降幅边际收窄》,给予爱玛科技买入评级。
爱玛科技(603529)
事件:2026年10月23日,爱玛科技发布2026年三季报。2026年前三季度公司实现营收183.89亿元(-12.82%),归母净利润11.04亿元(-42.13%),扣非归母净利润9.69亿元(-47.18%)。
2026Q3收入端持续承压,利润降幅较上半年边际收窄。1)收入端:2026Q3公司营收达69.49亿元(-13.81%),受到新国标实施后行业处于阶段性调整期的影响,公司收入端持续承压。2)利润端:2026Q3公司归母净利润达4.39亿元(-36.86%),降幅较2026H1有所收窄。
2026Q3毛利率同比小幅下降,期间费用率上升致使净利率承压。1)毛利率:2026Q3公司毛利率为16.79%(-1.21pct)。毛利率同比小幅下降,主要系新国标实施后单车制造成本上升,而终端提价空间有限,公司阶段性承担部分成本压力所致。2)净利率:2026Q3净利率为6.49%(-2.32pct),受期间费用率波动影响,跌幅略大于毛利率。3)费用端:2026Q3公司销售/管理/研发/财务费用率分别为3.72/2.93/2.95/-0.03%,分别同比+0.08/+0.31/+0.52/+0.53pct,其中销售费用率基本持平,研发费用率提升或系公司持续加大新品研发。
投资建议:行业端,2026年电动自行车行业由新国标产能切换阶段进入全面实施后的规模化落地与市场适配阶段,标准升级进一步提高行业准入门槛,头部企业在产品研发、供应链、制造及渠道方面的综合优势有望强化。公司端,作为电动两轮车行业龙头,公司持续推进新国标产品规模化上市,围绕都市通勤、潮流出行、家庭接送及即时配送等场景完善产品矩阵,同时深化渠道精细化运营并稳步拓展东南亚、北美等海外市场,收入及盈利能力有望逐季修复。我们预计,2026-2028年公司归母净利润分别为14.12/18.59/21.15亿元,对应EPS分别为1.63/2.15/2.45元,当前股价对应PE分别为11.50/8.73/7.67倍。维持“买入”评级。
风险提示:海外需求波动、国际贸易政策变化、汇率波动、原材料价格波动等风险。
最新盈利预测明细如下:
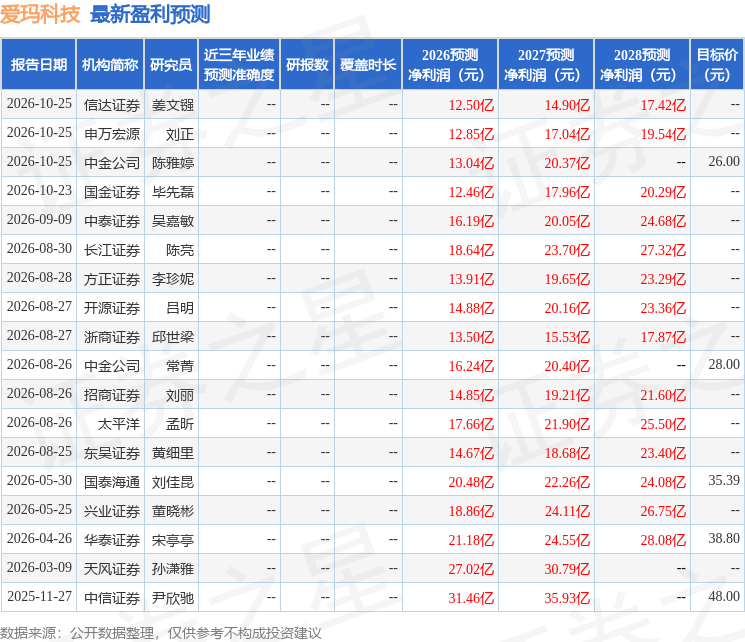
该股最近90天内共有13家机构给出评级,买入评级12家,增持评级1家;过去90天内机构目标均价为26.0。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



