国金证券股份有限公司姚遥近期对科创新源进行研究并发布了研究报告《盈利短期承压,数据中心散热一体化方案完善》,给予科创新源买入评级。
科创新源(300731)
业绩简评
2026年10月26日,公司发布2026年三季报。前三季度公司实现营业收入8.71亿元,同比+3.81%;实现归母净利润-1384.46万元,同比亏损。其中Q3实现营业收入3.54亿元,环比+21.16%;归母净利润-1106.90万元,环比亏损,业绩符合预期。
经营分析
传统产品成本与价格双重挤压,短期盈利承压:截至三季度末公司整体毛利率17.5%,同比-1.6PCT,主要受东南亚通信基建市场成本导向型采购偏好影响,以及国家电网、南方电网投资节奏放缓、年度框架招标延后及成本管控趋严等因素影响,公司通信基站用防水密封材料及电力用防火绝缘材料等产品销量较上年同期有所下降;同时原材料端受国际地缘局势及大宗商品市场波动影响,采购成本同比增加;叠加国内行业市场竞争持续加剧,部分下游客户提出产品降价诉求,多重因素共同挤压盈利空间,致使公司部分产品毛利率同比下滑。公司整体净利率-0.7%,同比-3.2PCT,除毛利影响外,前三季度公司计提股权激励费用约1187.58万元、同比增加,确认政府补助等其他收益同比减少约681.79万元,坏账准备转回同比减少约296.51万元。
数据中心“冷板+材料”一体化布局进一步完善:截至三季度末,公司合同负债达到524万元,较Q2末增加约300万元;实现存货1.93亿元,较Q2末增加约4300万元,环比均有显著提升,表明公司数据中心业务正处于由小批量试产向大批量规模化生产过渡的关键阶段。公司年中起承接客户项目量产订单需求并完成交付,获评A级供应商;目前正为台系头部散热器厂商面向北美终端客户的交付需求推进产线建设、团队搭建及资质审核。导热界面材料方面,公司于7月完成东莞兆科50%股权收购,Q3东莞兆科及昆山兆科已纳入合并报表,新加坡智科股权交割仍在推进,兆科TIM产品正在加快数据中心领域的渗透。陶瓷基板方面,7月公司成立源浩新瓷、持股66.7%,至此公司已形成面向数据中心场景的液冷板+导热界面材料+陶瓷基板的一体化热管理解决方案。
盈利预测、估值与评级
根据公司的在手订单情况及最新业务进展,调整公司2026-2028年盈利分别为0.06/1.11/2.44亿元,对应EPS为0.03/0.63/1.38元,当前股价对应PE分别为1019.89/55.34/25.21倍,维持“买入”评级。
风险提示
算力需求不及预期;产能爬坡不及预期;原材料价格波动风险;行业竞争加剧;国际贸易摩擦风险。
最新盈利预测明细如下:
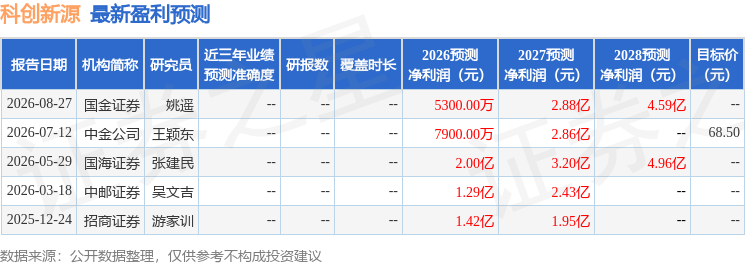
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为68.5。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



