华龙证券股份有限公司李浩洋近期对福耀玻璃进行研究并发布了研究报告《2026年三季报点评报告:核心盈利能力韧性持续显现》,首次覆盖福耀玻璃给予增持评级。
福耀玻璃(600660)
事件:
福耀玻璃发布2026年第三季度报告:2026年前三季度公司实现营业收入341.23亿元,同比+2.47%;实现归母净利润60.06亿元,同比-14.97%;实现扣非归母净利润58.79亿元,同比-15.06%。其中2026Q3单季度实现营业收入121.52亿元,同比+2.51%;实现归母净利润20.36亿元,同比-9.87%;实现扣非归母净利润20.00亿元,同比-9.71%。
观点:
收入逆势正增长,高附加值产品放量对冲需求下行。2026Q3国内汽车产量同比-2.36%、全球轻型车产量同比下滑2%-3%,公司同期营收仍实现同比+2.51%的正增长,持续跑赢行业,我们认为主要系两方面因素:一是高附加值产品占比持续提升,智能全景天幕、可调光玻璃、HUD、超隔绝轻量化玻璃等高附加值产品2026年上半年占比同比+8.03pct,带动单车配套价值量上行;二是海外本地化经营持续深化,福耀美国2026年上半年在受到火情的不利影响下营收仍实现同比+3.21%,海外业务收入贡献稳步提升,海外客户定点放量带动全球份额扩张。
核心盈利能力韧性持续显现。2026年前三季度公司累计汇兑损失10.67亿元,排除汇兑影响后利润总额同比+1.18%(排除前-16.93%),盈利能力韧性持续显现;2026Q3单季度利润总额同比-5.26%(排除前-10.64%),我们认为主要系上半年美国工厂火情影响。公司2026Q3毛利率38.04%,同比/环比+0.14/-2.12pct,环比下滑除美国工厂火情影响外,2025年6月投产的福耀安徽工厂处于产能爬坡期,预计从2025年底的200万套提升至2026年底的400万套。费用端,公司2026Q3期间费用率同比+2.66pct至16.83%,其中研发费用率同比+0.57pct至4.87%,主要系公司进一步加大研发项目投入,推动技术升级及产品附加值提升。
智能化升级打开单车价值空间,产能扩张与产业链延伸支撑长期成长。价格端,汽车玻璃正加速从功能件向智能件演进,镀膜天幕、调光天幕在小米、蔚来、比亚迪等车型上加速上车,行业单车价值量有望持续提升,公司作为全球龙头将充分受益,单车配套价值量有望从1000元向2000-3000元提升。产能端,公司积极推进安徽工厂扩产,美国工厂产能逐步修复中。2026年10月,总投资20亿元的福耀安徽饰件及模具生产基地在合肥开工奠基,预计2027年下半年投产,公司业务边界由汽车玻璃向精密模具、智能总成等汽车零部件全配套延伸。随着高附加值产品占比提升与汇兑扰动逐步消化,公司盈利能力有望回归上行通道。
盈利预测及投资评级:价方面,公司产品高端化推高价值量,量方面,产能爬升&全球化拓展下销量稳中有升,我们预计公司2026-2028年归母净利润87.74/102.14/118.42亿元,当前股价对应PE为15.7/13.5/11.6倍,首次覆盖,给予“增持”评级。
风险提示:行业竞争加剧;下游需求不及预期;汽车行业智能化进展不及预期;地缘政治风险;上游原材料涨价;汇率波动风险;测算存在误差,以实际为准。
最新盈利预测明细如下:
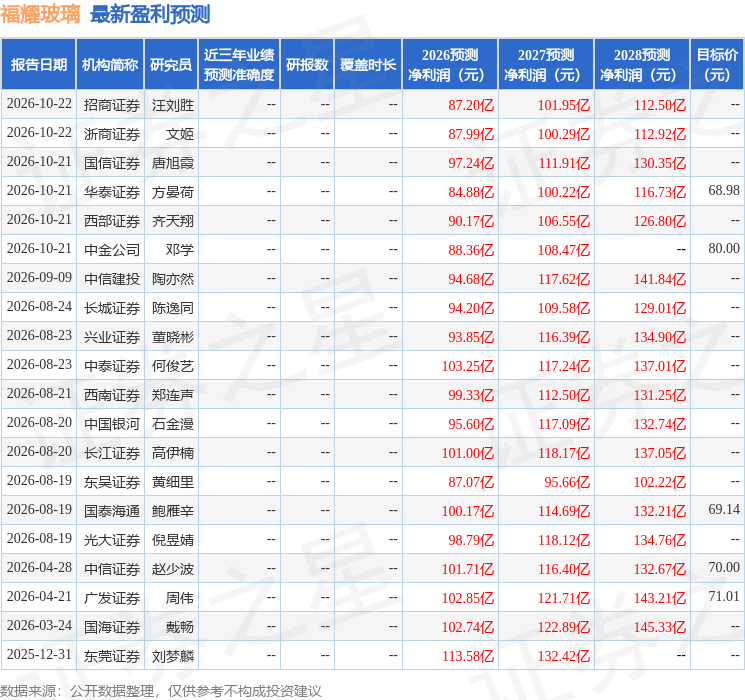
该股最近90天内共有17家机构给出评级,买入评级16家,增持评级1家;过去90天内机构目标均价为71.63。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



