国元证券股份有限公司马捷,许元琨近期对中国铝业进行研究并发布了研究报告《首次覆盖报告:构建“1+2”创新体系,全面迎接能源转型浪潮》,首次覆盖中国铝业给予买入评级。
中国铝业(601600)
报告要点:
2025年业绩创历史新高,2026年上半年营收净利双增长
公司2025年经营业绩创历史最佳水平。公司2025年实现营业收入2,411.25亿元,同比增长1.69%。2026年上半年,公司实现营业收入1,254.13亿元,同比增长7.74%;公司实现归母净利润118.71亿元,同比增长67.91%,盈利能力显著提升。主要受益于原铝销售价格上涨带动相关业务收入和利润增加,推动公司营业收入与归母净利润实现双增长。
加快新兴产业布局,强化科技创新支撑
2026年上半年,公司继续推进“两海”战略,大连沿海氧化铝项目关键手续获得核准,几内亚氧化铝项目持续推进,宁夏能源固原彭阳煤电联营项目处于建设阶段。公司同步推进能源结构优化和产品高端化,2025年全年电解铝绿电使用占比达55%以上,金属镓产能继续位居全球第一。公司围绕氧化铝、电解铝、节能降耗、危废处理及高纯材料等领域开展关键核心技术攻关,截至2026年6月底拥有15个国家级研发平台、39个省部级研发平台。中铝高端构建“1+2”科技规划体系,以科技创新为核心,围绕关键技术突破和高端产品研发两大方向,形成覆盖研发、生产、市场全链条的创新生态。
小金属产业多元化开发,产业链得以延伸
2024年以来,公司小金属选矿回收率、冶炼直收率指标显著提升,锑、铋、铟、镉、钼、铼、钴等小金属得到了有效的回收利用。公司以盘活存量、整合资源、转型升级等多种方式打造小金属回收体系,进一步提升小金属产品附加值,聚力推进产业强链补链延链,提高资源综合利用率。
投资建议与盈利预测
铝作为支撑现代工业体系的关键基础材料,其战略地位日益凸显。随着全球能源转型加速,特别是在新能源汽车、光伏储能等领域的广泛应用,铝的需求结构正在向高增长赛道持续优化。中国铝业拥有从铝土矿、氧化铝到电解铝的完整产业链,其资源保障能力与规模化成本优势突出,有望充分受益于下游绿色需求的长期增长。我们预计,公司2026-2028年归母净利润分别为214.35、221.84、224.97亿元,当前股价对应PE分别为6.91、6.67和6.58倍,给予“买入”评级。
风险提示
铝行业具有一定的周期性,需关注行业景气度不及预期、市场变化与市场竞争风险、产能释放不及预期风险、能源成本大幅波动风险、安全环保风险。
最新盈利预测明细如下:
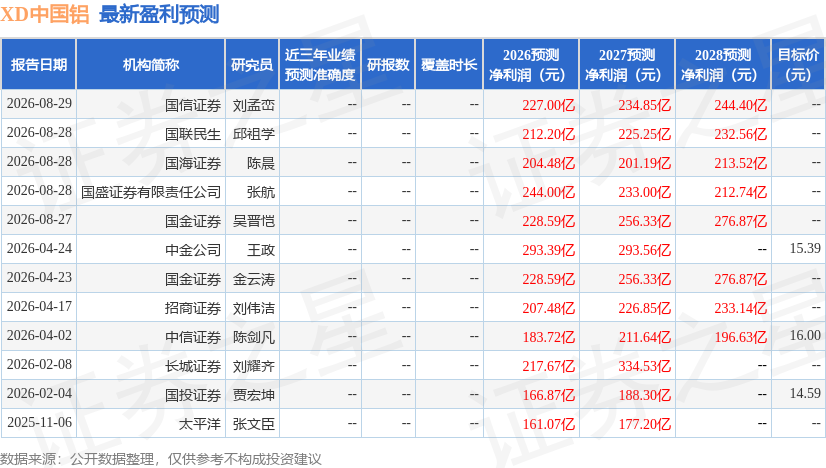
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



