太平洋证券股份有限公司刘强,梁必果近期对湖南黄金进行研究并发布了研究报告《价格波动影响业绩,外延并购拓展成长曲线》,给予湖南黄金买入评级。
湖南黄金(002155)
事件:2026年前三季度公司实现收入393.7亿元,同比-4%;归母净利润11.6亿元,同比+13%;扣非净利润11.6亿元,同比+10%。其中2026Q3营业收入73.4亿元,同比-42%,环比-44%;归母净利润2.0亿元,同比-45%,环比-44%;扣非净利润2.0亿元,同比-49%,环比-45%。
产量有所承压,三季度锑、钨价格环比下降较多。(1)产量:2026年上半年,公司自产金产量1.6吨,同比-6%;自产锑0.6万吨,同比-25%;自产钨453标吨,同比-10%。(2)价:2026Q3沪金均价925元/克,同比+17%,环比-6%;现货锑均价9.9万元/吨,同比-46%,环比-34%;黑钨精矿均价32.6万元/吨,同比+88%,环比-36%。
拟收购万古金矿,拓展中长期成长曲线。公司拟通过发行股份方式购买交易对方湖南黄金集团、天岳投资集团持有的黄金天岳合计100%股权,及湖南黄金集团持有的中南冶炼100%股权。黄金天岳于湖南省万古矿区拥有12宗矿业权,资源储量丰富、金精矿品位稳定、有害微量元素少、杂质含量低;此外,黄金天岳区位优势明显,所属矿区周边冶炼企业较多,向周边冶炼企业供货具有运输成本优势。截至2026年3月31日,黄金天岳拥有的万古矿区范围内保有金金属资源量111.5吨,平均品位4.64g/t;可采金金属储量82.8吨,平均品位4.67g/t。根据可研报告,该项目建设期为5年,整合矿山生产期设计生产能力为111.6万吨/年,该收购有望显著提升公司成长空间。
盈利能力稳定,费用率、资产负债率维持较低水平。(1)盈利能力:2026年前三季度公司综合毛利率为6.0%,同比+0.7pct;ROE(加权)为13.4%,同比-0.8pct。(2)费用率:2026年前三季度公司期间费用率为1.8%,同比-0.1pct,维持在较低水平。(3)负债率:截至2026Q3末,公司资产负债率为15%,同比持平。
投资建议:基于锑价回调较多,我们下调公司2026-2028年盈利预测,预计2026-2028年公司归母净利润分别为14.5/16.8/21.6亿元(前值25.0/29.3/36.9亿元),维持“买入”评级。
风险提示:价格大幅波动,成本端超预期上升,项目进度不及预期
最新盈利预测明细如下:
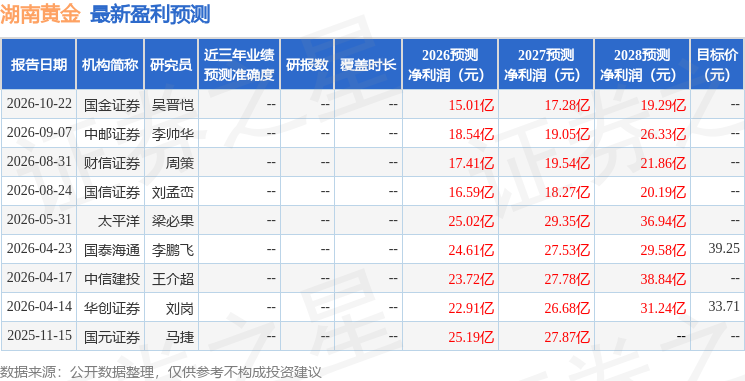
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



