美银证券发布研报称,紫金矿业(02899.HK)第三季纯利逊于预期,产量偏软及成本上升,该行认为股份估值不贵,维持“买入”评级及目标价43港元,看好铜价前景及产量持续增长。该行认为,金及铜全年产量目标存在下行风险,锂生产则大致符合进度。
截至2026年10月26日收盘,紫金矿业(02899.HK)报收于27.74港元,下跌5.84%,成交量1.0亿股,成交额27.76亿港元。投行对该股关注度不高,90天内无投行对其给出评级。
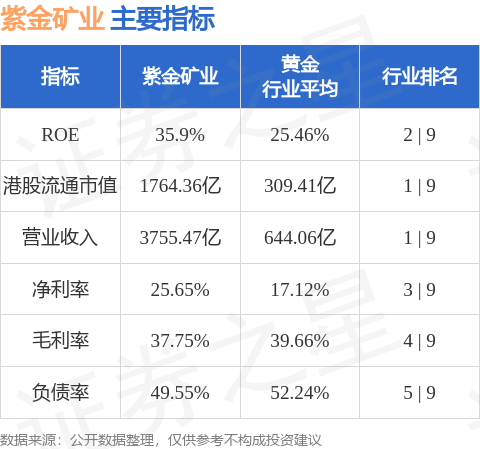
紫金矿业港股市值1764.36亿港元,在黄金行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


