中金发布研报称,中国神华(01088,601088.SH)第三季业绩略低于该行预期,主要由于电力业务成本上升及期间费用同比增加。该行调整煤价及电力成本假设,维持2026年及2027年盈利预测基本不变,并维持A股及H股“跑赢行业”评级,目标价分别为51元人民币及51港元。按该行预测,H股对应2026年及2027年市盈率分别为15.2倍及15.1倍。
投行对该股关注度不高,90天内无投行对其给出评级。
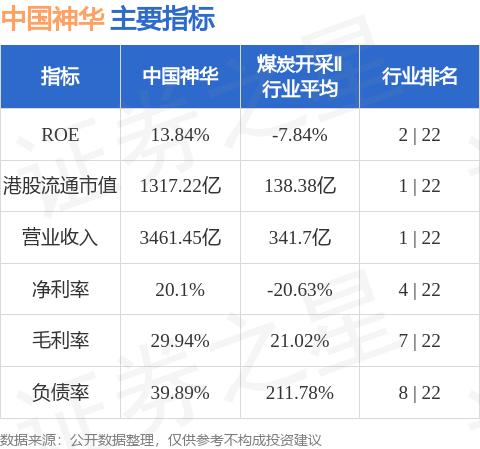
中国神华港股市值1317.22亿港元,在煤炭开采Ⅱ行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


