太平洋证券股份有限公司孟昕,赵梦菲近期对北鼎股份进行研究并发布了研究报告《北鼎股份:2026Q3利润短期承压,自主品牌内销收入增速较快》,给予北鼎股份买入评级。
北鼎股份(300824)
事件:2026年10月22日,北鼎股份发布2026年三季报。2026年前三季度公司实现营收7.37亿元(+13.29%),归母净利润0.66亿元(-20.10%),扣非归母净利润0.64亿元(-19.66%)。
2026Q3收入双位数增长,自主品牌内销延续较快增势。1)分季度:2026Q3公司实现营收2.42亿元(+10.56%),收入延续双位数增长态势;归母净利润0.19亿元(-31.25%),利润端阶段性承压,主要系原材料价格上涨、品牌营销及新品研发投入增加、社保公积金基数上调、汇兑损失增加以及中山工厂处于产能爬坡期等因素影响。2)自主品牌:2026年前三季度公司“北鼎BUYDEEM”自主品牌收入为6.38亿元(+25.51%),其中中国、海外收入分别为6.01亿元(+27.54%)、0.36亿元(-0.71%);2026Q3公司自主品牌内外销分别为1.88亿元(+33.90%)、0.12亿元(+6.62%),北鼎中国业务持续发挥集团收入增长主要驱动作用,北鼎海外业务恢复增长态势。3)OEM/ODM:2026年前三季度公司OEM/ODM业务收入为1.00亿元(-30.15%),主系受地缘政治冲突持续、外部贸易环境波动及部分客户订单节奏调整的影响。
2026Q3毛利率小幅提升,期间费用投入增加致使净利率承压。1)毛利率:2026Q3毛利率为46.75%(+0.36pct),在部分原材料价格上涨的背景下仍实现小幅改善,或系自主品牌业务占比提升和产品结构优化的共同助力;2)净利率:2026Q3净利率为7.69%(-4.67pct),短期承压主系期间费用率上涨所致;3)费用端:2026Q3公司销售/管理/研发/财务费用率分别为29.53%/6.27%/4.88%/0.55%,分别同比+4.30/+0.31/+0.33/+0.50pct;其中销售费用率上升主系公司加大电商运营及品牌推广等营销投入;研发费用率提升主因公司持续推进新品研发及产品矩阵迭代;财务费用率上涨则主要受到汇兑损失增加的影响。
投资建议:行业端,小家电行业在消费升级与产品创新驱动下仍具备结构性增长机会。公司端,持续加强自主品牌建设,海外市场积极开拓,线下自营体验与线上多渠道增加用户触点,公司收入业绩有望持续增长。我们预计,2026-2028年公司归母净利润分别为1.05/1.32/1.56亿元,对应EPS分别为0.32/0.40/0.48元,当前股价对应PE分别为23.75/18.91/15.95倍。维持“买入”评级。
风险提示:消费需求不及预期、行业竞争加剧、费用投放效率不及预期、原材料价格波动等。
最新盈利预测明细如下:
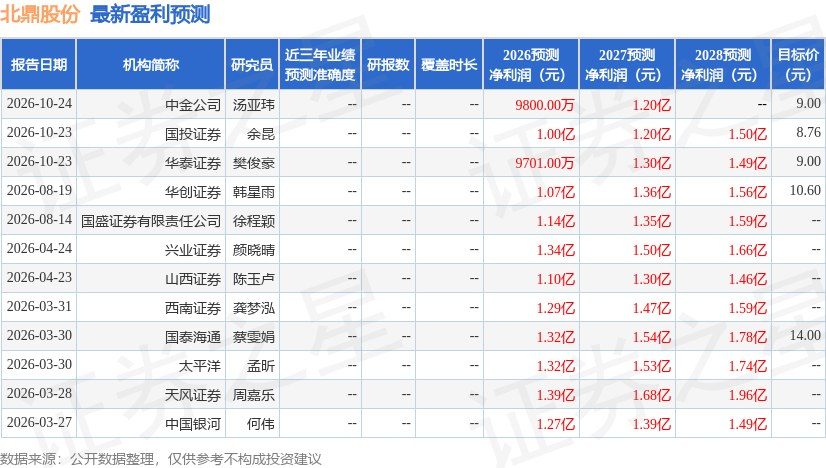
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为10.19。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



