信达证券股份有限公司姜文镪,李晨近期对哈尔斯进行研究并发布了研究报告《哈尔斯:收入稳健增长,内外销共振发展》,给予哈尔斯买入评级。
哈尔斯(002615)
事件:公司发布2026年三季报。26Q1-3实现收入27.25亿元(同比+11.8%),归母净利润0.82亿元(同比-18.3%),扣非归母净利润0.79亿元(同比-21.8%);26Q3实现收入9.52亿元(同比+10.0%),归母净利润0.33亿元(同比+275.4%),扣非归母净利润0.32亿元(同比+203.0%)。
点评:尽管全球宏观经济波动,但公司所处赛道景气仍存,收入实现稳健增长。盈利能力方面,我们判断毛利率环比略回落主要系短期收入结构影响,同比受益于规模优势显现、提升1.5pct;此外,公司阶段性加大费用投入&汇兑仍为负向干扰,我们预计Q4盈利能力环比有望稳步改善。
内销多措并举、表现靓丽,外销增长有望延续。公司26年加强内销IP建设&产品升级,我们预计Q3电商/渠道(线下)业务在H1靓丽表现基础上(H1境内主营同比+24.2%),增长有望提速,且盈利能力或持续修复。外销方面,公司H1前五大客户稳健增长,反映终端市场需求韧性强劲,我们预计Q3除Stanley受销售周期影响,其余核心客户均延续增长趋势;此外,公司积极扩张销售区域,已在非美地区落地多家千万级别优质客户,未来有望逐步贡献增量。
盈利短期承压。26Q3公司毛利率为25.11%(同比+1.50pct),归母净利率为3.46%(同比+2.44pct)。费用表现来看,26Q3期间费用率为20.93%(同比+0.54pct),其中销售/研发/管理/财务费用率分别为10.14%/3.50%/5.75%/1.54%(同比分别+1.08/-1.34/-0.50/+1.30pct),我们判断销售费用率阶段性抬升,主要系公司配合双十一等营销节点加大投放,叠加SIGG品牌全球化扩张投入增加;后续随着收入规模增长,销售费用率有望逐步回落。
现金流&营运能力表现优异。26Q1-3经营性现金流净额为1.60亿元(同比+0.56亿元),其中26Q3单季1.95亿元(同比+0.66亿元),较Q2继续改善;存货/应收/应付周转天数分别为81.4/35.1/108.1天(同比分别-8.5/-6.1/-3.1天)。盈利预测与投资评级:我们预计公司26-28年归母净利润分别为1.3、2.6、3.8亿元,对应PE估值分别为26.7X、12.7X、8.7X,维持"买入"评级。
风险提示:海外需求修复不及预期、人民币汇率超预期波动、竞争加剧
最新盈利预测明细如下:
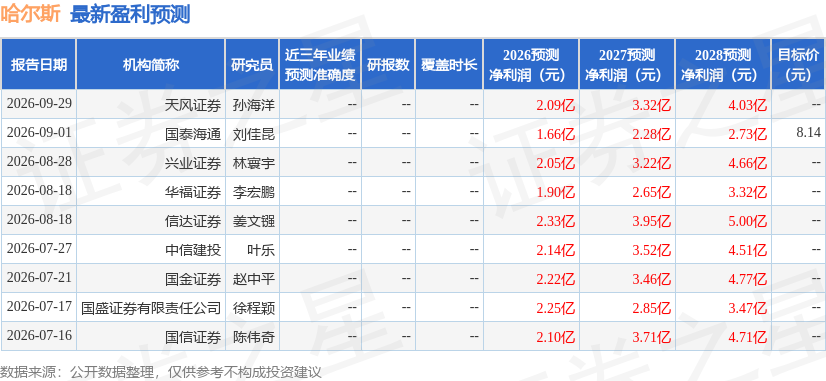
该股最近90天内共有4家机构给出评级,买入评级4家。
本文数据来源于信达证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



