据证券之星公开数据整理,近期山金国际(000975)发布2026年三季报。截至本报告期末,公司营业总收入136.25亿元,同比下降9.14%,归母净利润32.01亿元,同比上升30.16%。按单季度数据看,第三季度营业总收入39.66亿元,同比下降31.03%,第三季度归母净利润7.85亿元,同比下降9.14%。本报告期山金国际盈利能力上升,毛利率同比增幅48.34%,净利率同比增幅45.28%。
本次财报公布的各项数据指标表现一般。其中,毛利率42.11%,同比增48.34%,净利率26.18%,同比增45.28%,销售费用、管理费用、财务费用总计3.68亿元,三费占营收比2.7%,同比增31.23%,每股净资产6.01元,同比增15.77%,每股经营性现金流1.57元,同比增17.87%,每股收益1.15元,同比增30.28%
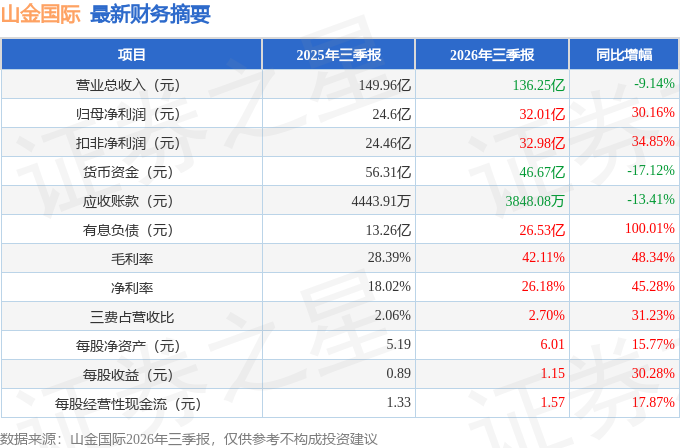
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在48.38亿元,每股收益均值在1.74元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是华夏基金的刘心任,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为41.24亿元,已累计从业9年114天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
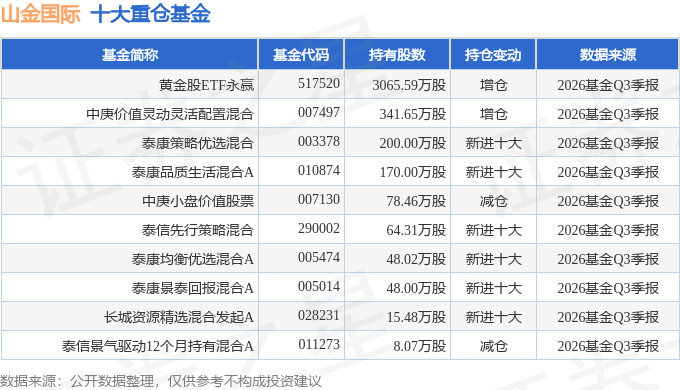
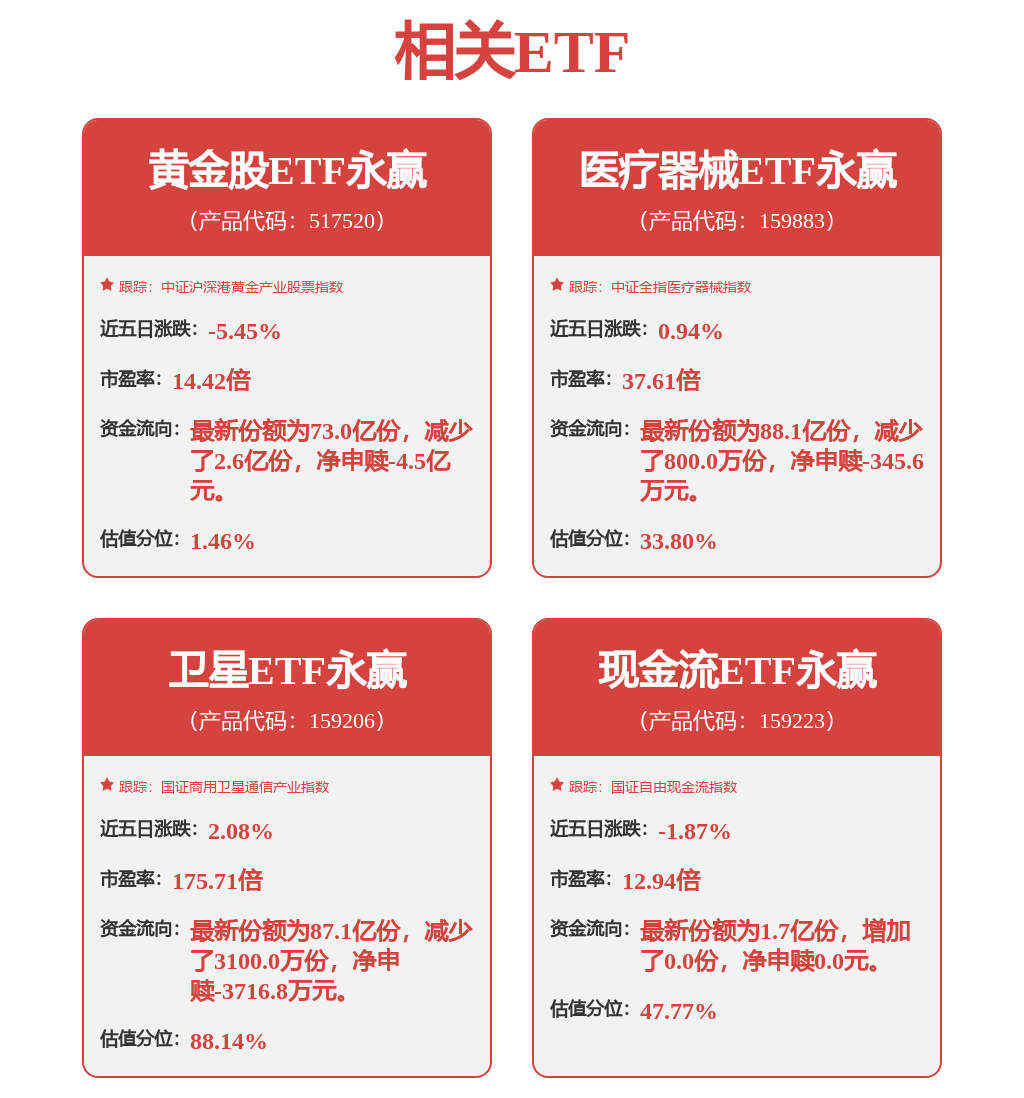
持有山金国际最多的基金为黄金股ETF永赢,目前规模为127.61亿元,最新净值1.7423(10月23日),较上一交易日上涨1.03%,近一年下跌10.14%。该基金现任基金经理为刘庭宇。
最近有知名机构关注了公司以下问题:
问:第一部分 公司上半年概况
答:资本运作及股东报方面,公司 H股上市相关工作有序推进,顺利完成境内外监管审核复与上市材料更新递交,同步开展投资者路演推介,目前在等待中国证监会国际司批复。同时公司高度重视股东报,报告期内,公司完成 2025 年度利润分配及股份购注销工作,实现上市以来最高分红,现金分红及股份购合计 14.33 亿元,占年度归母净利润 48.22%。
第二部分 投资者问
本次交流会中,互动问的主要内容(口头交流内容表述可能存在误差,如与正式公告内容冲突,请以正式公告披露内容为准)如下
1.上半年分矿山的黄金产量情况?
2026 年上半年,青海大柴旦、黑河洛克、吉林板庙子产量分别为 1.42 吨、1.11 吨、0.73 吨。
2.Osino 项目的进展情况?
自 2025 年第四季度全面启动选厂建设以来,整个工程进展基本符合预期。截至 2026 年上半年,项目完成整体进度 60.1%,选厂设备安装、露天采剥工程有序推进,计划 2027年上半年投产。
3.青海大柴旦未来的产量规划?
青海大柴旦细晶沟露天项目正在筹备中,青龙沟金矿矿体深部有较好的发现,其矿体延伸方向仍有较大的探矿增储潜力,这两个项目是青海大柴旦后续重要的资源保障点,其建成后将有效提升青海大柴旦的产量。
4.今明两年公司成本预期?
公司凭借良好的资源禀赋、突出的增储能力、领先的技术以及先进的管理等优势,黄金全维持成本一直处于全球领先水平。今明两年由于青海大柴旦、吉林板庙子品位的下滑以及人工、原材料的费用上涨,预计克金成本会较之前有一定的上涨。同时,Osino 明年投产后并表也会带来成本上涨的压力,但依然能保持一个相对的优势地位。
5.矿产银近年来成本上升速度较快的原因?
主要原因是公司铅锌银多金属矿采用售价法分摊联合成本,由于银价大幅上涨提高白银收入权重,更多共同采选成本分摊至白银,铅锌价格涨幅弱于白银,分摊到铅锌的共同成本占比下降。6.港股上市规模及进展?
本次拟发行的 H股股数不超过本次发行后公司总股本的 15%(含绿鞋)。
2025 年 9月 24 日,公司向香港联合交易所有限公司递交了发行境外上市股份(H股)并在香港联交所主板挂牌上市的申请,并于同日在香港联交所网站刊登了本次发行上市的申请资料。公司根据相关规定,同步向中国证监会报送了本次发行H股并上市的备案申请材料并获中国证监会接收。
公司本次发行上市尚需取得中国证券监督管理委员会、香港证监会和香港联交所等相关政府机构、监管机构和证券交易所的备案、批准和/或核准。
7.上半年自产金 3.26 吨,Q2 进一步降至 1.61 吨。请管理层具体说明产量偏弱主要集中在哪些矿山、哪些环节?
2026 年上半年,公司自产金产量偏弱主要来自青海大柴旦、吉林板庙子,受入选品位明显下行影响。
8.华盛金矿当前仍未形成正常产量,请问复产工作的核心前置条件是什么?公司对其未来产能在整体黄金产量中的定位如何判断?
华盛金矿复产核心前置条件为完成矿权整合备案、取得安全生产许可、完成生产设施建设及相关审批验收。按照公司规划,华盛金矿为公司中长期黄金重要增量项目,短期产量贡献有限,项目审批建设存在不确定性,具体请以公司公告为准。
本文数据来源于山金国际2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




