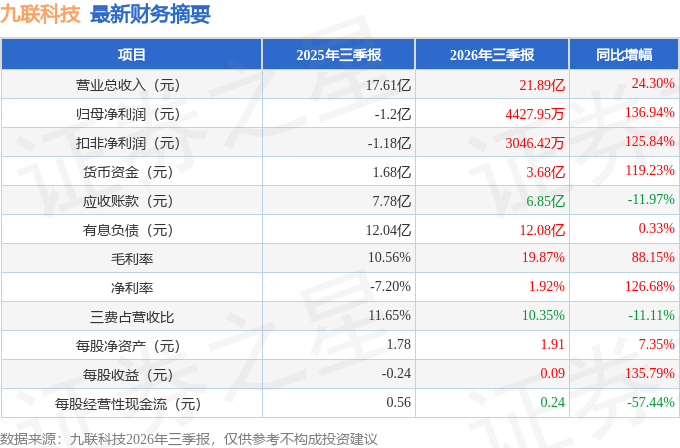
据证券之星公开数据整理,近期九联科技(688609)发布2026年三季报。截至本报告期末,公司营业总收入21.89亿元,同比上升24.3%,归母净利润4427.95万元,同比上升136.94%。按单季度数据看,第三季度营业总收入7.47亿元,同比上升13.25%,第三季度归母净利润916.93万元,同比上升179.08%。本报告期九联科技盈利能力上升,毛利率同比增幅88.15%,净利率同比增幅126.68%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率19.87%,同比增88.15%,净利率1.92%,同比增126.68%,销售费用、管理费用、财务费用总计2.27亿元,三费占营收比10.35%,同比减11.11%,每股净资产1.91元,同比增7.35%,每股经营性现金流0.24元,同比减57.44%,每股收益0.09元,同比增135.79%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:在上海证券交易所、上证路演中心的支持下,公司于 2026 年 10月 9日上午 9:00-10:00通过上证路演中心网络互动,召开了公司 2026年半年度业绩说明会,就投资者关注的在信息披露允许的范围内进行了回答。具体交流情况如下:
答:在上海证券交易所、上证路演中心的支持下,公司于 2026 年 10月 9日上午 900-1000通过上证路演中心网络互动,召开了公司 2026年半年度业绩说明会,就投资者关注的问题在信息披露允许的范围内进行了。具体交流情况如下
1、詹董事长好,定增推进和鸿蒙项目的产能节奏是市场关注重点,想请教目前的发行时间预期?骧腾科技军工业务在重组终止后有独立的资本规划吗?会后希望向您请教资本规划。
您好,公司以 OpenHarmony为技术底座,深度挖掘超高清、端侧 I、端侧工业控制等场景下的行业软硬件需求,从系统内核、框架搭建、性能优化等维度持续推进研发创新,精准赋能多场景行业软硬件落地。目前公司 2025年度向特定对象发行股票募投项目工作在有序推进中。公司已取得军选民用装备承制单位资格条件、旗下全资子公司广东骧腾科技有限公司取得武器装备质量管理体系认证证书。公司的研发、产品、业务方向内容请持续关注公司在上海证券交易所网站和公司指定信息披露媒体刊登的相关公告。
2、董事长您好,目前市场主流高端光模块已经是 1.6T了,3.2T光模块部分厂商已经进入客户验证/小批量试产阶段,而公司 800G光模块仍处于研发阶段,1.6T光模块至今未提上日程。公司在落后近两代的情况下是否考虑人才引进或者其他方式加快研发进展以跟进市场主流高端产品?公司目前光模块产品主要是国内用户,未来是否考虑出海?目前是否有相关铺垫工作?
您好,公司光模块主要依托运营商主流业务实现稳步发展,紧扣国产化发展大势,聚力整合产业资源,优化产品研发与生产布局,逐步建成品类齐全、配套完善的全国产光模块产品全产业链,全力助力通信领域国产化升级落地。感谢您的关注。
3、贵司中标广电最新发布的通用一体化电视 USB项目,请问贵司在此方面的技术有何优势,如何看待市场前景?对于存量电视,可以通过通用 USB设置,贵司可以切入 在新出厂电视方面贵司有无产品可以技术进入前装市场?
您好,根据中广电移动网络有限公司公布“2026年度通用一体化电视 USB适配器集采项目”中标候选人公示结果,九联科技成功跻身多个标包中标行列——其中标包 1(RF 型适配器)以综合评分第一的成绩位列第一中标,标包 2(RJ-45 型适配器)位列第二中标,标包 3(单端口型适配器)位列第六中标。这是中国广电首次面向一体化电视终端启动全国性集中采购,标志着一体化电视全国推广前期筹备基本就绪,正式迈入规模部署新阶段。公司在广电运营商终端业务(含家庭多媒体信息与家庭网络通信领域)整体处于行业领先地位,依托自身研发、制造、运营体系等硬实力,在广电运营商市场、OTT智能终端、有线 4K智能家庭多媒体终端等方面销量与市占率均位居前列,与广电运营商合作稳固。感谢您的关注。
4、贵司今年以来中标较多且产品线多线扩张,请问贵司产能能否跟上?目前产能利用率处于什么水平?
您好,公司目前生产经营平稳,产能利用率保持在较好的合理水平。感谢您的关注。
5、贵司物联网模组和 I模组出货量增长迅速,且多款模组通过开源鸿蒙认证,请问贵司有无利用开源鸿蒙基座和相关模组优势拓展消费电子品类的打算?
您好,公司以 OpenHarmony为技术底座,深度挖掘超高清、端侧 I、端侧工业控制等场景下的行业软硬件需求,从系统内核、框架搭建、性能优化等维度持续推进研发创新,精准赋能多场景行业软硬件落地。公司物联网模组出货保持稳健增长,多款产品已完成开源鸿蒙认证。现阶段,我们重点服务各行业客户,助力客户快速开发鸿蒙生态终端。面向消费电子品类,我们会持续发挥模组硬件与鸿蒙适配的技术优势,和消费领域生态伙伴协同,为消费类终端提供模组方案支持,共同推动鸿蒙生态的发展。感谢您的关注。
本文数据来源于九联科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




