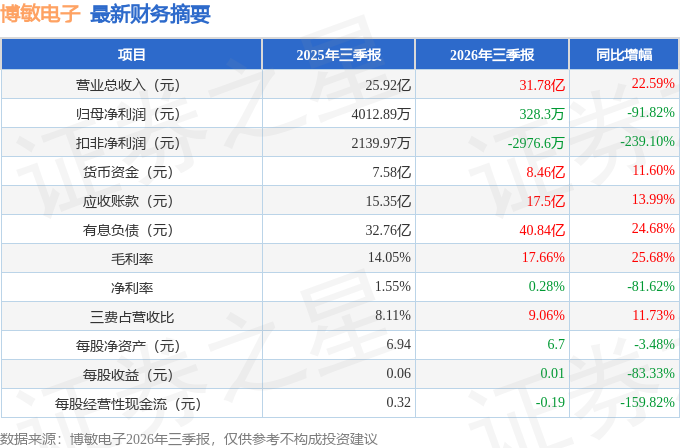
据证券之星公开数据整理,近期博敏电子(603936)发布2026年三季报。截至本报告期末,公司营业总收入31.78亿元,同比上升22.59%,归母净利润328.3万元,同比下降91.82%。按单季度数据看,第三季度营业总收入13.14亿元,同比上升48.03%,第三季度归母净利润5457.32万元,同比上升2342.3%。本报告期博敏电子公司应收账款体量较大,当期应收账款占最新年报归母净利润比达26463.6%。
本次财报公布的各项数据指标表现一般。其中,毛利率17.66%,同比增25.68%,净利率0.28%,同比减81.62%,销售费用、管理费用、财务费用总计2.88亿元,三费占营收比9.06%,同比增11.73%,每股净资产6.7元,同比减3.48%,每股经营性现金流-0.19元,同比减159.82%,每股收益0.01元,同比减83.33%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在8700.0万元,每股收益均值在0.13元。
最近有知名机构关注了公司以下问题:
问:上游覆铜板涨价压力是否缓解?产品调价向下游传导进度如何,三季度 PCB 毛利率预计能否明显升?
答:尊敬的投资者您好!自年初以来,覆铜板等核心原材料进入涨价通道,由于订单周期和客户议价等因素,成本向终端客户的传导在上半年有一定滞后,这是 PCB行业面对的共性压力。 进入下半年,随着旧订单逐步出清、新订单重新报价落地,公司与核心客户的调价磋商明显推进,分批调价机制已逐步生效,多家核心客户对成本传导表示理解。目前看,原材料仍处高位、涨价压力尚未完全消除,但传导时滞已在三季度持续改善,若上游价格不出现新一轮冲高,公司 PCB业务毛利率有望较上半年持续修复及改善,并为下半年盈利改善提供支撑。感谢您的关注!
本文数据来源于博敏电子2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




