东海证券股份有限公司姚星辰近期对温氏股份进行研究并发布了研究报告《公司简评报告:Q3黄鸡价格景气,双主业对冲优势显著》,给予温氏股份买入评级。
温氏股份(300498)
投资要点
事件:公司发布2026年三季报,2026年前三季度公司实现营业总收入722.24亿元,同比-4.74%;实现归母净利润-49.61亿元,同比-194.40%。其中Q3实现营业总收入254.59亿元,同比-1.86%,归母净利润-5.96亿元,同比-133.44%,环比Q2大幅减亏。Q3黄鸡价格景气回升,与猪价走势形成良好对冲。
Q3猪价环比改善,养殖成本持续优化。2026年前三季度公司销售肉猪2651.17万头(含毛猪和鲜品,下同),同比+6.08%;肉猪销售收入353.94亿元,同比-22.96%。其中,Q3销售肉猪870.39万头,同比+3.92%;肉猪销售收入117.34亿元,同比-20.05%。Q3肉猪销售均价测算为10.8元/公斤,同比-22%,环比+13.6%。公司养殖成本持续优化,8月公司肉猪养殖综合成本降至12元/公斤以下,较上半年进一步下降,预计仍有下降空间。截至三季度末公司生产性生物资产47.44亿元,同比-8.5%,公司积极响应国家生猪产能调控要求,主动优化种猪群体。当前猪价低迷时间较长,行业亏损严峻,预计产能将加速去化,明年猪价中枢有望上移。
Q3黄鸡价格景气回升,贡献盈利增量。2026年前三季度公司销售肉鸡9.96亿只(含毛鸡、鲜品和熟食,下同),同比+5%;肉鸡销售收入260.01亿元,同比+13.5%。Q3销售肉鸡3.63亿只,同比+3.5%,销售收入97.82亿元,同比+12%。Q3肉鸡销售均价测算为12.91元/公斤,同比+8.4%,环比+12.7%,Q3旺季黄羽鸡需求提升,价格快速上涨。三季度肉鸡业务贡献盈利增量。预计全年养鸡业务将贡献合理利润,公司鸡猪双主业对冲优势显著。
资产负债率稳定,持续回购彰显信心。截至三季度末,公司资产负债率59.15%,环比+0.2pct,维持稳定。随着黄鸡盈利贡献增加叠加未来猪价的回升,现金流有望持续改善。2026年公司已完成12亿元股票回购,并于10月公告5000万元至1亿元的新一轮回购计划,用于实施股权激励,彰显公司长期发展信心。
投资建议:公司养殖成本优势领先,双主业有效对冲周期波动。随着猪价回暖,生猪板块盈利将逐步修复,养鸡业务贡献稳定现金流。我们预计2026-2028年归母净利润分别为-4.24/117.78/78.63亿元,对应EPS分别为-0.06/1.77/1.18元,对应当前股价2027-2028年PE分别为9/13倍,维持“买入”评级。
风险提示:宏观需求不及预期、猪鸡价格不及预期、原料价格大幅波动、疫病风险。
最新盈利预测明细如下:
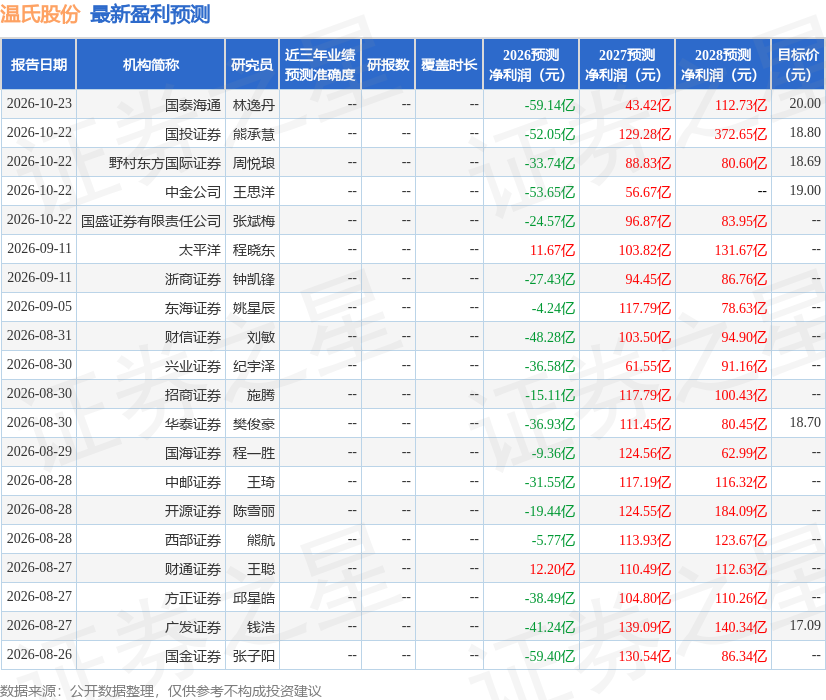
该股最近90天内共有22家机构给出评级,买入评级19家,增持评级3家;过去90天内机构目标均价为18.4。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



