据证券之星公开数据整理,近期华盛昌(002980)发布2026年三季报。截至本报告期末,公司营业总收入9.98亿元,同比上升88.38%,归母净利润2.35亿元,同比上升262.8%。按单季度数据看,第三季度营业总收入5.19亿元,同比上升187.6%,第三季度归母净利润1.6亿元,同比上升648.11%。本报告期华盛昌应收账款上升,应收账款同比增幅达326.33%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率48.46%,同比增10.54%,净利率23.55%,同比增94.73%,销售费用、管理费用、财务费用总计1.36亿元,三费占营收比13.58%,同比减25.03%,每股净资产7.14元,同比增25.38%,每股经营性现金流-0.13元,同比减132.91%,每股收益1.31元,同比增285.29%
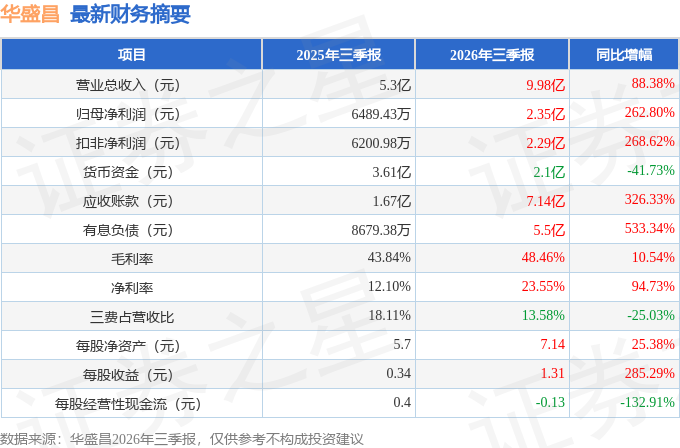
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在2.79亿元,每股收益均值在1.49元。
最近有知名机构关注了公司以下问题:
问:我们可以看到华盛昌收购伽蓝特后给予伽蓝特很大的支持,尤其在产能扩张和研发角度,我想伽蓝特后续在华盛昌体内的定位,以及未来的发展目标?
答:收购后,伽蓝特定位为华盛昌高端光通信测试业务的核心主体、光电协同战略下的第二增长曲线保持专业团队独立运营,专注高速光模块、硅光芯片的高端测试设备与自动化测试系统研发;华盛昌在供应链、产能、资金、质量与品牌上赋能,形成技术、产线、渠道协同互补,不打断成熟团队,保留其技术基因与客户服务能力。
短期支持产能爬坡、加大研发,紧跟 800G/1.6T 光模块及硅光、CPO 技术迭代,完善产品矩阵,巩固国内高速光模块自动化测试系统市场地位,推进高端测试仪器国产替代,稳步提升营收与盈利。
中长期依托华盛昌平台,将伽蓝特从单一测试设备厂商打造成覆盖光器件、光模块、硅光晶圆全链条的测试方案提供商,深耕国内头部客户,借助华盛昌全球渠道拓展海外市场,并推动与现有精密测量、仪器研发能力双向联动,开拓跨领域高端测试仪器机会
本文数据来源于华盛昌2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




