据证券之星公开数据整理,近期雷赛智能(002979)发布2026年三季报。截至本报告期末,公司营业总收入19.09亿元,同比上升46.77%,归母净利润2.99亿元,同比上升86.8%。按单季度数据看,第三季度营业总收入6.61亿元,同比上升61.7%,第三季度归母净利润1.06亿元,同比上升156.1%。本报告期雷赛智能应收账款上升,应收账款同比增幅达35.42%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率39.21%,同比增0.33%,净利率15.77%,同比增23.59%,销售费用、管理费用、财务费用总计2.46亿元,三费占营收比12.9%,同比减11.01%,每股净资产6.71元,同比增28.35%,每股经营性现金流-0.16元,同比减126.85%,每股收益0.97元,同比增90.2%
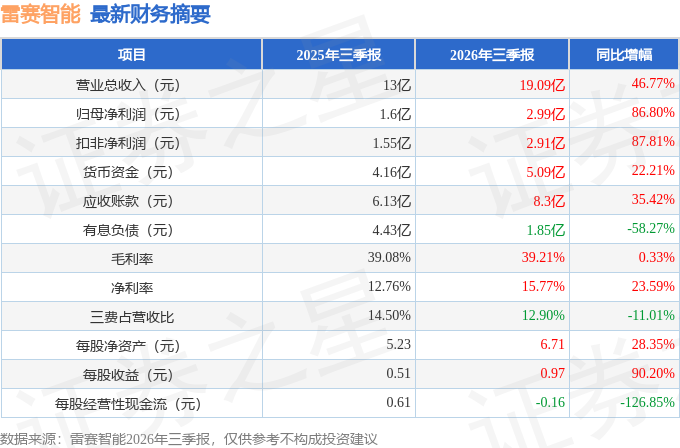
财务报表中对有大幅变动的财务项目的原因说明如下:- 交易性金融资产变动幅度为-37.48%,原因:购买的理财产品到期赎回。
- 应收票据变动幅度为68.03%,原因:营收增加及以票据方式结算业务增加。
- 应收款项融资变动幅度为230.02%,原因:营收增加及以票据方式结算业务增加。
- 预付款项变动幅度为76.91%,原因:预付材料采购款增加。
- 其他应收款变动幅度为57.26%,原因:支付的保证金增加。
- 存货变动幅度为49.75%,原因:为应对原材料供应紧张及价格上涨,公司进行了策略性备货。
- 其他流动资产变动幅度为-83.97%,原因:划分为其他流动资产的大额存单陆续到期。
- 其他权益工具投资变动幅度为-33.33%,原因:公司已处置持有的伺峰科技股份。
- 投资性房地产变动幅度为-41.57%,原因:公司用于出租的办公楼面积减少。
- 在建工程变动幅度为442.2%,原因:东莞滨海湾项目陆续动工建设。
- 短期借款变动幅度为-94.47%,原因:①偿还到期借款;②上年末还原为借款的贴现票据已到期。
- 应付票据变动幅度为108.57%,原因:公司进行策略性备货,以票据结算的应付款项增加。
- 一年内到期的非流动负债变动幅度为-56.28%,原因:偿还一年内到期的借款。
- 租赁负债变动幅度为-30.11%,原因:支付租赁付款额。
- 其他非流动负债变动幅度为-52.54%,原因:稳正景明普通合伙人出资及享有损益减少。
- 其他综合收益变动幅度为-47.88%,原因:汇率变动的影响。
- 营业收入变动幅度为46.77%,原因:国产替代加速,公司业务订单情况有较大好转,叠加公司持续加大对重点战略性行业以及新兴业务领域的市场开拓力度,相关业务收入贡献逐步提升,对整体业绩形成积极带动。
- 营业成本变动幅度为46.46%,原因:上游原材料价格上涨明显,公司通过“两提两降”四大经营策略对冲成本上涨影响,成本增长率稍低于营业收入增长率。
- 管理费用变动幅度为55.78%,原因:①股权激励费用增加;②业务规模增加导致的人员职工薪酬增加;③推动公司系统性管理升级支付的咨询费用增加。
- 财务费用变动幅度为31.17%,原因:大额存单利息收入减少。
- 投资收益变动幅度为32.44%,原因:理财产品收益增加。
- 公允价值变动收益变动幅度为946.16%,原因:理财产品收益增加。
- 信用减值损失变动幅度为-39.51%,原因:应收款项计提的坏账准备增加。
- 资产减值损失变动幅度为-819.88%,原因:存货计提的跌价准备增加。
- 少数股东损益变动幅度为-67.6%,原因:非全资子公司的利润减少。
- 经营活动产生的现金流量净额变动幅度为-127.01%,原因:①公司业务回款及放账质量保持良性水平;②基于业务高速增长预期、原材料价格上行趋势,公司实施策略性备货,使得当期现金支出增幅较大;③得益于公司整体货币资金储备较为充足,主动减少银行承兑汇票贴现操作,属于常规财务管理安排,相应带来现金流入有所降低。
- 投资活动产生的现金流量净额变动幅度为246.39%,原因:购买的银行理财产品于本期到期赎回。
- 筹资活动产生的现金流量净额变动幅度为-209.73%,原因:①收到的股权激励款较上期减少;②取得的银行借款较上期减少;③到期偿还银行借款较上期增加。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为11.34%,资本回报率一般。去年的净利率为12.44%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为20.03%,投资回报也很好,其中最惨年份2023年的ROIC为8.26%,投资回报也较好。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市6年以来,累计融资总额5.10亿元,累计分红总额6.17亿元,分红融资比为1.21。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为11.7%/16.4%/17.8%,净经营利润分别为1.39亿/2.09亿/2.33亿元,净经营资产分别为11.85亿/12.74亿/13.08亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.48/0.47/0.51,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为6.79亿/7.4亿/9.58亿元,营收分别为14.15亿/15.84亿/18.74亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达368.35%)
分析师工具显示:证券研究员普遍预期2026年业绩在3.82亿元,每股收益均值在1.21元。
最近有知名机构关注了公司以下问题:
问:投资者会议答交流
答:一、投资者会议问交流
本文数据来源于雷赛智能2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




