中邮证券有限责任公司吴文吉,万玮近期对英集芯进行研究并发布了研究报告《稳压硅电容积极布局,主业趋势向好》,给予英集芯买入评级。
英集芯(688209)
投资要点
电源标准升级,SoC助力下游产品快速升级。移动电源领域监管持续趋严,继2024年8月1日起充电宝正式纳入CCC强制认证、无认证产品禁止上市流通之后,配套专用强制性国标GB47372—2026将于2027年4月实施;新标准新增针刺测试、循环老化析锂检测等严苛安全项目,要求产品具备电压、温度实时监测与异常数据存储能力,同步推行产品唯一编码溯源、标注建议安全使用年限,全面抬升电芯、电池保护电路的设计门槛,利好具备高集成锂电保护芯片方案能力的芯片厂商。公司发布了多颗符合移动电源新国标技术要求的SoC芯片,支持多种快充协议,助力下游客户快速升级和BOM精简。
持续丰富产品矩阵,赋能下游多元场景。公司在模拟及数模混合芯片多赛道持续迭代产品,面向先进制程主控配套推出新一代PMU,集成10路DC-DC+28路LDO并已送样验证;电池管理端发力高集成锂电保护,推出高精度、超低内阻三合一保护芯片,兼顾电池安全、续航提升与终端轻薄化;电机驱动方向重点布局无感FOC方案,依托数模混合技术推出高集成BLDC控制器,运算与控制精度优异,适配智能家电、电动工具等场景,实现高效静音调速;信号链方面,发布10G高速交叉开关芯片,同时联合参股公司布局全系列轨至轨运放,覆盖超低功耗、高精度、高速等品类;电源管理方面,在研可用于支持快充协议和蓝牙传输的电子消费类产品,如智能手机、平板等消费类电子设备、算力中心与光模块中的稳压硅电容等。
投资建议:
我们预计公司2026/2027/2028年营收分别为20/28/35亿元,归母净利润分别为3/6/7亿元,维持“买入”评级。
风险提示:
技术迭代不及预期的风险;市场竞争加剧风险;下游需求不及预期;晶圆代工价格上涨。
最新盈利预测明细如下:
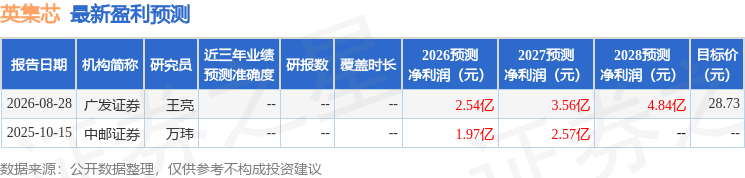
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为28.73。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



