国金证券股份有限公司刘宸倩,陈宇君近期对洽洽食品进行研究并发布了研究报告《业绩稳步修复,关注Q4旺季备货》,给予洽洽食品买入评级。
洽洽食品(002557)
业绩简评
10月22日公司发布26年三季报,26Q1-Q3实现营收53.62亿元,同比+19.11%;实现归母净利润3.88亿元,同比+130.97%;扣非净利润3.34亿元,同比+191.33%。其中,26Q3实现营收18.56亿元,同比+6.09%;实现归母净利润1.42亿元,同比+79.13%;扣非净利润1.32亿元,同比+84.54%,业绩符合预期。
经营分析
Q3收入延续正增长,核心品类复苏态势明确。1)Q3收入同比延续复苏态势,主要系低基数效应叠加新渠道开拓,市场份额稳步提升。分品类看,瓜子品类去年同期备货滞后,低基数下预计恢复增长;坚果品类双节期间礼盒动销改善,贡献明确收入增量;豆类、魔芋等新兴品类持续拓展消费场景,逐步形成新的增长极。2)分渠道看,零食量贩、会员店、海外等渠道预计持续贡献增量,传统经销、电商等渠道则面临分流压力。公司持续推出性价比单品及礼盒,并差异化推广豆类、魔芋等其他产品矩阵,有望在Q4旺季释放效果。
原材料成本红利持续释放,利润端实现高弹性增长。1)26Q3毛利率/净利率分别为26.56%/7.65%,同比+2.04pct/+3.13pct,毛利率改善主要系葵花籽原料价格下行红利持续释放,坚果原料成本也逐步回落。Q4为新原材料采购季,主产区种植供给充足,后续盈利能力有望持续修复。2)26Q3公司销售/管理/研发费率分别为11.31%/3.61%/1.19%,分别同比+1.19pct/-0.91pct/-0.07pct,期间费率基本维持稳定。
大单品基本盘稳健,成本端仍有修复空间,股息率具备配置价值。产品端,公司继续巩固瓜子、坚果核心品类,同时通过风味坚果、魔芋、冰淇淋等新品拓展消费场景;渠道端持续强化与零食量贩、会员店新兴渠道合作,提高传统渠道经营效率。当前坚果成本仍处于高位,后续盈利能力仍有修复空间。结合历史分红率70%以上,当前约股息率4.5%,具备稳健配置价值。
盈利预测、估值与评级
预计26-28年公司归母净利分别为5.6/7.0/7.8亿元,同比+75%/+26%/+12%,对应PE分别为17x/13x/12x,维持“买入”评级。
风险提示
食品安全风险;新品放量不及预期;市场竞争加剧等风险。
最新盈利预测明细如下:
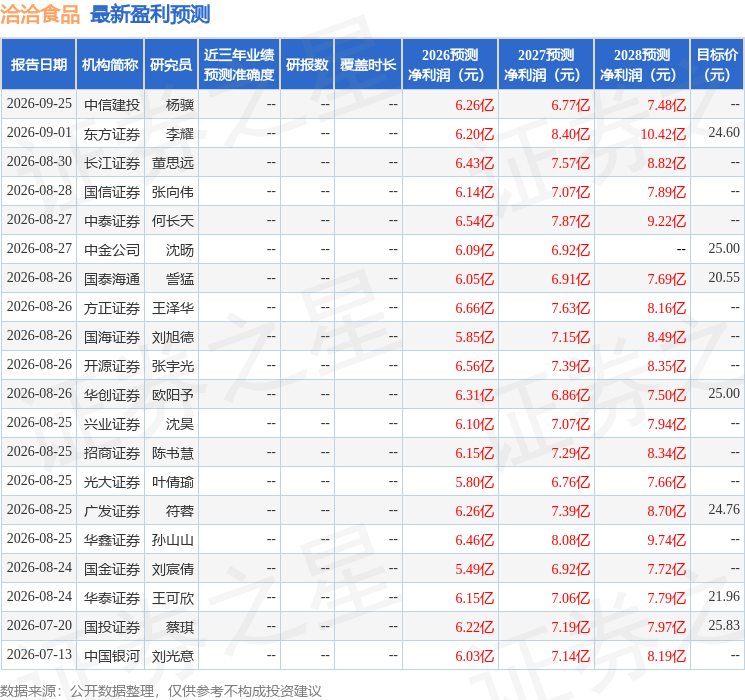
该股最近90天内共有19家机构给出评级,买入评级15家,增持评级4家;过去90天内机构目标均价为24.08。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



