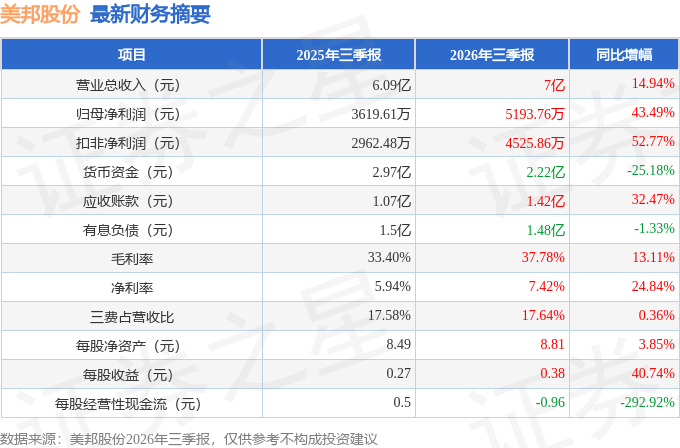
据证券之星公开数据整理,近期美邦股份(605033)发布2026年三季报。截至本报告期末,公司营业总收入7.0亿元,同比上升14.94%,归母净利润5193.76万元,同比上升43.49%。按单季度数据看,第三季度营业总收入1.45亿元,同比上升17.29%,第三季度归母净利润87.02万元,同比上升1380.12%。本报告期美邦股份应收账款上升,应收账款同比增幅达32.47%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率37.78%,同比增13.11%,净利率7.42%,同比增24.84%,销售费用、管理费用、财务费用总计1.23亿元,三费占营收比17.64%,同比增0.36%,每股净资产8.81元,同比增3.85%,每股经营性现金流-0.96元,同比减292.92%,每股收益0.38元,同比增40.74%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:请分析半年报现金流减少的原因
答:尊敬的投资者,您好!26年上半年经营活动产生的现金流量金额-32905万元,较上年同期-21416万元下降了11489万元,下降率53.64%。主要系 (1)26年公司销售规模扩大,原材料采购及各项经营费用较上期增加;(2)未到公司业务年度货款清算时间。以上原因综合导致经营活动产生的现金流量净额下降,公司收款周期未延长,销售款无风险。谢谢!
2.截至目前股东户数是多少人?
尊敬的投资者,您好!截止2026年6月30日,公司股东总数为12508户。股东人数随着交易的进行会实时变动,公司根据相关法律、法规及规范性文件的相关规定,会在定期报告中披露股东人数,敬请关注公司定期报告。谢谢!
3.与上半年相比,下半年订单有增加吗?
尊敬的投资者,您好!公司目前市场需求稳定,生产经营正常,各项业务均正常有序推进。谢谢!
4.下一步公司的发展战略是什么,有否考虑并购扩张和往海外发展?
尊敬的投资者,您好!2026 年公司秉持“安全生产、高效环保、注重品质、精英团队、勇于担当、争创业绩、强化服务”的经营方针,开展全年经营工作。公司整体发展战略聚焦七大方向推进一是加强精细化管理,提升生产效益;二是深化研发创新,增强核心竞争力;三是提升品牌影响力,拓展国内外市场;四是加强人才队伍建设,提供发展动力;五是加快合成项目建设,推动原药制剂一体化;六是强化安全环保管理,助力提质增效;七是提升规范治理水平,保障合规运营。关于海外布局,公司坚持国内国际双轮驱动提升整体市场竞争力国内市场深耕核心作物区、强化营销渠道、提升技术服务能力,扩大优势区域市场份额;海外市场稳步拓展,有序推进产品登记、客户开发、品牌建设,逐步提升国际市场。公司目前专注主营业务,尽力提高主营业绩,如有其它相关计划将按规则及时披露。谢谢!
5.请解释说明连云港美平企业管理咨询合伙企业(有限合伙)更名为许昌美平企业管理合伙企业(有限合伙)原因及对公司发展的利弊。
尊敬的投资者,您好!公司股东名称变更,对公司经营活动不构成影响。谢谢!
6.下半年诺正生物加快产能提升拟采取哪些,对母公司贡献利润是否有望转正。
尊敬的投资者,您好!26年上半年,诺正生物项目(一期)部分产线已进入试生产阶段,下半年,诺正生物将进入产能爬升阶段,公司将压实各级岗位责任,强化全过程管控,从生产运营、项目建设、团队建设、应急能力建设、安全体系建设、设备体系保供等六个方面协同发力,统筹推进生产提质提产,稳步推动各产线产能爬坡及达产。
因诺正生物处于投产初期,设备调试、工艺磨合、工人熟练程度不足,折旧、利息、人员等刚性成本释放,但产量、销量还在爬坡,规模效应尚未形成,故盈利能力较弱;加之公司一直非常重视研发活动,近年持续加大对诺正品牌的研发投入,综合以上因素,26年诺正生物盈利能力相对较弱。后续随着产能逐步释放和工艺优化降本,诺正生物的盈利能力有望逐步改善。公司26年业绩具体情况请关注后续披露的定期报告。谢谢!
7.一物一码对贵司产品有无影响?
尊敬的投资者,您好!公司已规范农药标签二维码制作和使用,对销售产品实施溯源码管理,实现防伪、防窜货、终端数据的收集。未来公司也会积极应对政策变化,专注研发创新、新产品开发,通过技术推广服务、渠道管理体系建设,进一步提升自身的市场竞争力和品牌影响力。感谢关注!
8.未来半年还会继续减持吗?其他股东以及一致行动人
尊敬的投资者,您好!相关减持情况,请参照公司于2026年4月30日披露的公告《陕西美邦药业集团股份有限公司股东减持股份计划公告》(公告编号2026-022)。目前未收到其他股东的减持计划,若涉及应披露事项,公司将严格按照监管规定及时履行信息披露义务。感谢您的关注,谢谢!
9.贵司有市值管理吗?什么时候能超过50亿
尊敬的投资者,您好。公司依规开展合规市值管理工作,立足主业提质增效,做好经营、信披与投资者关系管理,夯实内在价值。因二级市场市值受宏观、行业、市场情绪多重因素影响,公司无法预判或承诺市值达到50亿的时间,我们将努力提升经营质量,争取获得资本市场合理认可。感谢关注。
10.今年可能出现粮食危机,对贵司产品有影响吗?
尊敬的投资者,您好。农药是保障粮食生产的重要农资,若全球粮食供给紧张,各国更加重视粮食安全,种植端保产增产意愿提升,理论上会对植保产品需求形成一定支撑。但行业同时也会受原材料价格、地缘局势、渠道库存、病虫害发生程度等多重因素共同影响,存在不确定性。公司将持续立足主业做好产品与市场经营,积极应对行业各类变化,保持企业健康良性发展。感谢您的关注。
11.美邦股份26年上半年营业收入较上年增长14.34%,而净利润较上年增长41.32%,什么原因?
尊敬的投资者,您好!26年上半年营业收入较上年增长14.34%,净利润较上年增长41.32%,实现了“增收又增利”,净利率增长远超营业收入增长,主要系(1)上游原药价格持续下滑或处于低位,原材料采购成本下降;同时公司持续推动降本增效,严抓成本管控;公司加大对高附加值农药产品的市场增量开发,登记一批具有竞争力的新产品投放市场,综合影响导致毛利率提升;(2)公司狠抓日常经营管理,全面落实“精细化管理”的各项任务,向管理协同要效益,以高标准质量管理模式为基准,以降本增效为手段,强化费用控制,管理费用和研发费用增速约 3%,远低于营收增速 14.34%。综合以上因素影响,导致净利润增长远超营业收入增长,谢谢!
12.请问公司两个问题,一,在原材料上成本控制情况,何时能摆脱原材料价格的波动继而影响利润。第二,海外进展如何,近远期有何发展规划
尊敬的投资者,您好,关于您关心的问题复如下 第一,在原材料成本控制方面,公司原材料占产品成本比例较高,且以各类农药原药为主,主要产品毛利率对原材料采购均价存在一定敏感度,受市场供求、国际油价、环保政策等多项外部因素影响,若未来原材料价格发生较大波动,公司盈利能力仍可能受到一定冲击。不过公司已建立完善的应对机制控制相关风险公司会根据市场行情预测及时调整采购周期,原材料价格上涨时采取集中采购提高议价能力,价格下跌时采取月度采购计划,同时加强询比价采购、采购价格核查与原材料质量监控,持续开发合作重要供应商,优化供应与运输渠道,以此降低原材料成本与物流成本,减少价格波动带来的影响。 第二,海外业务进展与规划方面,目前公司已与安道麦、拜耳等国际知名企业建立合作关系,设立了越南办事处,同时已在巴西、澳大利亚、柬埔寨、巴基斯坦、印度尼西亚等地区推进产品登记布局,初步构建国际销售网络。公司将继续精准把握国际市场需求,研发适配的高附加值产品,加快推进境内外产品登记工作,完善区域市场布局,深化与现有国际客户的合作,逐步扩大国际市场份额。 感谢您对公司的关注。
13.26年上半年公司研发费用率高于同行业可比上市公司,是什么原因?
尊敬的投资者,您好!26年上半年公司投入研发费用4291.85万元,同期比增长3.13%,占营业收入的7.73%。主要原因系(1)公司一贯看重研发投入,公司采用多研发、多获取农药登记证,以推出附加值更高的差异化新产品,进而提高产品竞争力;(2)26年公司在农药制剂业务差异化新产品的开发方面以及农药原药新工艺的开发研究方面加大投入,所以研发费用率较高。谢谢!
14.贵司有没有收购同行业竞争对手的计划?
尊敬的投资者,您好,公司专注主营业务,尽力提高主营业绩,目前暂无收购计划。未来如有其它相关计划将按规则及时披露,感谢您的关注和建议!谢谢!
本文数据来源于美邦股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




