华龙证券股份有限公司邢甜近期对纽威数控进行研究并发布了研究报告《2026年三季报点评:单季收入首破10亿元,业务结构与行业景气共振》,首次覆盖纽威数控给予增持评级。
纽威数控(688697)
事件:
事件:2026年10月19日,公司发布2026年第三季度报告。前三季度实现营业收入26.99亿元、同比增长30.40%,归母净利润2.76亿元、同比增长33.65%,扣非归母净利润2.50亿元、同比增长36.99%。
观点:
单季度收入破10亿,经营质量有所改善。其中Q3单季营业收入10.32亿元、同比增长30.35%、环比增长7.98%,归母净利润0.96亿元、同比增长25.78%。前三季度综合毛利率21.97%、同比提升1.3个百分点,Q3单季毛利率21.52%、环比回落1.62个百分点。公司披露营业收入增长主要系报告期内积极开拓市场、订单承接增长所致。9月末应收票据、应收账款及应收款项融资合计17.64亿元、较上年末增长30.64%,存货13.91亿元、增长17.83%;前三季度经营活动现金流量净额0.87亿元、同比增长46.57%。
金属切削机床需求延续扩张,工业母机政策定位抬升。2025年我国金属切削机床产量86.8万台、同比增长9.7%,生产额1,349亿元、增长6.9%,消费额1,243亿元、增长6.6%;公司新增订单、在手订单同比分别增长9.3%、7.9%,订单端优于行业产值端。政策上,工业母机与集成电路并列被定位为“国之重器”,《机床产业高质量发展行动方案(2025—2027年)》明确中央企业采购国产工业母机比例不低于50%。我们认为,订单增速高于产值增速,行业需求仍处扩张区间。
下游需求结构升级,新兴行业带来增量机型需求。行业需求结构正在变化,新能源汽车、人形机器人、低空经济及半导体等新兴行业对机床的精度、效率与专用化程度提出更高要求;同时西方国家在高档数控机床及技术出口上实施严格管制,进一步推动中高档机床国产化。我们认为,增量需求集中于五轴联动、车铣复合与行业专用机型,价格敏感度低于通用机型,对产品结构的支撑强于传统需求。
产能与研发前置,订单储备支撑后续交付。订单端,9月末合同负债4.18亿元、较年初增长23.46%,说明公司在手订单在继续累积。产能端,9月末在建工程1.05亿元、较年初增长25.55%,固定资产7.33亿元,较年初增长6.14%。研发端,2026年上半年研发投入8,811.75万元、同比增长36.50%、占营业收入5.28%;在研的高精度数控螺纹磨床预计总投资1,000.00万元、累计投入878.12万元,已进入试验验证阶段,主要面向新能源汽车及人形机器人行星滚柱丝杠零件加工。
盈利预测与投资评级:行业层面,金属切削机床产量、消费额与订单同步扩张,工业母机被列入优先突破领域,中高档机型进口替代是中期主线。公司层面,三大品类覆盖中高档金属切削全谱系,专用机型已对接新兴下游,2026年以来单季收入同比增速保持在25%以上。我们预计公司2026—2028年营业收入分别为37.76/45.73/53.55亿元,归母净利润分别为3.91/4.78/5.7亿元,对应基本每股收益0.61/0.75/0.89元,按2026年10月19日收盘价12.86元计算,对应PE分别为21/17.2/14.5倍。首次覆盖,给予“增持”评级。
风险提示:1)下游制造业资本开支不及预期;2)行业竞争加剧导致毛利率下滑;3)境外收入下滑及贸易政策变化;4)应收账款与存货规模上升带来的减值风险;5)原材料价格波动;6)盈利预测不及预期。
最新盈利预测明细如下:
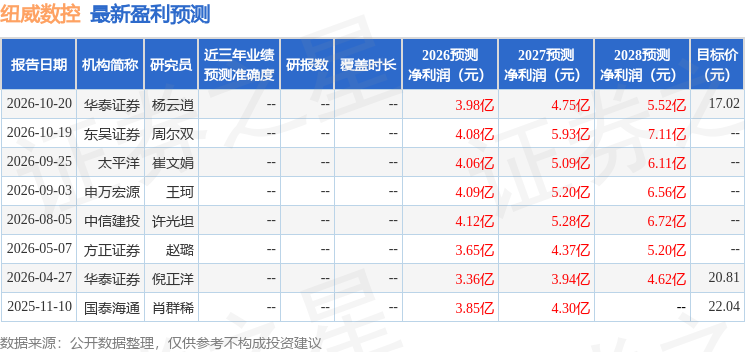
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家;过去90天内机构目标均价为17.02。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



