国金证券股份有限公司赵中平,毕先磊,储天舒近期对裕同科技进行研究并发布了研究报告《收购威铂驰热强化N业务布局,积极回购回馈股东》,给予裕同科技买入评级。
裕同科技(002831)
2026年10月19日,公司披露2026年三季报。26Q1-Q3实现营收130.49亿元,同比-0.82%;归母净利润11.57亿元,同比-4.30%;扣除股权支付影响后的归母净利润12.5亿元,同比+3.3%。26Q3实现营收48.35亿元,同比-2.55%;归母净利润5.82亿元,同比-9.10%;扣除股权支付影响后的归母净利润6.1亿元,同比-4.3%。
经营分析
收购威铂驰热60%股权,N业务加速推进。2026年9月,公司收购威铂驰热60%股权。威铂驰热主要从事热管理技术、热管理方案和相关热管理产品的研发量产,液冷板、超薄VC等多个热管理产品已经在服务器、低轨卫星、消费电子、具身机器人等领域量产。本次收购进一步提升了公司在热管理领域的能力。此外,华研科技借助公司多年来积瓒的海外头部科技客户资源及渠道,液冷业务正从验证期全面进入业绩兑现期。
拟回购2-4亿元股份回馈股东。公司发布上市以来第八次回购提案,拟使用2-4亿元回购股份,回购价格不超过41.13元/股,回购股份比例约0.38%-0.75%,回购期限为通过提案起1年,此前公司累计回购金额约10.7亿元。本次回购彰显公司对未来发展的信心,给予股东更好的回报。
包装主业表现相对稳健,大客户非包装业务值得期待。尽管受下游消费电子需求波动影响,但公司传统包装业务具备较强的客户基础与全球化交付能力,仍体现一定的经营韧性。随着消费电子新品周期推进、海外产能布局逐步完善,预计2027年包装主业有望修复,为公司整体业绩提供基本盘支撑。此外,公司有望与Apple等大客户深化合作,探索更多领域的突破,为客户创造更大价值。毛利率稍下滑,汇兑影响财务费用率。26Q3毛利率为27.34%,同比-1.4pct,主要受到需求偏弱产能利用率不足影响。26Q3销售/管理/研发/财务费用率分别-0.02/持平/+0.37/-0.03pct。26Q3扣除股份支付影响后的归母净利率为12.7%,同比-0.2pct。
盈利预测、估值与评级
公司包装主业展现经营韧性,液冷等新业务作为第二成长曲线增长明确。预计26-28年归母净利润分别为16.10/23.02/28.24亿元,同比+1.10%/+42.97%/+22.68%,当前股价对应PE分别为20/14/11X,维持“买入”评级。
风险提示
市场竞争加剧;宏观消费环境承压;新业务发展不及预期。
最新盈利预测明细如下:
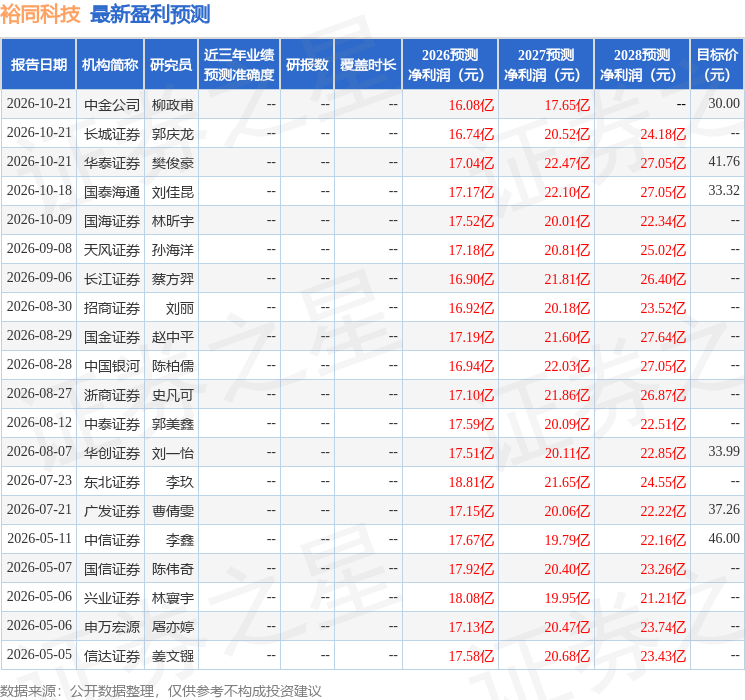
该股最近90天内共有17家机构给出评级,买入评级16家,增持评级1家;过去90天内机构目标均价为33.27。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



