国金证券股份有限公司谷亦清,于健近期对小商品城进行研究并发布了研究报告《短期扰动表观承压,义支付加速验证转型》,给予小商品城买入评级。
小商品城(600415)
业绩简评
2026年10月21日公司发布2026年三季报,报告期间实现营收153.20亿元,同比增长17.31%;实现归母净利润34.61亿元,同比基本持平;扣非归母34.28亿元,同比增长1.08%。单26Q3实现营收50.38亿元,同比下降5.81%;归母净利润14.81亿元,同比下降16.14%;扣非归母16.05亿元,同比下降6.87%。
经营分析
表观下滑主要来自同期高基数与投资波动,主业经营节奏整体稳健。单Q3利润表走弱主要系基数及非经营性扰动所致:1)25Q3为六区选位费集中确认期,同时六期市场开业带来较大一次性ChinaGoods平台收入,因此单季归母高达17.66亿元形成高基数;2)公允价值变动Q3产生损失1.90亿元,主要系公司投资的沐曦股份股价波动所致,投资收益较25Q3同期下滑0.52亿元。剔除上述扰动后公司经营状态整体稳健,后续核心驱动看新一轮选位费确认及义支付年底冲量。
义支付跨境支付交易额加速是三季报最具含金量的数据。1-9月跨境支付交易额突破75.10亿美元,同比+98%;其中1-6月仅25亿(与去年持平),7-9月单季完成约50亿,渗透率曲线陡峭,全年100亿美元目标可期。
Chinagoods平台与AI生态持续扩张,公司向贸易服务转型效果显现。1-9月CG平台新增注册采购商超58万、累计超608万;"世界义乌"大模型APP累计用户超7万;年内新增"数据洞察/电商通/AR空间"等AI应用16项、累计30项,服务用户超31.6万。
盈利预测、估值与评级
考虑到公司义支付业务渗透率快速提升,以及选位费确认节奏,我们预计公司四季度业绩增长有望边际加速,维持公司2026/2027/2028年归母净利润分别为47.99/55.09/62.59亿元的预测。当前股价对应PE估值约12.5/10.9/9.6倍,已明显回落,高股息与贸易服务转型双击下估值安全边际充足,维持"买入"评级。
风险提示
业务拓展不及预期;国际贸易环境持续波动;人民币汇率大幅波动;选位费确认节奏不及预期。
最新盈利预测明细如下:
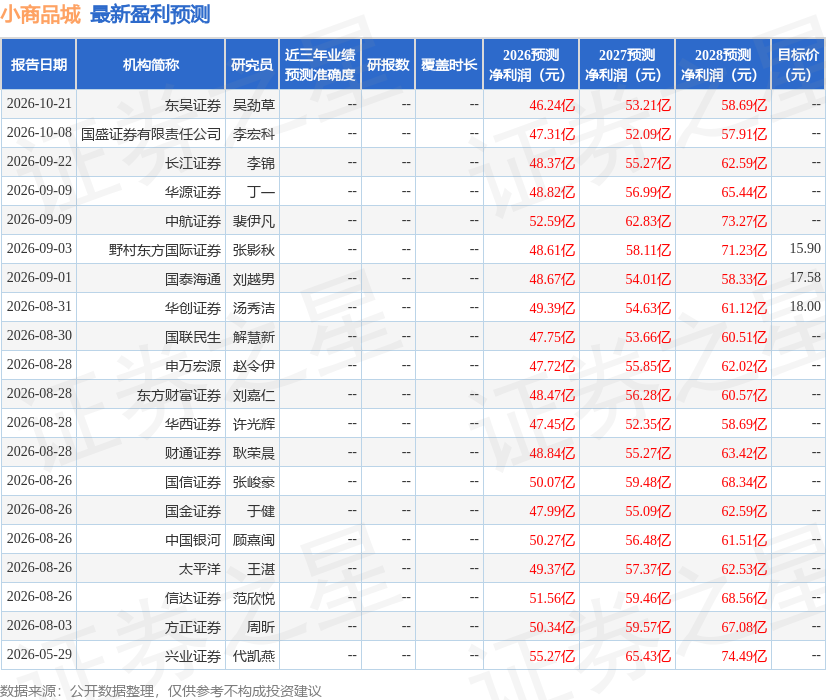
该股最近90天内共有20家机构给出评级,买入评级17家,增持评级3家;过去90天内机构目标均价为19.54。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



