开源证券股份有限公司吕明,黄泽鹏,李昕恬近期对润本股份进行研究并发布了研究报告《公司信息更新报告:2026Q3婴童业务亮眼,产品矩阵完善驱动长期成长》,给予润本股份买入评级。
润本股份(603193)
2026Q1-Q3营收同比+13.6%,归母净利润同比+12.8%
公司发布三季报:2026Q1-Q3实现营收14.06亿元(+13.6%)、归母净利润3.00亿元(+12.8%),其中2026Q3实现营收3.52亿元(+2.9%)、归母净利润0.75亿元(-4.5%)。我们认为,公司驱蚊业务基本盘稳固,婴童护理受益于多细分场景拓展,产品结构持续升级,叠加供应链及渠道运营优势,有望进一步巩固竞争壁垒带动业绩增长。我们维持盈利预测不变,预计公司2026-2028年归母净利润为3.78/4.50/5.32亿元,对应EPS为0.93/1.11/1.32元,当前股价对应PE为21.2/17.8/15.0倍,维持“买入”评级。
婴童护理延续较快增长,费用投入增加影响利润表现
分品类看,2026Q3公司驱蚊/婴童护理/精油业务分别实现营收1.28/1.72/0.35亿元,同比分别-3.2%/+18.1%/-18.6%,公司积极推动婴童护肤防晒产品矩阵完善,带动婴童护理收入增长;此外,2026Q3驱蚊类产品平均售价同比+3.75%、婴童护理类+21.62%、精油类+3.72%,细分需求赛道产品结构持续升级带动婴童类类产品价格提升。盈利能力方面,2026Q3毛利率和净利率分别为60.6%(+2.4pct)/21.3%(-0.2pct)。费用方面,2026Q3销售/管理/研发费用率分别为31.3%/2.6%/3.1%,同比分别+2.2pct/+0.2pct/+0.6pct,预计因持续推新导致销售推广投放加大,销售费用率增加影响净利率水平。
细分护理场景持续拓展,渠道协同助力新品放量
产品端,公司围绕暴晒、游泳等不同户外场景以及不同年龄段的护肤防晒需求,推出了婴童游泳洗发沐浴露、积雪草舒缓冰冰霜、青少年控油防晒乳等一系列针对性护肤产品,持续拓展细分护理场景,完善婴童及青少年护肤产品矩阵,进一步满足消费者多元化需求,拓展品牌客群并贡献收入销量。渠道端:公司依托天猫、抖音等线上渠道,持续强化新品推广及核心品类销售转化,双11大促有望进一步带动婴童护理等产品放量。
风险提示:消费意愿下行、新品不及预期、过度依赖营销、市场竞争加剧。
最新盈利预测明细如下:
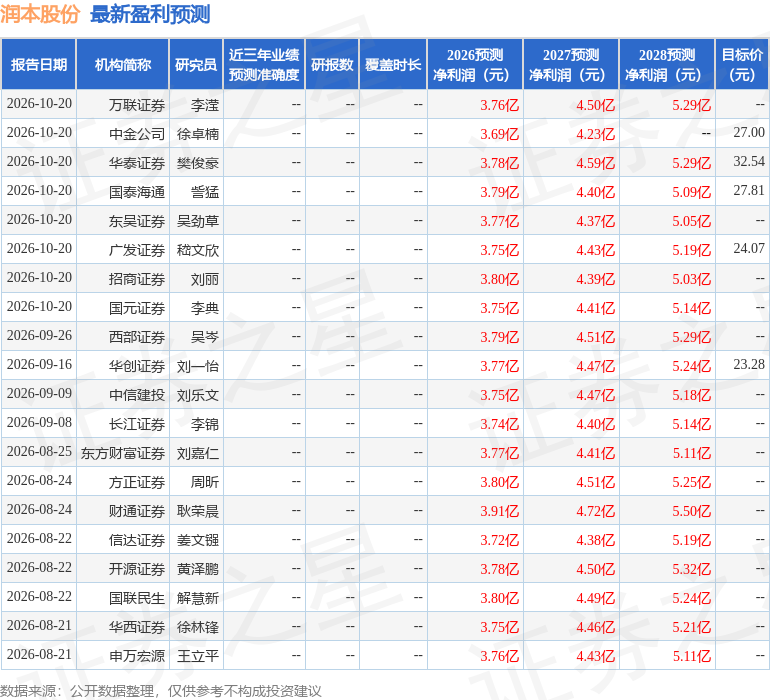
该股最近90天内共有18家机构给出评级,买入评级12家,增持评级6家;过去90天内机构目标均价为26.88。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



