开源证券股份有限公司近期对中科曙光进行研究并发布了研究报告《公司信息更新报告:业绩超预期,核心产品在重点客户侧落地》,给予中科曙光买入评级。
中科曙光(603019)
国内智算领军,维持“买入”评级
受益于国产算力需求旺盛,同时核心产品在重点客户侧落地,公司业绩拐点显现。我们维持公司2026-2028年归母净利润预测为34.72、48.15、65.00亿元,EPS为2.37、3.29、4.44元/股,当前股价对应2026-2028年PE为28.2、20.4、15.1倍,考虑公司为AI基础设施领军,维持“买入”评级。
业绩超预期,核心产品在重点客户侧落地
公司发布业绩快报,(1)2026年前三季度预计实现营业总收入122.38亿元,同比增长38.75%;Q3单季度预计实现营业收入47.72亿元,同比大幅增长60.67%,较上半年显著提速,主要得益于国内算力领域市场需求旺盛,公司核心产品在重点客户侧落地。
(2)2026年前三季度预计实现归母净利润17.24亿元,同比增长78.48%;Q3单季度预计实现归母净利润7.53亿元,同比大幅增长217.72%。净利润高速增长,我们判断Q3公司毛利率较2025Q3有显著提升,同时费用率有所下降。预计实现扣非归母净利润15.55亿元,同比增长105.27%;Q3单季度预计实现扣非归母净利润7.11亿元,同比大幅增长276.19%,主要由于包括政府补助在内的非经常损益有所下降。
拟参与投资发起设立参股子公司,开展天基信息计算和智能应用服务
公司拟与其他方共同投资发起设立参股子公司,标的公司注册资本拟为人民币15亿元,其中公司拟认缴出资人民币0.70亿元,持有其4.67%股权。标的公司拟设立于安徽省合肥市,主要从事设计、制造及运营天基信息基础设施,开展天基信息计算和智能应用服务。
风险提示:政策支持力度不及预期;公司业务拓展不及预期。
最新盈利预测明细如下:
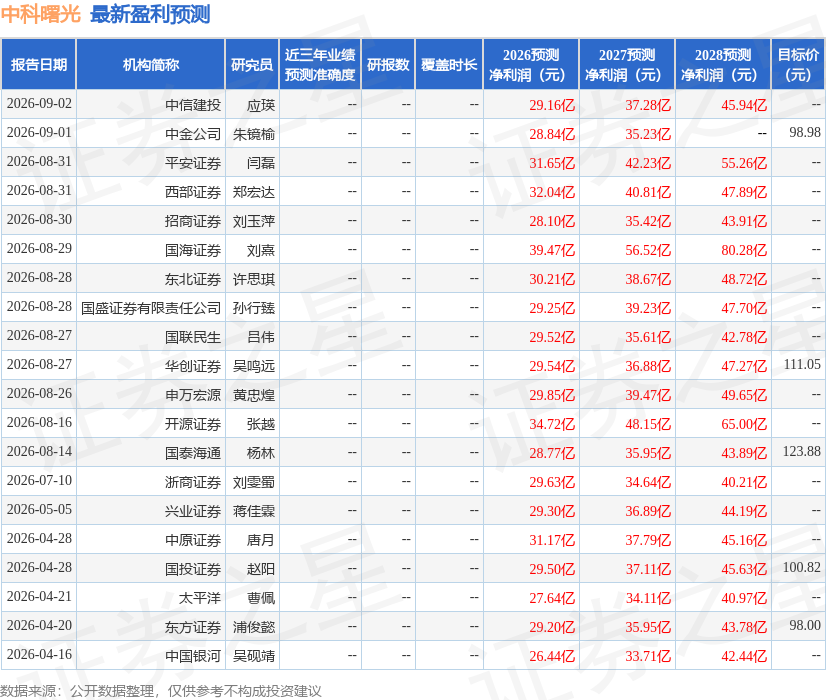
该股最近90天内共有12家机构给出评级,买入评级9家,增持评级3家;过去90天内机构目标均价为111.3。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



