据证券之星公开数据整理,近期藏格矿业(000408)发布2026年三季报。截至本报告期末,公司营业总收入33.2亿元,同比上升38.23%,归母净利润61.09亿元,同比上升122.09%。按单季度数据看,第三季度营业总收入12.55亿元,同比上升73.46%,第三季度归母净利润24.71亿元,同比上升159.97%。本报告期藏格矿业盈利能力上升,毛利率同比增幅13.58%,净利率同比增幅60.81%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率67.49%,同比增13.58%,净利率183.67%,同比增60.81%,销售费用、管理费用、财务费用总计2.42亿元,三费占营收比7.3%,同比减23.62%,每股净资产11.53元,同比增19.79%,每股经营性现金流1.12元,同比增30.77%,每股收益3.9元,同比增122.03%
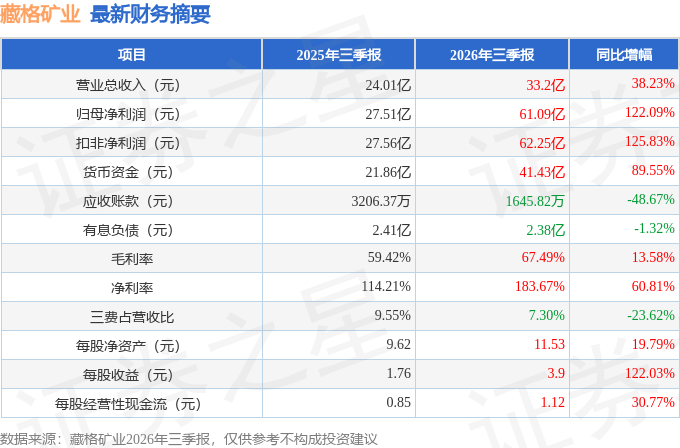
证券之星价投圈财报分析工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在82.33亿元,每股收益均值在5.25元。
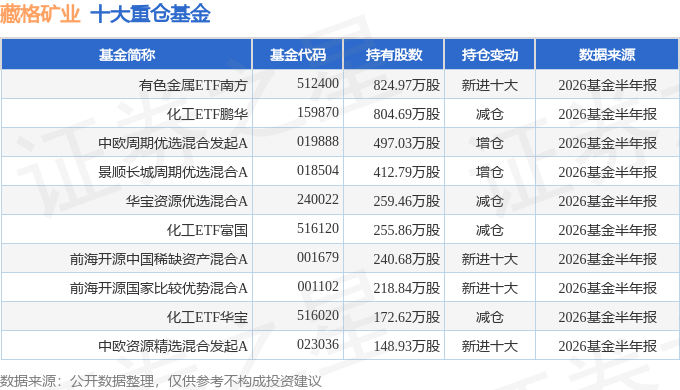
持有藏格矿业最多的基金为有色金属ETF南方,目前规模为224.89亿元,最新净值1.5266(10月16日),较上一交易日上涨0.83%,近一年下跌6.65%。该基金现任基金经理为崔蕾 龚涛。
最近有知名机构关注了公司以下问题:
问:公司于 2026 年 9月 16日召开第十届董事会第十三次(临时)会议,审议通过《关于设立控股公司及收购KangaPotash 92%股权的议案》,并于 9月 17 日晚间对外披露。本次电话会议围绕本次交易方案及标的项目情况与投资者进行交流。
答:KP 公司核心资产为位于刚果共和国境内的钾盐绿地项目,通过两家全资子公司 SEPK 和 OEC 分别持有Kanga 钾盐矿采矿权和 Loango 钾盐矿勘探权。其中,Kanga 采矿许可证面积 321 平方公里,有效期至 2047 年6 月;Loango 勘探许可证面积 286 平方公里。根据 2018年 NI 43-101 标准资源估算报告,Kanga 采矿权范围内氯化钾控制资源量 8.10 亿吨、平均品位 17.12%,推断资源量 11.79 亿吨、平均品位 16.47%,合计氯化钾资源量约 19.89 亿吨。从现有资源量及品位数据来看,Kanga项目资源规模可观、品位优良,具备较好的开发潜力。
2.老挝项目进展如何?
目前,公司正积极推动老挝项目采矿证的申请办理工作,并与老挝相关主管部门保持密切沟通与常态化对接,有序推进项目前期工作。公司将结合采矿证办理进展及项目实际情况,稳妥推进后续工作。
同时,本次收购刚果(布)Kanga 钾盐项目有助于进一步丰富公司海外钾矿资源布局,未来将结合老挝和刚果(布)项目的推进情况,统筹资源配置与产能规划,持续增强公司的资源储备和可持续发展能力。
3.本次交易对公司战略布局和长期发展有何影响?
钾盐资源是公司核心业务的重要资源保障。本次收购有助于公司推进获取海外优质钾矿资源,进一步夯实资源储备,增强资源保障能力,提升可持续发展能力,为股东创造更大价值。
4.紫金矿业作为公司控股股东,对 Kanga 项目有何赋能?
紫金矿业在海外矿业项目开发、建设及运营管理等方面具有丰富经验,在非洲也拥有多个矿业项目。公司将充分借鉴紫金矿业在海外资源开发、项目建设、运营管理及风险控制等方面的经验,双方此前在巨龙铜矿项目上已形成良好的合作基础。与此同时,公司长期深耕钾盐业务,在钾盐选矿、浮选工艺及钾肥生产运营等方面拥有二十余年的技术积累和行业先进经验。未来,公司将立足自身在钾盐领域的专业能力,并积极借鉴控股股东在海外矿业项目开发运营方面的经验,根据Kanga 项目实际进展,稳妥推进项目后续各项工作,努力将资源优势转化为经济效益。
5.与云图控股共同投资的主要出发点是什么?
本次联合投资是基于公司战略规划和经营发展需要,为扩充资源储备而实施的重要举措,有助于公司推进获取海外优质钾矿资源,进一步夯实资源保障能力。
一方面,通过联合投资,有利于发挥双方在资金、产业等方面的优势,实现优势互补、风险共担,共同推进 Kanga 项目早日建成投产;另一方面,云图控股作为上市公司,其全资子公司新都化工公司参与本次交易,公司与云图控股会同德勤、中伦、世睿等专业机构,前期已对项目开展全面的技术、财务、法律等尽职调查,并结合项目资源及经营现状进行了综合分析和论证。体现了产业方对 Kanga 项目资源价值和开发前景的认可,有助于增强项目开发的确定性和协同性。
6.本次投资对后续分红政策的影响?
本次投资所需资金由公司自有资金及自筹资金解决,根据目前的投资安排,本次交易不会对公司财务状况和经营成果产生重大不利影响。公司将继续坚持积极、稳定的股东报导向,在兼顾经营发展和资金需求的基础上,保持现金分红政策的连续性和稳定性。
本文数据来源于藏格矿业2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




