首页 - 股票 - 财报季 - 正文

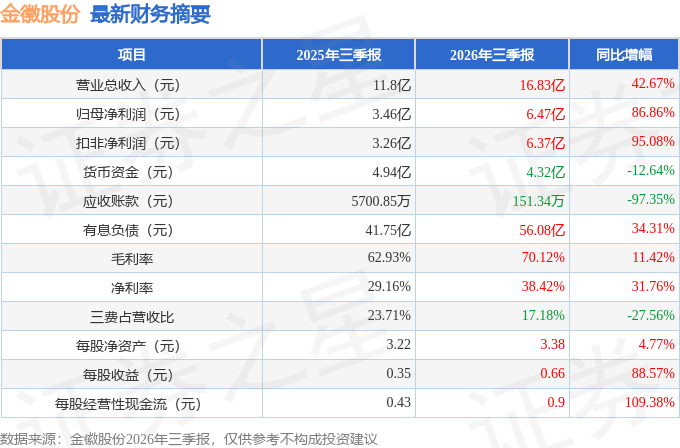
金徽股份(603132)2026年三季报简析:营收净利润同比双双增长,盈利能力上升

据证券之星公开数据整理,近期金徽股份(603132)发布2026年三季报。截至本报告期末,公司营业总收入16.83亿元,同比上升42.67%,归母净利润6.47亿元,同比上升86.86%。按单季度数据看,第三季度营业总收入5.98亿元,同比上升54.23%,第三季度归母净利润2.38亿元,同比上升155.9%。本报告期金徽股份盈利能力上升,毛利率同比增幅11.42%,净利率同比增幅31.76%。

本次财报公布的各项数据指标表现尚佳。其中,毛利率70.12%,同比增11.42%,净利率38.42%,同比增31.76%,销售费用、管理费用、财务费用总计2.89亿元,三费占营收比17.18%,同比减27.56%,每股净资产3.38元,同比增4.77%,每股经营性现金流0.9元,同比增109.38%,每股收益0.66元,同比增88.57%
证券之星价投圈财报分析工具显示:

  • 业务评价:公司去年的ROIC为9.8%,资本回报率一般。然而去年的净利率为31.38%,算上全部成本后,公司产品或服务的附加值极高。从历史年报数据统计来看,公司上市以来中位数ROIC为10.55%,投资回报也较好,其中最惨年份2019年的ROIC为8.26%,投资回报也较好。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
  • 融资分红:公司上市4年以来,累计融资总额10.58亿元,累计分红总额21.77亿元,分红融资比为2.06。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
  • 商业模式:公司业绩主要依靠资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
  • 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为7.4%/7.7%/6.4%,净经营利润分别为3.43亿/4.63亿/5.41亿元,净经营资产分别为46.46亿/59.91亿/84.93亿元。
    公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.03/-0/-0.08,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-4037.11万/-695.35万/-1.38亿元,营收分别为12.83亿/15.39亿/17.24亿元。

财报体检工具显示:

  1. 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为13.08%)
  2. 建议关注公司债务状况(有息资产负债率已达58.95%)

分析师工具显示:证券研究员普遍预期2026年业绩在8.39亿元,每股收益均值在0.86元。

最近有知名机构关注了公司以下问题:
问:产能扩张期间,选矿工序能否匹配采矿整体进度?
答:公司谢家沟150万吨/年新建浮选厂已于今年8月24日顺利完成带料试车,试车效果良好、投产条件成熟。后续公司将根据整体产能规划,择机推进明昊150万吨/年浮选厂的扩建及技术升级改造工作。同时公司储备了充足的专业技术人才,拥有经验丰富、成熟稳定的矿山建设团队,可全面满足江洛矿区开发建设的各项技术需求,保障产能稳步扩张。

本文数据来源于金徽股份2026年三季报,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示金徽股份行业内竞争力的护城河良好,盈利能力优秀,营收成长性一般,综合基本面各维度看,估值合理。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-年

