西南证券股份有限公司郑连声近期对宇通客车进行研究并发布了研究报告《三季度扣非高增22%,盈利韧性持续兑现》,给予宇通客车买入评级。
宇通客车(600066)
投资要点
事件:公司发布2026年三季报,前三季度实现营业收入258.16亿元,同比-2.09%;归母净利润31.84亿元,同比-3.31%;扣非归母净利润30.99亿元,同比+18.45%。分季度看,Q3营业收入90.97亿元,同比-11.13%;归母净利润13.16亿元,同比-3.00%;扣非归母净利润13.03亿元,同比+22.25%。
扣非归母净利润高增,毛利率延续上行趋势,现金流验证盈利质量。公司2026Q3营收90.97亿元,同比-11.13%,环比-15.84%;据公司公告,Q3客车销量10829辆,同比-11.5%,环比-13.0%,系销量下滑拖累营收。公司Q3归母净利润13.16亿元,同比-3.00%;扣非归母净利润13.03亿元,同比+22.25%,归母增速和扣非增速差距较大,主要是因为去年同期非经常收益(主要为金融资产公允价值变动)垫高基数,扣非归母同比高增真实反映主业经营的高质量增长,公司盈利能力的内生改善持续兑现。公司Q3毛利率26.73%,同环比分别+2.75/+1.76pp,主要系出口及高端车型占比提升带来的产品结构优化。在费用方面,公司Q3销售/管理/研发/财务费用率分别为2.76%/2.04%/5.25%/0.31%,同比分别-0.56/+0.38/+1.02/+0.16pp,研发费用率上行体现新能源与智能化投入加大,整体费用管控平稳。现金流方面,公司Q3经营性净现金流20.56亿元,同比+2418.25%;前三季度累计80.04亿元,同比+345.64%,销售回款与营运资本改善显著,公司盈利质量提升。
总量稳居行业第一,出海持续拓展,Q3交付节奏短期扰动。据客车信息网,2026年前三季度,行业6米以上客车销量87076辆,同比-2.18%。26年前三季度,公司6米以上客车销量24987辆,同比-12.95%,市占率28.70%,稳居行业第一;其中公司Q3单季销量约9208辆,同比-12.45%。出口端,据客车信息网,前三季度行业3.5米以上客车出口62054辆,同比+11.61%;公司累计出口10778辆,同比+0.34%,出口份额17.37%,居行业第二;其中Q3单季出口3928辆,同比-16.81%。但9月单月公司出口1566辆,环比+32.71%,当月市场份额22.13%、重回行业第一,表明Q3出口的阶段性放缓更多受交付节奏影响,而非趋势性走弱。展望Q4,国内公交年底冲量与海外集中交付共振,公司单季销量有望环比显著改善。
海外多市场纵深布局,全球化打开中长期成长空间。海外市场是公司中长期增长的核心引擎:欧洲电动化为高端新能源车型打开溢价空间,亚非拉基建扩张支撑需求总量。公司产品已在全球60多个国家和地区批量销售,海外授权服务网点超400家,通过十余个国家的KD组装实现从产品输出向技术与服务输出的升级。随着本地化运营持续深耕、欧洲高端化与全球电动化红利加速释放,公司海外市场有望进入量价齐升通道,全球化将驱动盈利中枢不断上移,成长空间广阔。
盈利预测与投资建议:预计公司2026-2028年EPS分别为2.73/3.10/3.41元,对应PE为10/9/8倍,归母净利润CAGR为10.8%,维持“买入”评级。
风险提示:市场竞争加剧、原材料价格上涨、客车出口不及预期、海外贸易壁垒等风险。
最新盈利预测明细如下:
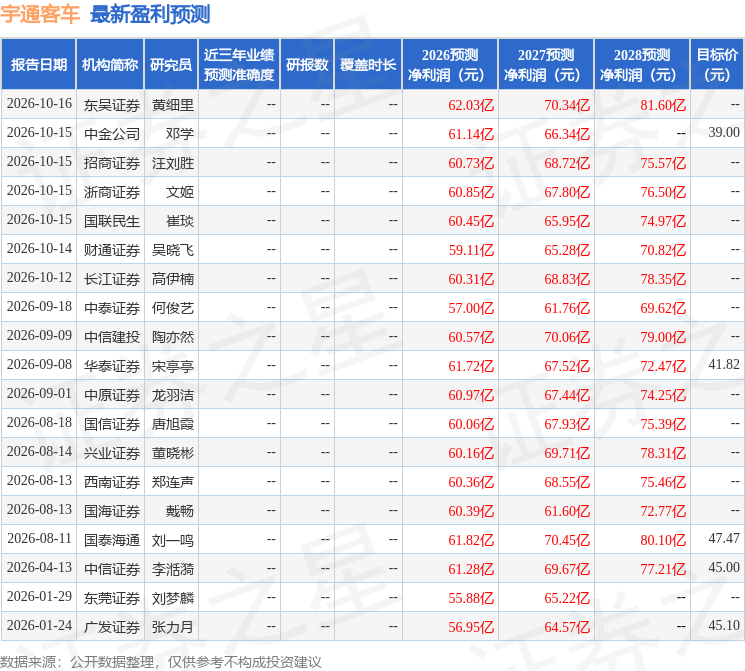
该股最近90天内共有19家机构给出评级,买入评级15家,增持评级4家;过去90天内机构目标均价为43.35。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



